
期權是一種衍生品合約,它賦予合約買方(期權持有人)在未來某個時間點以選定價格買入或賣出標的證券的權利(而非義務)。賣方會向期權買方收取一筆稱爲期權費的費用。如果市場價格對期權持有人不利,他們會讓期權到期作廢而不行使該權利,從而確保潛在損失不超過期權費。另一方面,如果市場價格朝着有利於期權持有人的方向發展,他們就會行使該權利。
期權通常分爲“看漲期權”和“看跌期權”。看漲期權是指買方購買未來以預先約定的價格(稱爲行權價或執行價)購買標的資產的權利。看跌期權是指買方購買未來以預先約定的價格出售標的資產的權利。
讓我們來看看一些新手投資者可以利用看漲期權或看跌期權來限制風險的基本策略。前兩種策略涉及使用期權進行方向性押注,即使押注失敗,損失也有限。其他策略則是在現有倉位的基礎上增加對沖策略。
要點總結
- 對於新手投資者來說,期權交易聽起來可能風險很高或者很複雜,因此他們往往會避而遠之。
- 然而,一些使用期權的基本策略可以幫助新手投資者保護其下行風險並對沖市場風險。
- 這裏我們來看四種這樣的策略:買入看漲期權、買入看跌期權、備兌看漲期權和保護性看跌期權。
買入看漲期權(多頭看漲期權)
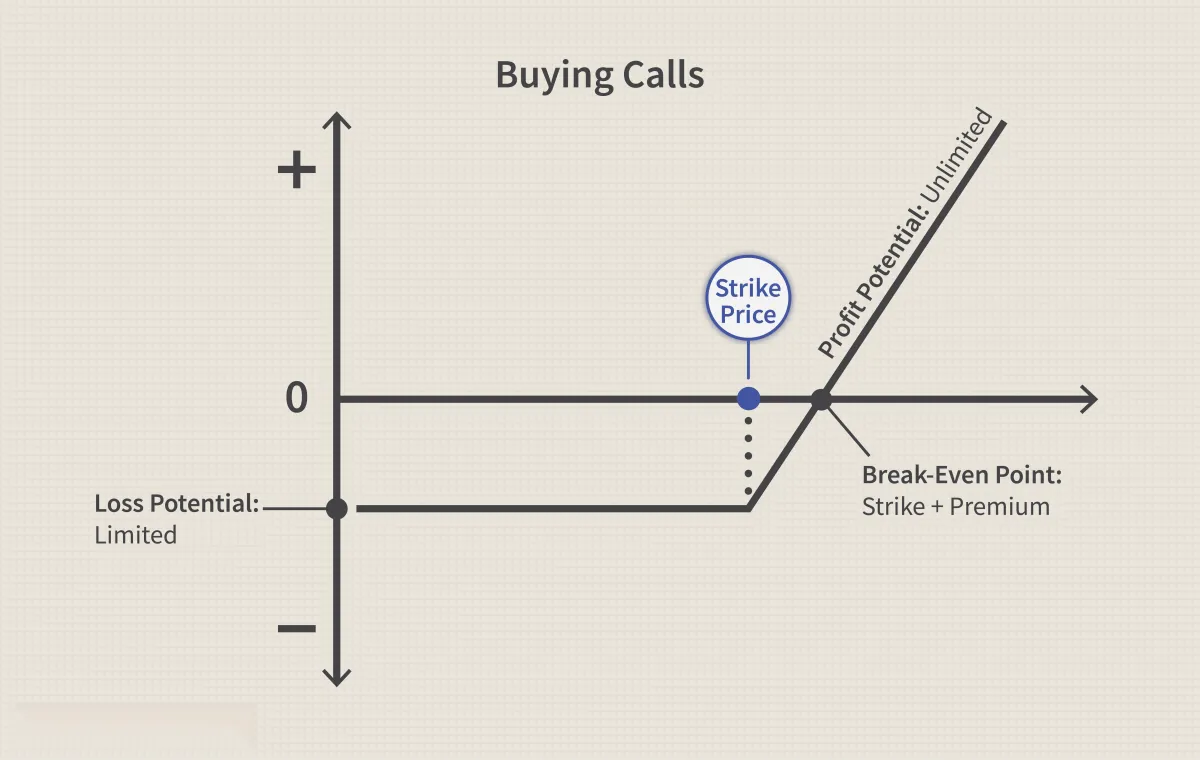
對於那些希望在市場中進行方向性押注的投資者來說,期權交易具有一些優勢。如果您認爲某項資產的價格會上漲,您可以用比該資產本身更少的資金購買看漲期權。同時,如果價格下跌,您的損失僅限於支付的期權費,不會超過期權費。對於以下類型的交易者來說,這可能是一種理想的策略:
- 看好或看好某隻股票、交易所交易基金 (ETF) 或指數基金,並希望控制風險
- 想利用槓桿來獲利。
期權本質上是一種槓桿工具,它允許交易者用比直接交易標的資產更少的資金來放大潛在的上漲收益。例如,與其花費 10,000 美元購買 100 股每股 100 美元的股票,假設你可以花費 2,000 美元購買一份行權價比當前市場價格高 10% 的看漲期權合約。
例子
假設一位交易員想投資 5,000 美元購買蘋果公司 ( AAPL ) 的股票,當時股價約爲每股 165 美元。用這筆錢,他可以購買 30 股,總價爲 4,950 美元。假設接下來一個月股價上漲 10%,達到每股 181.50 美元。忽略經紀佣金和交易費用,這位交易員的投資組合價值將增至 5,445 美元,淨收益爲 495 美元,即投資本金的 10%。
假設一份行權價爲 165 美元、大約一個月後到期的股票看漲期權,每股價格爲 5.50 美元,或每份合約 550 美元。根據交易者的可用投資預算,他可以花費 4,950 美元購買 9 份期權。由於期權合約控制 100 股股票,交易者實際上相當於在交易 900 股股票。如果到期時股價上漲 10% 至 181.50 美元,則該期權將變爲價內期權(ITM) ,每股價值 16.50 美元(行權價在 165 美元至 181.50 美元之間),即 900 股股票價值 14,850 美元。這意味着淨收益爲 9,990 美元,投資回報率高達 200%,遠高於直接交易標的資產的收益。
風險/回報
交易者買入看漲期權的潛在損失僅限於已支付的權利金。潛在利潤則沒有上限,因爲期權收益會隨着標的資產價格的上漲而增加,直至到期,理論上其漲幅沒有極限。
買入看跌期權(做多看跌期權)
如果看漲期權賦予持有者在合約到期前以預定價格購買標的資產的權利,那麼看跌期權則賦予持有者以預定價格出售標的資產的權利。對於以下類型的交易者來說,這是一種理想的策略:
- 看空某隻股票、ETF 或指數,但又想承擔比賣空策略更低的風險?
- 想利用槓桿來獲利。
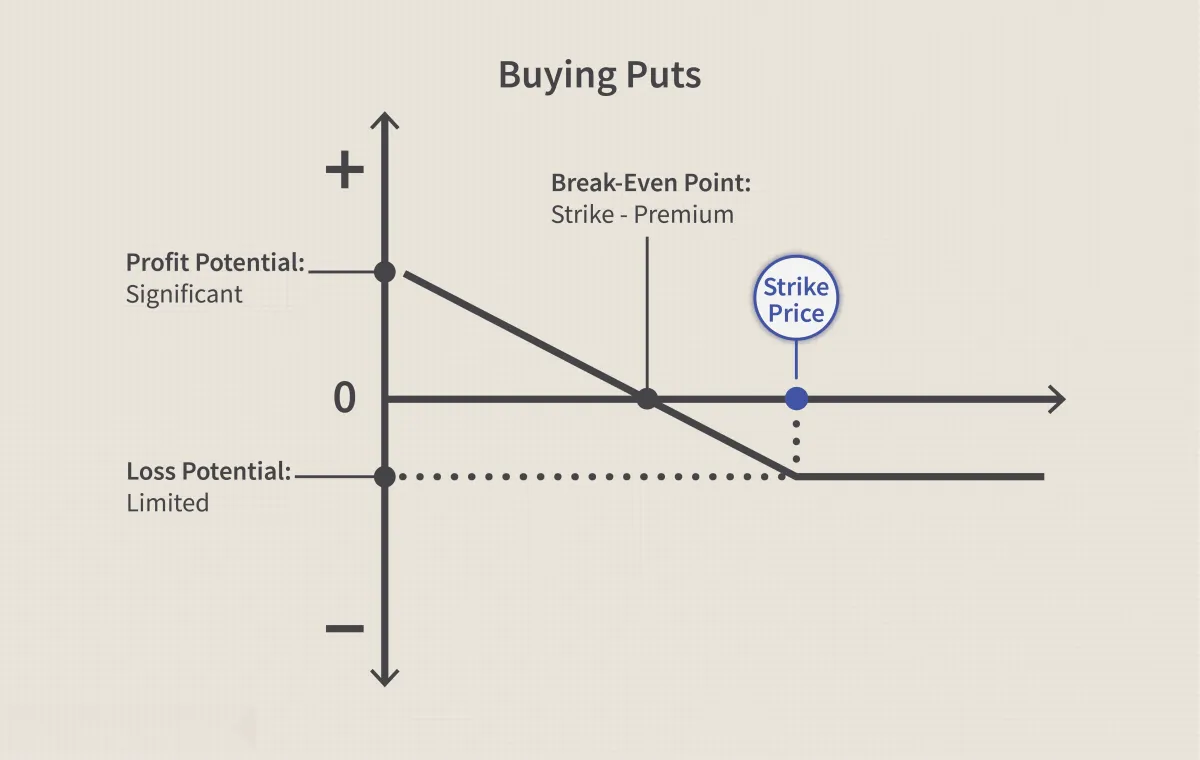
看跌期權的運作方式與看漲期權正好相反,標的資產價格下跌時,看跌期權的價值會增加。雖然賣空也能讓交易者從價格下跌中獲利,但賣空的風險是無限的,因爲理論上價格上漲沒有上限。而對於看跌期權來說,如果標的資產價格最終高於期權的行權價格,則該期權將到期作廢。
風險/回報
買入看跌期權的潛在損失僅限於支付的期權費。由於標的資產價格不可能跌破零,因此該頭寸的最大利潤也受到限制。但與買入看漲期權一樣,看跌期權也能放大交易者的收益。
備兌看漲期權
與買入看漲期權或買入看跌期權不同,備兌看漲期權策略是在現有標的資產多頭頭寸的基礎上疊加的。它本質上是一種上漲看漲期權,賣出的期權數量足以覆蓋現有頭寸規模。這樣,備兌看漲期權的賣方既可以收取期權費作爲收入,又可以限制標的資產的上漲潛力。對於以下類型的交易者來說,備兌看漲期權是一種理想的策略:
- 預計標的資產價格保持不變或略有上漲,您將收取全部期權費。
- 願意限制上漲潛力以換取一定的下行風險保護
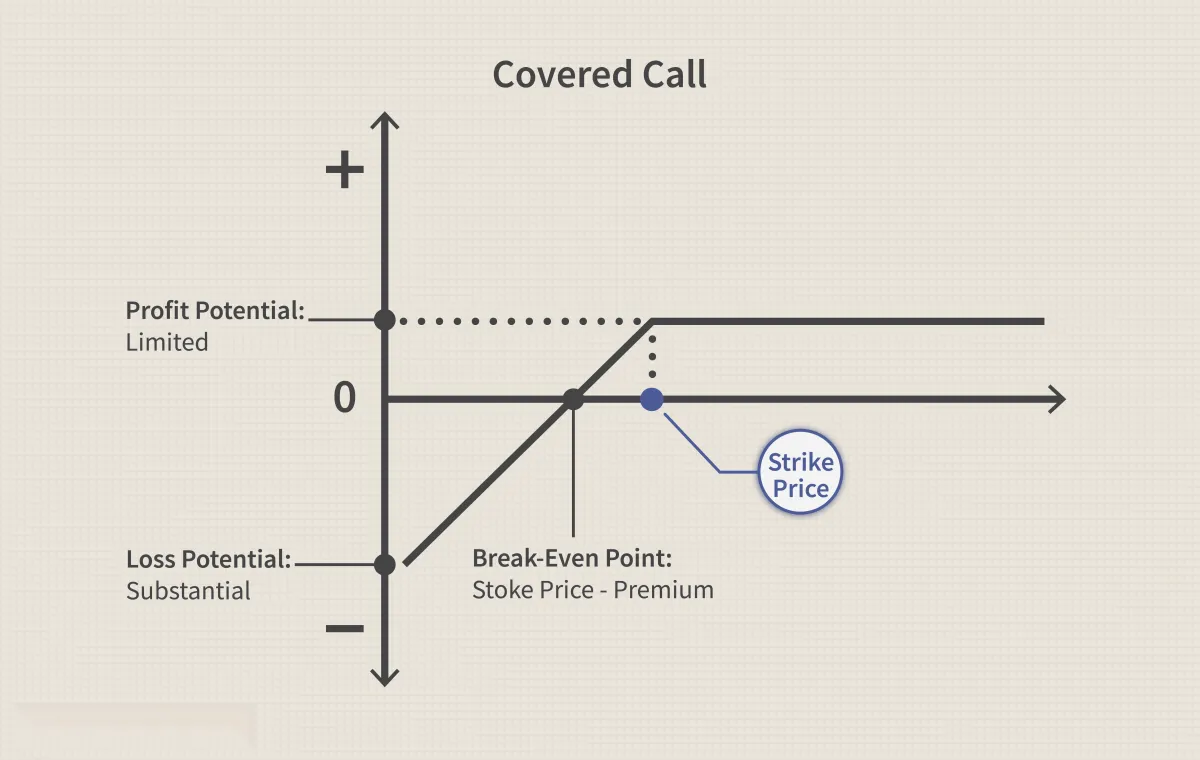
備兌看漲期權策略是指買入100股標的資產股票,同時賣出一份針對這些股票的看漲期權。當交易者賣出看漲期權時,可以收取期權費,從而降低股票的成本基礎,並提供一定的下行保護。作爲回報,通過賣出期權,交易者同意以期權的行權價格出售標的資產股票,從而限制了交易者的上漲潛力。
例子
假設一位交易員以每股 44 美元的價格買入 1000 股 BP( BP )股票,同時賣出 10 份行權價爲 46 美元、一個月後到期的看漲期權(每 100 股股票對應一份合約),每股期權費爲 0.25 美元,即每份合約 25 美元,10 份合約共計 250 美元。這 0.25 美元的期權費將股票的成本價降低至 43.75 美元,因此標的資產價格下跌至此水平的任何損失都將被期權費所抵消,從而提供的下行保護有限。
如果股價在到期前上漲至 46 美元以上,則賣出的看漲期權將被行使(或“被行權”),這意味着交易者必須以期權的行權價格交付股票。在這種情況下,交易者每股將獲利 2.25 美元(46 美元行權價 - 43.75 美元成本價)。
然而,這個例子表明交易者預計BP股價在未來一個月內不會超過46美元,也不會大幅低於44美元。只要股價不漲到46美元以上,並且在期權到期前不被行權,交易者就能完全保留期權費,並可根據需要繼續賣出看漲期權。
風險/回報
如果股價在到期日前上漲至行權價以上,則賣出的看漲期權可以被行使,交易者必須以期權的行權價交付標的股票,即使該行權價低於市場價格。作爲對這種風險的補償,備兌看漲期權策略提供的下行保護有限,其形式爲賣出看漲期權時收到的權利金。
保護性推杆
保護性看跌期權是指買入一份下行看跌期權,其金額足以覆蓋您持有的標的資產頭寸。實際上,這種策略設定了一個下限,低於該下限您不會遭受更大的損失。當然,您需要支付期權費。因此,它就像一份保險,可以有效防止損失。對於持有標的資產並希望獲得下行保護的交易者來說,這是一種理想的策略。
因此,保護性看跌期權是一種買入看跌期權的策略,與我們前面討論的策略類似;然而,顧名思義,其目標是保護股價免受下跌風險,而不是試圖從下跌中獲利。如果交易者長期看好某隻股票,但希望防範短期內的下跌,他們可能會買入保護性看跌期權。
如果標的資產價格上漲,且在到期日高於看跌期權的行權價格,則該期權到期作廢,交易者損失期權費,但仍可享受標的資產價格上漲帶來的收益。另一方面,如果標的資產價格下跌,交易者的投資組合價值會下降,但看跌期權的收益可以很大程度上彌補這一損失。因此,該頭寸可以有效地被視爲一種保險策略。
例子
交易者可以將行權價格設定在當前價格以下,以降低期權費,但代價是下行保護能力的下降。這可以看作是一種可抵扣保險。例如,假設一位投資者以每股 44 美元的價格買入 1000 股可口可樂 ( KO ) 股票,並希望在未來兩個月內保護該投資免受不利的價格波動影響。以下是可供選擇的看跌期權:
| 保護性推杆示例 | |
|---|---|
2018年6月選項 | 優質的 |
44美元 | 1.23美元 |
42美元 | 0.47美元 |
40美元投入 | 0.20美元 |
表格顯示,保護成本隨保護水平的提高而增加。例如,如果交易者想要保護投資免受價格下跌的影響,他們可以購買10份行權價爲44美元的平值看跌期權,每股價格爲1.23美元,或每份合約123美元,總成本爲1230美元。然而,如果交易者願意承受一定程度的下行風險,選擇成本較低的虛值期權(例如行權價爲40美元的看跌期權)也是可行的。在這種情況下,期權頭寸的成本將大大降低,僅爲200美元。
風險/回報
如果標的資產價格保持不變或上漲,潛在損失將僅限於期權費,期權費是作爲保險支付的。但是,如果標的資產價格下跌,資本損失將被期權價格的上漲所抵消,並且損失金額將限制在初始股票價格與行權價格之差加上已支付的期權費。在上述示例中,如果行權價格爲 40 美元,則每股損失限制爲 4.20 美元(44 美元 - 40 美元 + 0.20 美元)。
其他一些期權策略
這裏概述的四種策略簡單易懂,大多數新手交易者或投資者都能掌握。然而,除了簡單的買入看漲期權或看跌期權之外,還有更復雜、更精細的策略。我們將在其他地方討論這些策略,這裏僅簡要列出一些其他基本的期權頭寸,這些頭寸適合那些熟悉上述策略的人:
- 已婚看跌期權策略:類似於保護性看跌期權,已婚看跌期權是指買入平值(ATM)看跌期權,買入數量與現有股票多頭頭寸對沖。這樣,它就模擬了看漲期權(有時稱爲合成看漲期權)。
- 保護性領口策略:領口策略是指,持有標的股票多頭頭寸的投資者買入虛值(即下跌)看跌期權,同時賣出同一股票的虛值(上漲)看漲期權。
- 多頭跨式期權策略:買入跨式期權可以讓你從未來的價格波動中獲利,而無需押注價格上漲還是下跌——無論哪個方向都能盈利。在這種策略中,投資者同時買入同一標的資產的看漲期權和看跌期權,行權價和到期日均相同。由於涉及購買兩個平值期權,因此它比其他一些策略成本更高。
- 長跨式期權策略:與跨式期權類似,長跨式期權的買方同時買入一份價外看漲期權和一份看跌期權。它們的到期日相同,但行權價不同:看跌期權的行權價應低於看漲期權的行權價。與跨式期權相比,長跨式期權的期權費支出較低,但需要股價上漲或下跌才能盈利。
期權交易有哪些級別?
我如何開始交易期權?
如今大多數在線券商都提供期權交易服務。通常情況下,您需要申請並獲得批准才能進行期權交易。您還需要一個保證金賬戶。獲得批准後,您可以像交易股票一樣下單交易期權,但需要使用期權鏈來確定標的資產、到期日、行權價格以及期權類型(看漲期權或看跌期權)。然後,您可以爲該期權下達限價單或市價單。
期權在白天何時交易?
股票期權(股票期權)的交易時間與股票市場正常交易時間相同,通常爲美國東部時間上午 9:30 至下午 4:00。
期權在哪裏交易?
上市期權在芝加哥期權交易所 (CBOE) 、波士頓期權交易所 (BOX)和國際證券交易所 (ISE)等專業交易所進行交易。如今,這些交易所大多已實現電子化,您通過經紀商發送的訂單將被路由至其中一家交易所,以獲得最佳執行效果。
你可以免費交易期權嗎?
儘管許多券商現在提供股票和ETF的免佣金交易,但期權交易仍然涉及費用或佣金。通常會收取每筆交易的費用(例如4.95美元)以及每份合約的佣金(例如每份合約0.50美元)。因此,如果您按照這種定價結構購買10份期權,您的總成本將爲4.95美元 + (10 x 0.50美元) = 9.95美元。
歸納總結
期權爲投資者提供了從標的證券交易中獲利的替代策略。期權策略多種多樣,涉及期權、標的資產和其他衍生品的各種組合。初學者可掌握的基本策略包括買入看漲期權、買入看跌期權、賣出備兌看漲期權和買入保護性看跌期權。與直接交易標的資產相比,期權交易具有一些優勢,例如下行風險保護和槓桿收益,但也存在一些劣勢,例如需要預先支付期權費。交易期權的第一步是選擇一家經紀商。
幸運的是,雅虎財經整理了一份最佳在線期權交易經紀商名單,讓入門變得更加容易。