
期权是一种衍生品合约,它赋予合约买方(期权持有人)在未来某个时间点以选定价格买入或卖出标的证券的权利(而非义务)。卖方会向期权买方收取一笔称为期权费的费用。如果市场价格对期权持有人不利,他们会让期权到期作废而不行使该权利,从而确保潜在损失不超过期权费。另一方面,如果市场价格朝着有利于期权持有人的方向发展,他们就会行使该权利。
期权通常分为“看涨期权”和“看跌期权”。看涨期权是指买方购买未来以预先约定的价格(称为行权价或执行价)购买标的资产的权利。看跌期权是指买方购买未来以预先约定的价格出售标的资产的权利。
让我们来看看一些新手投资者可以利用看涨期权或看跌期权来限制风险的基本策略。前两种策略涉及使用期权进行方向性押注,即使押注失败,损失也有限。其他策略则是在现有仓位的基础上增加对冲策略。
要点总结
- 对于新手投资者来说,期权交易听起来可能风险很高或者很复杂,因此他们往往会避而远之。
- 然而,一些使用期权的基本策略可以帮助新手投资者保护其下行风险并对冲市场风险。
- 这里我们来看四种这样的策略:买入看涨期权、买入看跌期权、备兑看涨期权和保护性看跌期权。
买入看涨期权(多头看涨期权)
对于那些希望在市场中进行方向性押注的投资者来说,期权交易具有一些优势。如果您认为某项资产的价格会上涨,您可以用比该资产本身更少的资金购买看涨期权。同时,如果价格下跌,您的损失仅限于支付的期权费,不会超过期权费。对于以下类型的交易者来说,这可能是一种理想的策略:
- 看好或看好某只股票、交易所交易基金 (ETF) 或指数基金,并希望控制风险
- 想利用杠杆来获利。
期权本质上是一种杠杆工具,它允许交易者用比直接交易标的资产更少的资金来放大潜在的上涨收益。例如,与其花费 10,000 美元购买 100 股每股 100 美元的股票,假设你可以花费 2,000 美元购买一份行权价比当前市场价格高 10% 的看涨期权合约。
例子
假设一位交易员想投资 5,000 美元购买苹果公司 ( AAPL ) 的股票,当时股价约为每股 165 美元。用这笔钱,他可以购买 30 股,总价为 4,950 美元。假设接下来一个月股价上涨 10%,达到每股 181.50 美元。忽略经纪佣金和交易费用,这位交易员的投资组合价值将增至 5,445 美元,净收益为 495 美元,即投资本金的 10%。
假设一份行权价为 165 美元、大约一个月后到期的股票看涨期权,每股价格为 5.50 美元,或每份合约 550 美元。根据交易者的可用投资预算,他可以花费 4,950 美元购买 9 份期权。由于期权合约控制 100 股股票,交易者实际上相当于在交易 900 股股票。如果到期时股价上涨 10% 至 181.50 美元,则该期权将变为价内期权(ITM) ,每股价值 16.50 美元(行权价在 165 美元至 181.50 美元之间),即 900 股股票价值 14,850 美元。这意味着净收益为 9,990 美元,投资回报率高达 200%,远高于直接交易标的资产的收益。
风险/回报
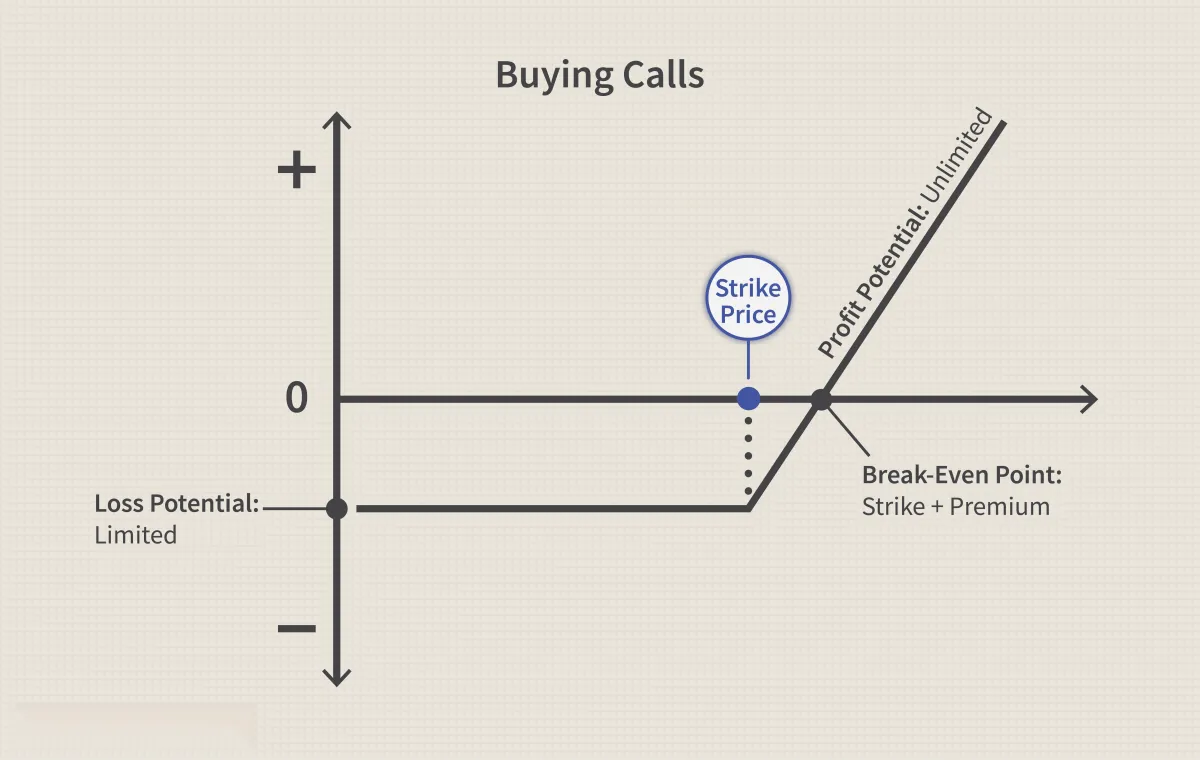
交易者买入看涨期权的潜在损失仅限于已支付的权利金。潜在利润则没有上限,因为期权收益会随着标的资产价格的上涨而增加,直至到期,理论上其涨幅没有极限。
买入看跌期权(做多看跌期权)
如果看涨期权赋予持有者在合约到期前以预定价格购买标的资产的权利,那么看跌期权则赋予持有者以预定价格出售标的资产的权利。对于以下类型的交易者来说,这是一种理想的策略:
- 看空某只股票、ETF 或指数,但又想承担比卖空策略更低的风险?
- 想利用杠杆来获利。
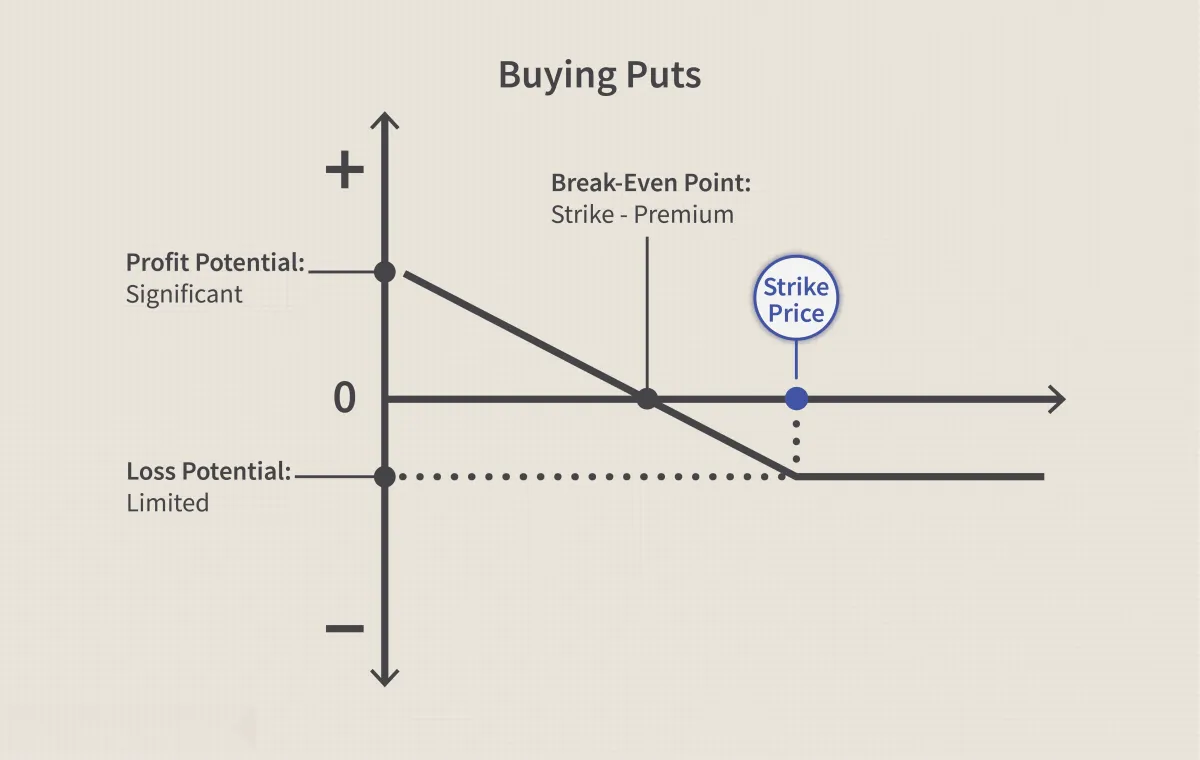
看跌期权的运作方式与看涨期权正好相反,标的资产价格下跌时,看跌期权的价值会增加。虽然卖空也能让交易者从价格下跌中获利,但卖空的风险是无限的,因为理论上价格上涨没有上限。而对于看跌期权来说,如果标的资产价格最终高于期权的行权价格,则该期权将到期作废。
风险/回报
买入看跌期权的潜在损失仅限于支付的期权费。由于标的资产价格不可能跌破零,因此该头寸的最大利润也受到限制。但与买入看涨期权一样,看跌期权也能放大交易者的收益。
备兑看涨期权
与买入看涨期权或买入看跌期权不同,备兑看涨期权策略是在现有标的资产多头头寸的基础上叠加的。它本质上是一种上涨看涨期权,卖出的期权数量足以覆盖现有头寸规模。这样,备兑看涨期权的卖方既可以收取期权费作为收入,又可以限制标的资产的上涨潜力。对于以下类型的交易者来说,备兑看涨期权是一种理想的策略:
- 预计标的资产价格保持不变或略有上涨,您将收取全部期权费。
- 愿意限制上涨潜力以换取一定的下行风险保护
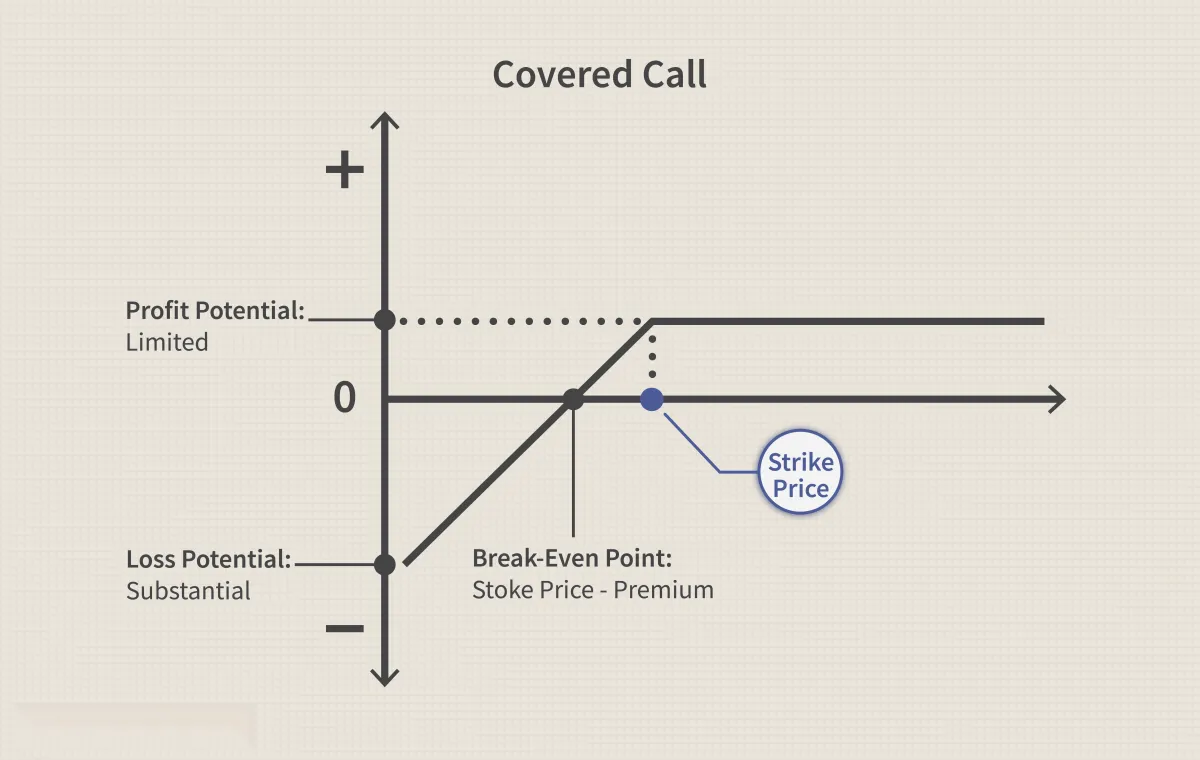
备兑看涨期权策略是指买入100股标的资产股票,同时卖出一份针对这些股票的看涨期权。当交易者卖出看涨期权时,可以收取期权费,从而降低股票的成本基础,并提供一定的下行保护。作为回报,通过卖出期权,交易者同意以期权的行权价格出售标的资产股票,从而限制了交易者的上涨潜力。
例子
假设一位交易员以每股 44 美元的价格买入 1000 股 BP( BP )股票,同时卖出 10 份行权价为 46 美元、一个月后到期的看涨期权(每 100 股股票对应一份合约),每股期权费为 0.25 美元,即每份合约 25 美元,10 份合约共计 250 美元。这 0.25 美元的期权费将股票的成本价降低至 43.75 美元,因此标的资产价格下跌至此水平的任何损失都将被期权费所抵消,从而提供的下行保护有限。
如果股价在到期前上涨至 46 美元以上,则卖出的看涨期权将被行使(或“被行权”),这意味着交易者必须以期权的行权价格交付股票。在这种情况下,交易者每股将获利 2.25 美元(46 美元行权价 - 43.75 美元成本价)。
然而,这个例子表明交易者预计BP股价在未来一个月内不会超过46美元,也不会大幅低于44美元。只要股价不涨到46美元以上,并且在期权到期前不被行权,交易者就能完全保留期权费,并可根据需要继续卖出看涨期权。
风险/回报
如果股价在到期日前上涨至行权价以上,则卖出的看涨期权可以被行使,交易者必须以期权的行权价交付标的股票,即使该行权价低于市场价格。作为对这种风险的补偿,备兑看涨期权策略提供的下行保护有限,其形式为卖出看涨期权时收到的权利金。
保护性推杆
保护性看跌期权是指买入一份下行看跌期权,其金额足以覆盖您持有的标的资产头寸。实际上,这种策略设定了一个下限,低于该下限您不会遭受更大的损失。当然,您需要支付期权费。因此,它就像一份保险,可以有效防止损失。对于持有标的资产并希望获得下行保护的交易者来说,这是一种理想的策略。
因此,保护性看跌期权是一种买入看跌期权的策略,与我们前面讨论的策略类似;然而,顾名思义,其目标是保护股价免受下跌风险,而不是试图从下跌中获利。如果交易者长期看好某只股票,但希望防范短期内的下跌,他们可能会买入保护性看跌期权。
如果标的资产价格上涨,且在到期日高于看跌期权的行权价格,则该期权到期作废,交易者损失期权费,但仍可享受标的资产价格上涨带来的收益。另一方面,如果标的资产价格下跌,交易者的投资组合价值会下降,但看跌期权的收益可以很大程度上弥补这一损失。因此,该头寸可以有效地被视为一种保险策略。
例子
交易者可以将行权价格设定在当前价格以下,以降低期权费,但代价是下行保护能力的下降。这可以看作是一种可抵扣保险。例如,假设一位投资者以每股 44 美元的价格买入 1000 股可口可乐 ( KO ) 股票,并希望在未来两个月内保护该投资免受不利的价格波动影响。以下是可供选择的看跌期权:
| 保护性推杆示例 | |
|---|---|
2018年6月选项 | 优质的 |
44美元 | 1.23美元 |
42美元 | 0.47美元 |
40美元投入 | 0.20美元 |
表格显示,保护成本随保护水平的提高而增加。例如,如果交易者想要保护投资免受价格下跌的影响,他们可以购买10份行权价为44美元的平值看跌期权,每股价格为1.23美元,或每份合约123美元,总成本为1230美元。然而,如果交易者愿意承受一定程度的下行风险,选择成本较低的虚值期权(例如行权价为40美元的看跌期权)也是可行的。在这种情况下,期权头寸的成本将大大降低,仅为200美元。
风险/回报
如果标的资产价格保持不变或上涨,潜在损失将仅限于期权费,期权费是作为保险支付的。但是,如果标的资产价格下跌,资本损失将被期权价格的上涨所抵消,并且损失金额将限制在初始股票价格与行权价格之差加上已支付的期权费。在上述示例中,如果行权价格为 40 美元,则每股损失限制为 4.20 美元(44 美元 - 40 美元 + 0.20 美元)。
其他一些期权策略
这里概述的四种策略简单易懂,大多数新手交易者或投资者都能掌握。然而,除了简单的买入看涨期权或看跌期权之外,还有更复杂、更精细的策略。我们将在其他地方讨论这些策略,这里仅简要列出一些其他基本的期权头寸,这些头寸适合那些熟悉上述策略的人:
- 已婚看跌期权策略:类似于保护性看跌期权,已婚看跌期权是指买入平值(ATM)看跌期权,买入数量与现有股票多头头寸对冲。这样,它就模拟了看涨期权(有时称为合成看涨期权)。
- 保护性领口策略:领口策略是指,持有标的股票多头头寸的投资者买入虚值(即下跌)看跌期权,同时卖出同一股票的虚值(上涨)看涨期权。
- 多头跨式期权策略:买入跨式期权可以让你从未来的价格波动中获利,而无需押注价格上涨还是下跌——无论哪个方向都能盈利。在这种策略中,投资者同时买入同一标的资产的看涨期权和看跌期权,行权价和到期日均相同。由于涉及购买两个平值期权,因此它比其他一些策略成本更高。
- 长跨式期权策略:与跨式期权类似,长跨式期权的买方同时买入一份价外看涨期权和一份看跌期权。它们的到期日相同,但行权价不同:看跌期权的行权价应低于看涨期权的行权价。与跨式期权相比,长跨式期权的期权费支出较低,但需要股价上涨或下跌才能盈利。
期权交易有哪些级别?
我如何开始交易期权?
如今大多数在线券商都提供期权交易服务。通常情况下,您需要申请并获得批准才能进行期权交易。您还需要一个保证金账户。获得批准后,您可以像交易股票一样下单交易期权,但需要使用期权链来确定标的资产、到期日、行权价格以及期权类型(看涨期权或看跌期权)。然后,您可以为该期权下达限价单或市价单。
期权在白天何时交易?
股票期权(股票期权)的交易时间与股票市场正常交易时间相同,通常为美国东部时间上午 9:30 至下午 4:00。
期权在哪里交易?
上市期权在芝加哥期权交易所 (CBOE) 、波士顿期权交易所 (BOX)和国际证券交易所 (ISE)等专业交易所进行交易。如今,这些交易所大多已实现电子化,您通过经纪商发送的订单将被路由至其中一家交易所,以获得最佳执行效果。
你可以免费交易期权吗?
尽管许多券商现在提供股票和ETF的免佣金交易,但期权交易仍然涉及费用或佣金。通常会收取每笔交易的费用(例如4.95美元)以及每份合约的佣金(例如每份合约0.50美元)。因此,如果您按照这种定价结构购买10份期权,您的总成本将为4.95美元 + (10 x 0.50美元) = 9.95美元。
结论
期权为投资者提供了从标的证券交易中获利的替代策略。期权策略多种多样,涉及期权、标的资产和其他衍生品的各种组合。初学者可掌握的基本策略包括买入看涨期权、买入看跌期权、卖出备兑看涨期权和买入保护性看跌期权。与直接交易标的资产相比,期权交易具有一些优势,例如下行风险保护和杠杆收益,但也存在一些劣势,例如需要预先支付期权费。交易期权的第一步是选择一家经纪商。
幸运的是,雅虎财经整理了一份最佳在线期权交易经纪商名单,让入门变得更加容易。