
什麼是應付賬款?
應付賬款是指公司欠供應商和債權人的短期債務或款項。應付賬款是公司爲向供應商購買產品和服務而產生的短期信用義務。
要點總結
- 應付賬款包括欠供應商的短期債務。
- 它們在資產負債表上列爲流動負債。
- 應付賬款與應收賬款相反,應收賬款是流動資產,包括公司所欠的款項。
應付賬款與應收賬款
應付賬款都附帶付款條款。例如,條款可能規定應在30天或90天內向供應商付款。如果公司未在供應商或債權人規定的期限內付款,則構成違約。應付賬款列於公司的資產負債表中。
應付賬款屬於負債,因爲它是公司欠債權人的款項,並在資產負債表的流動負債項下列出。流動負債是公司的短期負債,通常期限少於90天。
應付賬款不應與應收賬款混淆。應收賬款是指客戶欠公司的款項。因此,應收賬款屬於資產,因爲最終,當客戶支付公司提供的商品或服務款項時,應收賬款將轉化爲現金。
應收賬款與應付賬款類似,兩者都提供30天、60天或90天的付款期限。然而,應收賬款是指公司從客戶處收到的款項,而應付賬款則代表公司欠債權人或供應商的款項。
公司資產負債表的構成
資產負債表反映公司在特定時期內的資產、負債和股東權益。資產負債表顯示了公司擁有的資產和負債,以及股東的投資額。
資產負債表分爲三大類:
資產
- 現金及現金等價物
- 有價證券
- 應收賬款或客戶欠公司的款項
- 存貨
負債
- 債務,包括長期債務
- 租金和水電費
- 工資
- 應付股息
股東權益:
- 股東權益是指如果公司所有資產清算完畢,所有債務償還完畢,股東將獲得的金額。
- 股東權益的計算方法是用公司的總資產減去總負債。
真實案例
要了解應付賬款在資產負債表上的列示方式,以下是蘋果公司截至 2017 財年末的資產負債表示例,摘自其年度 10-K 報表。
- 流動負債以紅色突出顯示。
- 蘋果公司的應付賬款約爲 490 億美元(藍色高亮部分)。
- 應付賬款佔蘋果公司 1008 億美元總流動負債的很大一部分(以粉色突出顯示)。
- 我們可以看到,流動負債總額最終匯入總負債 2410 億美元(黃色高亮部分)。
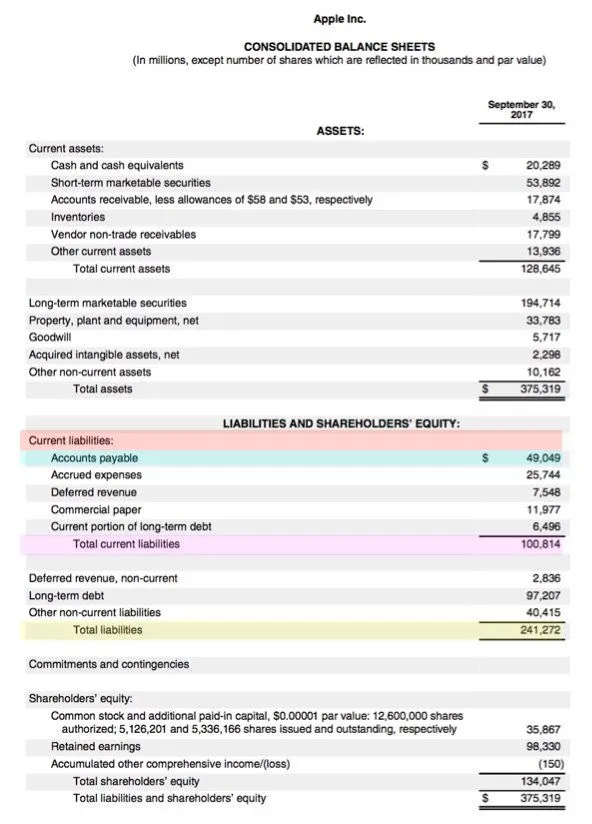
其他流動負債可能包括應付票據和應計費用。流動負債與長期負債的區別在於,流動負債是短期債務,通常在12個月或更短時間內到期。
綜述
應付賬款在資產負債表中被視爲流動負債,而非資產。每筆交易都應記錄在應付賬款明細賬中。
有效且高效地處理應付賬款會對公司的現金流、信用評級、借貸成本以及對投資者的吸引力產生影響。
公司必須確保應付賬款流程的及時性和準確性。應付賬款記錄延遲可能導致負債總額被低估,進而造成財務報表中的淨利潤被高估。