应付账款在资产负债表上如何显示?

  |  

什么是应付账款?

应付账款是指公司欠供应商和债权人的短期债务或款项。应付账款是公司为向供应商购买产品和服务而产生的短期信用义务。

要点总结

  • 应付账款包括欠供应商的短期债务。
  • 它们在资产负债表上列为流动负债。
  • 应付账款与应收账款相反,应收账款是流动资产,包括公司所欠的款项。

应付账款与应收账款

应付账款都附带付款条款。例如,条款可能规定应在30天或90天内向供应商付款。如果公司未在供应商或债权人规定的期限内付款,则构成违约。应付账款列于公司的资产负债表中。

应付账款属于负债,因为它是公司欠债权人的款项,并在资产负债表的流动负债项下列出。流动负债是公司的短期负债,通常期限少于90天。

应付账款不应与应收账款混淆。应收账款是指客户欠公司的款项。因此,应收账款属于资产,因为最终,当客户支付公司提供的商品或服务款项时,应收账款将转化为现金。

应收账款与应付账款类似,两者都提供30天、60天或90天的付款期限。然而,应收账款是指公司从客户处收到的款项,而应付账款则代表公司欠债权人或供应商的款项。

公司资产负债表的构成

资产负债表反映公司在特定时期内的资产、负债和股东权益。资产负债表显示了公司拥有的资产和负债,以及股东的投资额。

资产负债表分为三大类:

资产

  • 现金及现金等价物
  • 有价证券
  • 应收账款或客户欠公司的款项
  • 存货

负债

  • 债务,包括长期债务
  • 租金和水电费
  • 工资
  • 应付股息

股东权益:

  • 股东权益是指如果公司所有资产清算完毕,所有债务偿还完毕,股东将获得的金额。
  • 股东权益的计算方法是用公司的总资产减去总负债。

真实案例

要了解应付账款在资产负债表上的列示方式,以下是苹果公司截至 2017 财年末的资产负债表示例,摘自其年度 10-K 报表。

  • 流动负债以红色突出显示。
  • 苹果公司的应付账款约为 490 亿美元(蓝色高亮部分)。
  • 应付账款占苹果公司 1008 亿美元总流动负债的很大一部分(以粉色突出显示)。
  • 我们可以看到,流动负债总额最终汇入总负债 2410 亿美元(黄色高亮部分)。
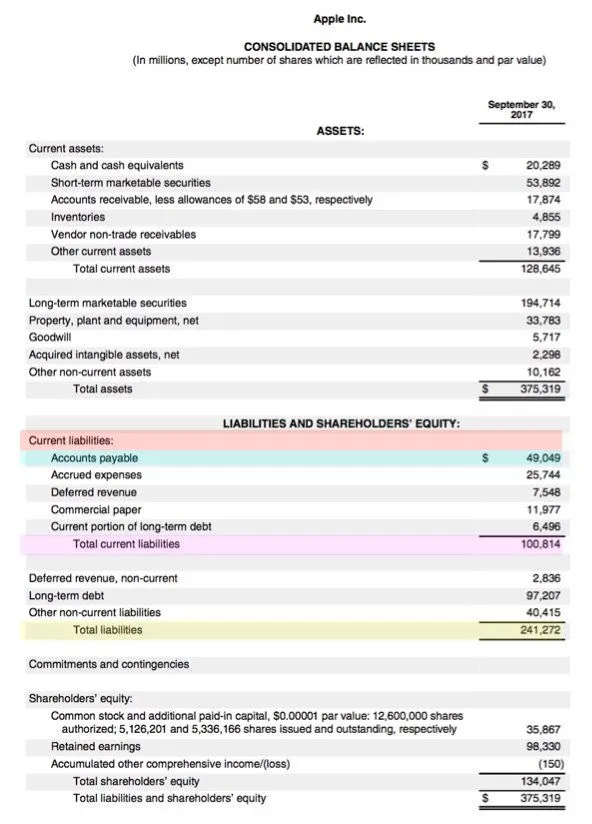
其他流动负债可能包括应付票据和应计费用。流动负债与长期负债的区别在于,流动负债是短期债务,通常在12个月或更短时间内到期。

归纳总结

应付账款在资产负债表中被视为流动负债,而非资产。每笔交易都应记录在应付账款明细账中。

有效且高效地处理应付账款会对公司的现金流、信用评级、借贷成本以及对投资者的吸引力产生影响。

公司必须确保应付账款流程的及时性和准确性。应付账款记录延迟可能导致负债总额被低估,进而造成财务报表中的净利润被高估。

推荐阅读

相关文章

企业如何确定资产是否可能受损?

什么是受损资产?在美国,当账面价值或账面净值超过预期的未来现金流量时,资产被视为减值。如果企业将钱花在资产上,但不断变化的环境导致购买成为净损失,就会发生这种情况。几种可接受的测试方法可以识别受损资产。如果减值是永久性的,公司应当采用允许的方法计量减值损失,使其反映在公司的财务报表中。

公司内资本化成本的典型例子是什么?

在会计中,如果公司希望在很长一段时间内消耗该项目,则项目的成本被分配到资产成本,而不是费用。项目或固定资产的成本不计入费用,而是在其使用寿命内资本化并摊销或折旧。企业资本化成本的典型例子是不动产、厂房和设备项目。例如,如果一家公司购买机器、建筑物或计算机,则成本不会计入费用,但会在资产负债表上作为固定资产资本化。

比例分配如何影响资产折旧?

有几种方法可以计算资产的折旧。四种最常见的方法包括:直线法双倍余额递减年数总和生产单位了解折旧公司选择最适合他们的方法。一般来说,折旧是有利的,原因有几个。主要是企业将资产成本分摊到指定时间段内的合法方式。这可以防止企业报告不会显着影响单个报告期内的底线的大量一次性成本。相反,公司可以在资产的使用期限内分摊费用。

Z 分数与标准偏差:有什么区别?

Z 分数和标准偏差:概述尽管金融业可能很复杂,但对基本数学构建模块的计算和解释的理解仍然是成功的基础,无论是在会计、经济学还是投资领域。标准差和 Z 分数就是两个这样的基础。 Z 分数可以帮助交易者衡量证券的波动性。分数显示了一个值与平均值的距离(高于或低于)。

营运资本的哪些变化会影响现金流?

营运资本和现金流是财务分析的两个最基本概念。营运资本与公司财务报表中的资产负债表相关,而现金流与公司财务报表中的现金流量表相关。由于财务报表的不同部分相互影响,营运资本的变化会影响公司的现金流。要找出其中的原因,了解各个组成部分本身很重要。营运资金营运资金 表示公司流动资产与流动负债之间的差额。

资产负债表总是平衡的吗?

资产负债表应该始终保持平衡。资产负债表的名称源于资产每次都会等于负债和股东权益这一事实。了解资产负债表资产负债表上的资产包括公司拥有的或未来将收到的可衡量资产。负债是公司所欠的款项,例如税款、应付款项、工资和债务。股东权益部分显示公司的留存收益和股东投入的资本。要使资产负债表保持平衡,总资产应等于负债和股东权益的总和。

相关词条

审计员意见:定义、运作方式、类型

什么是审计师的意见?审计师的意见是财务报表附带的证明。它基于对用于编制报表的程序和记录的审计,并就财务报表中是否存在重大错报发表意见。审计师意见也可称为会计师意见。了解审计师的意见审计师的意见在审计报告中提出。审计报告首先概述了管理层的责任和审计公司的责任。第二部分确定了审计师发表意见的财务报表。

“只是说不”防御定义

什么是“只说不”的辩护? “只说不”防御是董事会采用的一种策略,通过简单地拒绝谈判和完全拒绝潜在买家可能提供的任何东西来阻止敌意收购。 “只说不”抗辩的合法性可能取决于目标公司是否有其所追求的长期战略,其中可能包括与提出收购要约的公司以外的公司合并,或者收购要约是否低估公司。

重新加载选项定义

什么是重新加载选项?重新加载期权是一种员工薪酬,在行使先前发行的期权时授予额外的股票期权(ESO)。重新加载选项是一种功能,它不是以现金支付员工,而是在员工被行使时获得公司股票的补偿。新授予(重载)期权的行权价格设定为授予重载期权当日股票的市场价格。

股东权益 (SE) 定义

什么是股东权益(SE)?股东权益(SE)一词是指公司的净资产或如果公司在偿还所有债务后清算,将返还给股东的总金额。因此,SE 是所有者在所有债务清偿后对资产的剩余索取权。股东权益等于公司的总资产减去总负债。留存收益是股东权益的一部分,任何投资于公司的资本也是如此。

营运资本定义

什么是营运资本?营运资本,也称为净营运资本 (NWC),是公司流动资产(例如现金、应收账款/客户未付账单、原材料和制成品库存)与流动负债(例如应付账款和债务)之间的差额。 NWC 是衡量公司流动性、运营效率和短期财务健康状况的指标。如果一家公司的 NWC 为正值,那么它应该具有投资和增长的潜力。

营运资金管理定义

什么是营运资金管理?营运资金管理是一项业务战略,旨在通过监控和使用其当前资产和负债以最有效地利用来确保公司有效运营。营运资金管理的效率可以使用比率分析来量化。重点营运资金管理需要监控公司的资产和负债,以维持足够的现金流来满足其短期运营成本和短期债务义务。