
投資組合風險
證券相關性與投資組合的風險
1.證券組合中各單個證券預期收益存在着正相關時,如屬完全正相關,則這些證券的組合會產生任何的風險分散效應:它們之間正相關的程度越小,則其組合可產生的分散效應越大。相同或相關行業股票無法有效分散風險,例如強週期行業中的煤炭、有色金屬、石油、航運等組合在一起風險不會減少。
2.當證券組合中各單個證券預期收益存在着負相關時,如屬完全負相關,這些證券的組合可使其總體風險趨近於零(即可使其中單個證券的風險全部被分散掉);它們之間負相關的程度越大,則其組合可產生的風險分散效應也越大。例如煤炭與火電,煤炭價格上漲,煤炭股受益,火電股就受損。
3.當證券組合中各單個證券預期收益之間相關程度爲零(處於正相關和負相關的分界點)時,這些證券組合可產生的分散效應,將比具有負相關時小,但比具有正相關時大。
組合個股數量與系統風險
投資風險來源於兩類風險。第-類風險是與市場的整體運動相關聯的,我們稱之爲系統風險。這類風險因其來源於宏觀因素變化對市場整體的影響,因而亦稱之爲“宏觀風險"。市場風險、貶值風險、利率風險、匯率風險和政治風險均屬此類。
第二類風險則基本上只同某個具體的股票、債券相關聯,我們稱之爲非系統風險。這種風險米自於企業內部的微觀因素,因而亦稱之爲“微觀風險”。偶然事件風險、破產風險、流通性風險、違約風險等均屬此類。
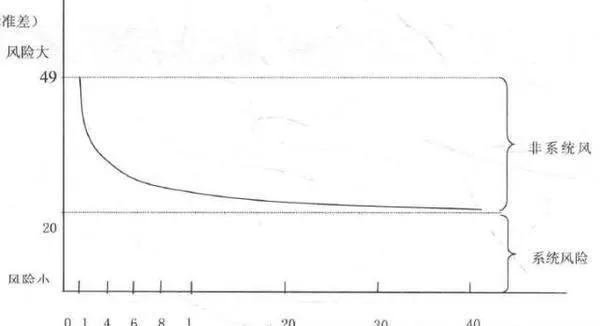
對任一投資,在數量上,總風險等於系統風險與非系統風險之和。通過配置一定數量證券品種的投資組合能夠將非系統風險最大限度地降低,從而剩下系統風險。研究表明,20~30只股票足以分散掉個股風險,剩下系統風險,所以,如果資金量夠大,最好涵蓋到十多隻到二十多隻股票,資金量小也要有五、六隻,而且要分散到不同的行業。主動型的投資者沒有必要爲了規避非系統風險而持有更多數量的股票,一是繼續降低非系統風險的效果有限,二是投資者也無法深入瞭解超過二三十隻股票,恰恰相反,投資並不熟悉的證券纔是最大的風險,如圖9-2所示。
個股倉位控制
在個股的倉位選擇上,可以參考凱利公式所蘊含的原則。凱利公式最初爲AT&T貝爾實驗室物理學家約翰.拉里●凱利根據同僚克勞德.艾爾伍德●香農於長途電話線噪聲上的研究所建立。凱利公式可應用於多次的隨機賭博遊戲,解決如何投注可使資金的複利增長率最高,且永遠不會導致完全損失所有資金。它假設賭博可無限次進行,而且沒有下注上下限。
凱利公式:f=(bp-cq)/be
式中:f爲現有資金應進行下次投注的比例:b爲投注獲勝時的盈利率:e爲投注失敗時的虧損率;p爲獲勝概率:q爲落敗概率,即1-p。
凱利公式最簡單的例子:如果有一種賭博機會,你可以不斷重複下注。假若你贏的概率是p=0.6,輸的概率是1-p=0.4。如果贏了,你用來投資的錢就翻倍;輸了,錢就全部損失了。那麼,你每次應該用你手中資金的多少去投資以便達到最好的回報?顯然,一次就把全部錢都投進去不是.個好的策略。如果賭錯了,根本就沒有再攜回來的機會。正確的答案是:f(1X0.6-1X0.4)/1X1=0.2你每次應該用你手頭資金的20%去賭。在獲.勝既率不變的情況下,平均每賭36次,你手裏的錢就會翻一番。如果獲勝概率p<0.5,就不應該參與。
在股票投資中,一隻股票的投資盈利率怎麼估算呢?其實可以假設股票回到合理估值,投資者可以賺百分之幾。投注失敗時的虧損率又如何估算?這確實更困難,可以考慮目前價格跌到歷史上最低估值會虧損多少,或者考慮跌到淨資產會虧多少,甚至假設由於公司破產全部虧光。獲勝概率估算同樣困難,如果一個公可受到的影響因素多,除了自身還有外部環境因素,顯然最終預測成功的概率較低。例如證券公司,不但受自身因素影響,更受到證券行業的影響,因而成功預測的概率低。此外,如果存在催化劑或者炒作主題,無疑價格向所評估出來的價值成功迴歸的概率更高。用通俗的話來說,股票價格越低估,公司基本面越強勁,越清晰容易理解,潛在利空因素越少,存在催化劑,個股的倉位可以越重。
現實終究此模型,錄入參數無法準確假設是導致凱利公式在投資運用中最大的侷限。此外,凱利公式並沒考慮到投資的時間因素,如果價值評估正確,-.年內價格迴歸價值的概率可能是50%,但長期看,隨着時間的流逝,概率會越接近100%。
傳統的價值投資,在確信基本面無誤的情況下,是越跌越買,逐步加重倉位,直至個股到達組合倉位上限,當然如果在這-過程中發現看錯公司,則停止買入。當個股價格迴歸到價值並仍不斷上漲時,保守的價值投資者就已經選擇清倉,而試圖賺市場錢的則會將個股的倉位逐步減少,直至完全脫離基本面嚴重高估時,全部清倉。當然,在完全清倉後,股價仍然可能依舊大漲特漲,但和價值投資者已經沒有關係了,超出理解能力以外的錢不掙也罷。
忘記初始成本
運作投資組合時,應儘可能從零開始,也就是說,不管什麼時候,你都要假設你手上全是現金,問自己如果手中都是現金現在應該如何配置資產和證券?不過,投資者確實很難客觀評估自己! 個人總結 如果說前述章節提到的價值趨勢是勤奮型的交易選手選擇,那麼資產動態平衡則更適合懶人型投資選手。它們分別代表着證券市場價格波動一直交替存在的兩種現象,即功量和均值迴歸(或稱爲反轉)。