
低估績優
低估鎖優策略就是儘可能地以越使宜的價格買入越優質的公司,這些優質的公司的業績在過往的財報中都能得到體現。低估績優策略是價值投資中最常見的策略,它的一個假設前提是過往出色的公司在木來出色的概率會更高。好比我們更願意相信一個經常考90分的學生下次考試還會考90分,而不是一個經常不及格的學生下次考試就突然得了90分,當然也存在這種可能,不過極小。值得注意的是,一旦好學生突然考試不及格,就大大跌破人們的眼鏡,同樣,優質公司不再優秀,業績和估值的雙重下滑會重創投資人。
低估績優按側重點不同分爲兩類:低估類和成長類。低估類更強調股價遠低於公司現在的價值,價值投資的鼻祖格雷厄姆就屬於此類。成長類;更強調公司未來的價值會快速成長遠高於公司現在的股價,費雪是成長類投資者的代表。
低估類價值投資的特徵是市盈率、市淨率低,淨資產收益率中等或者偏高,收入或利潤低位數增長或者不增長,股息收益率尚可或者可觀。
成長類價值投資的特徵市盈率、市淨率中等尚可接受,不會--味強調上述指標要很低,但強調收入或者利潤要高速增長,長期增長空間巨大,淨資產收益率未來高,投資此類公司非常需要投資者具有遠見,抓住大勢,對能力要求高。一般而言,收入和利潤能夠以20%~~30%甚至更快的速度連續多年增長就是快速成長型公司,這種公司多爲中小型公司,處於生命週期早中期和新興行業。當然,也有一些大中型公司處於行業集中度提升期,收入增速不高,但由於形成壟斷地位,利潤增速同樣很快。
如果你能夠以低估類的價格買到成長類的公司,你就高興吧!成長類投資如果偏離價值太遠(不論現在的價值還是未來的價值)就屬於概念或主題炒作了。
中小盤價值港股投資組合啓示
(注:本文2014年4月11日發表於《證券市場週刊》
我曾花了一晚的時間通過財務數據篩選出57只中小盤低估值港股,並於次日2012年10月16日將該組合在雪球網(htp://xueqiu.com/2751308955/22315249)上公佈。當時,這57只股票被我戲稱爲“垃圾”組合,因爲所選股票便宜得如同被人廢棄的垃圾,而我想要從中淘出寶來。沒想到--年半過去,這羣“垃圾”組合真的變成了黃金,截至2014年4月2日,香港恒生指數上漲了6.5%,追蹤港股中國概念中小盤公司的MSCI中國中小盤指數上漲29.1%,而“垃圾”組合中57只股票平均漲幅50.4%。如果等權重投資,根據好買基金網同期數據顯示,該組合能夠在68只海外投資的QDII基金中排名第三,超過的它的基金只有富國中國中小盤(61.5%)和廣發業太精選股票(57.9%)。我在後來實際投資的港股中也受益於這個組合。那麼我當時是怎麼篩選出該組合的呢?其實並不複雜。首先,我利用免費的Google股票篩選功能在當時1500只左右的港股中粗選了200多隻。篩選的條件是:第一,市值300億元以下:第二,市盈率小於15;第三,市淨率小於2.5;第四,5年平均淨資產收益率大於12%;第五,上年淨資產收益率大於8%。第一輪篩選是希望能夠選出業績相對穩定且估值較低的股票,耗時大約幾分鐘。之後,由於股票篩選軟件功能限制,我通過阿思達克財經網對個股進行財務數據的手動篩選,篩選原則仍然可以通過客觀的財務數據表達,絕大部篩選條件可以使用更高級版本的金融數據庫實現。
第二輪的財務篩選是專爲港股市場特徵設計,主要原則包括:第一,對比歷年經營性現金流淨額與淨利潤情況,經營性現金流淨額小於淨利潤太多的公司剔除。這是因爲經營性現金流是盈利質量的保證,此外,由於港股中有很多公司利潤靠資產重估,誇大了實際的盈利與資產數據,造成了淨資產收益率、市盈率、市淨率的失真,經營性現金流淨額能很好剔除資產重估帶來的影響。第二,一般而言,派息率與所得稅率這兩個率相加不超過40%的公司剔除。第三,籌資現金流裏的股本融資金額太大或者太頻繁的公司剔除,兩三年內新上市融資的公司剔除。上述第二、三條件都專爲預防港股老千股而設。香港老千股比例極高,這類公司不是財務造假就是善於利用資本市場賺取中小股東的錢,實質價值不高,不幸買中很可能使得投資者血本無歸。而避免老千股的方法就是看公司有沒有頻繁籌資,有沒有付出足夠多的現金股息以及上交足夠的稅金。第四,有息負債率太高的公司剔除,一般而言,有息負債對淨資產比例超過100%的公司風險開始偏大。這一條原則是避免財務風險過高和資本支出過大的企業。完成這-.輪篩選時間較久,耗費大約四五個小時,看了200多家公司財務數據摘要,最終篩選出57只股票。這些股票當時的市淨率、市盈率及2012年10月16日至2014年4月2日期間的漲跌幅情況如下。
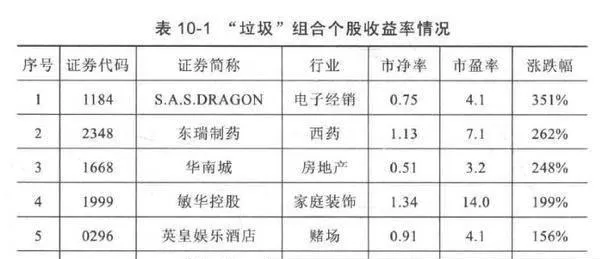
57只股票當時平均市淨率1.09倍,平均市盈6.3倍,平均淨資產收益率17%,截至2014年4月2日,整個組合平均漲幅50.4%,漲幅最高351%,跌幅最多51%,40只股票取得了正收益,公司最大市值354億元,最小市值3.57億元,平均市值54.3億元。我曾經及現在持有“垃圾”組合中的股票達6只,雖然有所受益,但實際的投資收益率仍然遠遜於該組合。“垃圾”組合表現之優異,其中原因令人深思,也給人啓示。
首先,格雷厄姆式的價值投資在港股市場非常有效。香港市場和國內市場的估值環境存在根本的不同,由於中小盤股票市值小、流動性低,業績不穩定,中小盤股票被機構研究員覆蓋程度低,受到的關注少,股票價值未被充分挖掘。即便機構想要買入,但由於資金體量大,無法買到足夠多的份額以適應分散投資需求。這就給了擁有專業知識的散戶投資者充分發揮能力的空間,也是其優勢所在。不過值得一提的是單純估值指標低的股票組合未必跑得贏市場,我在選出“垃圾”組合前一年,其實已經選過第一版的“垃圾”組合。2011年9月我也選出40多隻便宜的“垃圾”股票,到2012年10月再回頭看這些股票,發現撿回來的真的是垃圾,股票平均下跌7%,而同期恒指上漲了4%。爲什麼兩版組合差異如此之大?因爲第一版的“垃圾”組合單純考慮估值便宜,沒有考慮是老千公司導致股票便宜的情況,選入過多老幹公司,這些公司根本漲不起來,不然就是停牌。而加入了現金流、籌資情況、現金分紅率等指標以防止選中老千股的第二版“垃圾”組合則表現出明顯的超額收益。可是即便如此,在57只股票中仍然有1只股票思嘉集團因爲財務問題停牌。
其次,單純財務指標選股有效,是性價比最高的選股方式。選股可以很複雜,需要理解技術知識、行業前景、公司戰略、領導人風格、競爭結構、市場營銷、產品、價值鏈、企業文化、公司治理等方面。但選股也可以很簡單,僅僅懂得淨資產收益率、市淨率、市盈率、股息率,有息負債率、現金流這幾個簡單指標再分散投資也可以取得良好回報。我曾經及現在持有“垃圾”組合中的股票達6只,這6只都做過更深的基本面研究,企圖優中選優,但事實是不深入研究的“垃圾”組合完勝研究得辛苦的“精選”組合。這或許就是著名投資大師塞思卡拉曼所指的信息通常遵循80/20原則,即最初80%的信息可以在最初所花的20%時間內獲得。卡拉曼認爲知道所有的事實並不總能產生回報,商業信息很容易出現變化,試圖收集所有信息只會降低投資者的回報。
最後,是無效市場中的有效性。翻看漲幅前幾名的公司會發現一個有意思的現象,這些公司從來就不是完美的公司,在當時來看幾乎都存在明顯缺陷。漲幅第一的S.A.S.DRAGON是家電子供應鏈管理服務企業,行業並不算好,即便2013年創歷史利潤最高水平,淨利潤率仍然不足2%。漲幅第二的東瑞製藥和漲幅第四的敏華控股在2012年淨利潤還分別下滑22%和51%,2013年業績恢復,屬於困境反轉型。漲幅第三的華南城是開發和經營商品交易市場的房地產商,如果不是騰訊入股,被解讀爲線上線下業務融合,增長空間打開,市場估值還苦苦在一-倍市淨率以下掙扎。漲幅第五的英皇娛樂酒店近年雖然利潤一直上漲,但因爲大股東的關係一直被市場懷疑是老千股。漲幅第七的互太紡織和第十五的申洲國際是夕陽產業的紡織行業,替品牌服裝商打工,技術壁壘低,面臨勞動力和原材料不斷上漲壓力,屬於一看就令投資人沒興趣的行業。漲幅第九的長安民生物流專爲大股東提供汽車和汽車原材料及零部件運輸管理,關聯交易及單一客戶,依賴風險很高。漲幅第十二的中視金橋爲央視廣告代理商,自然供應商幾乎就是中央電視臺一家。
當投資者有了上述認識後,還會選擇這些公司嗎?難道不會選擇--些更穩妥點的公司,一些自認爲前景更光明的公司嗎?這正是我犯的錯誤,漲幅最大的公司我幾乎都沒選上或拿住。我就成功抓住了英皇娛樂酒店這一隻股票並持有至今,而敏華控股我也曾經拿過,但被巨幅利潤衰退給嚇跑了,幾乎沒盈利。漲幅第十--的天德化工,我買後因信息披露內容較少,上漲幅度過慢而賣出,結果它慢悠悠也漲了很多。我當時還買了寶業集團這隻地產股,當時它的市淨率、市盈率和華南城兒乎一樣因而兩隻股票在榜單裏排在一起,但寶業集團有息負債率很低,而華南城該指標較高,我保守起見就選擇了寶業集團持有至今,略有虧損,而華南城則上漲了2.5倍。我後來還買入奧普集團控股和華寶國際持有至今,這兩隻股票提供的股息較爲令人滿意。“垃圾”組合裏的個股I正是由於它們鉸高的經營風險和不被看好的前景,市場纔給了各自的低估值,可這麼一羣公司組合起來實質風險並不高,一方面因爲各自同時發生最差情況的概率很低,另一方面整體的低估值化解了風險。
當然,非常專業的研究員或投資者通過不斷地收集公司信息也可能抓住當中的牛股,可是這需要大量的研究。還需要覆蓋如此之多的公司。有時候,世界就是太複雜了,根本預計不到公司的發展狀況。即便收集到信息,股價非常可能早已走在前面。我觀察到漲幅居前的公司目前的淨資產收益率情況較選股當時幾乎都有上升或者保持持平,而取得負收益的公司淨資產收益率竟然全部都是下降的。港股市場價格糾正效率令人感嘆。
所以,我才認爲這是一個無效的市場,會存在低估的股票,然後它某種程度又是有效的,投資者對這些公司的判斷很難超越市場。
不論如何,“垃圾”組合終究屬於過去式了,下一個投資機會在哪裏?我認爲是A股的大藍籌股,單從市場對它們的戲稱“大爛臭”可見不受歡迎,但這和港股“垃圾”組合不又有異曲同工之處嗎?這些“大爛臭”許多股價低於淨資產,卻仍然擁有不錯的盈利能力,僅是股息就能夠提供5%~10%的收益率。
可怕的A股大爛臭
我曾在2014年1月7日在雪球博客發佈了一個名爲“大爛臭”的投資組合Chttp://xueqiu.com/2751308955/26986348),結果2014年該組合平均收.益率爲70%,超過當年指數水平,而且在2015年仍然顯示出了超額收益。從2014年初到2015年7月17日,該組合平均上漲123.6%,而同期的滬深300指數、中小板指數、創業板指數收益率分別爲78.2%、75.6%、113.4%。