
低估绩优
低估锁优策略就是尽可能地以越使宜的价格买入越优质的公司,这些优质的公司的业绩在过往的财报中都能得到体现。低估绩优策略是价值投资中最常见的策略,它的一个假设前提是过往出色的公司在木来出色的概率会更高。好比我们更愿意相信一个经常考90分的学生下次考试还会考90分,而不是一个经常不及格的学生下次考试就突然得了90分,当然也存在这种可能,不过极小。值得注意的是,一旦好学生突然考试不及格,就大大跌破人们的眼镜,同样,优质公司不再优秀,业绩和估值的双重下滑会重创投资人。
低估绩优按侧重点不同分为两类:低估类和成长类。低估类更强调股价远低于公司现在的价值,价值投资的鼻祖格雷厄姆就属于此类。成长类;更强调公司未来的价值会快速成长远高于公司现在的股价,费雪是成长类投资者的代表。
低估类价值投资的特征是市盈率、市净率低,净资产收益率中等或者偏高,收入或利润低位数增长或者不增长,股息收益率尚可或者可观。
成长类价值投资的特征市盈率、市净率中等尚可接受,不会--味强调上述指标要很低,但强调收入或者利润要高速增长,长期增长空间巨大,净资产收益率未来高,投资此类公司非常需要投资者具有远见,抓住大势,对能力要求高。一般而言,收入和利润能够以20%~~30%甚至更快的速度连续多年增长就是快速成长型公司,这种公司多为中小型公司,处于生命周期早中期和新兴行业。当然,也有一些大中型公司处于行业集中度提升期,收入增速不高,但由于形成垄断地位,利润增速同样很快。
如果你能够以低估类的价格买到成长类的公司,你就高兴吧!成长类投资如果偏离价值太远(不论现在的价值还是未来的价值)就属于概念或主题炒作了。
中小盘价值港股投资组合启示
(注:本文2014年4月11日发表于《证券市场周刊》
我曾花了一晚的时间通过财务数据筛选出57只中小盘低估值港股,并于次日2012年10月16日将该组合在雪球网(htp://xueqiu.com/2751308955/22315249)上公布。当时,这57只股票被我戏称为“垃圾”组合,因为所选股票便宜得如同被人废弃的垃圾,而我想要从中淘出宝来。没想到--年半过去,这群“垃圾”组合真的变成了黄金,截至2014年4月2日,香港恒生指数上涨了6.5%,追踪港股中国概念中小盘公司的MSCI中国中小盘指数上涨29.1%,而“垃圾”组合中57只股票平均涨幅50.4%。如果等权重投资,根据好买基金网同期数据显示,该组合能够在68只海外投资的QDII基金中排名第三,超过的它的基金只有富国中国中小盘(61.5%)和广发业太精选股票(57.9%)。我在后来实际投资的港股中也受益于这个组合。那么我当时是怎么筛选出该组合的呢?其实并不复杂。首先,我利用免费的Google股票筛选功能在当时1500只左右的港股中粗选了200多只。筛选的条件是:第一,市值300亿元以下:第二,市盈率小于15;第三,市净率小于2.5;第四,5年平均净资产收益率大于12%;第五,上年净资产收益率大于8%。第一轮筛选是希望能够选出业绩相对稳定且估值较低的股票,耗时大约几分钟。之后,由于股票筛选软件功能限制,我通过阿思达克财经网对个股进行财务数据的手动筛选,筛选原则仍然可以通过客观的财务数据表达,绝大部筛选条件可以使用更高级版本的金融数据库实现。
第二轮的财务筛选是专为港股市场特征设计,主要原则包括:第一,对比历年经营性现金流净额与净利润情况,经营性现金流净额小于净利润太多的公司剔除。这是因为经营性现金流是盈利质量的保证,此外,由于港股中有很多公司利润靠资产重估,夸大了实际的盈利与资产数据,造成了净资产收益率、市盈率、市净率的失真,经营性现金流净额能很好剔除资产重估带来的影响。第二,一般而言,派息率与所得税率这两个率相加不超过40%的公司剔除。第三,筹资现金流里的股本融资金额太大或者太频繁的公司剔除,两三年内新上市融资的公司剔除。上述第二、三条件都专为预防港股老千股而设。香港老千股比例极高,这类公司不是财务造假就是善于利用资本市场赚取中小股东的钱,实质价值不高,不幸买中很可能使得投资者血本无归。而避免老千股的方法就是看公司有没有频繁筹资,有没有付出足够多的现金股息以及上交足够的税金。第四,有息负债率太高的公司剔除,一般而言,有息负债对净资产比例超过100%的公司风险开始偏大。这一条原则是避免财务风险过高和资本支出过大的企业。完成这-.轮筛选时间较久,耗费大约四五个小时,看了200多家公司财务数据摘要,最终筛选出57只股票。这些股票当时的市净率、市盈率及2012年10月16日至2014年4月2日期间的涨跌幅情况如下。
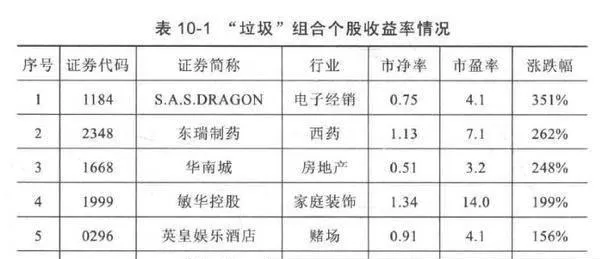
57只股票当时平均市净率1.09倍,平均市盈6.3倍,平均净资产收益率17%,截至2014年4月2日,整个组合平均涨幅50.4%,涨幅最高351%,跌幅最多51%,40只股票取得了正收益,公司最大市值354亿元,最小市值3.57亿元,平均市值54.3亿元。我曾经及现在持有“垃圾”组合中的股票达6只,虽然有所受益,但实际的投资收益率仍然远逊于该组合。“垃圾”组合表现之优异,其中原因令人深思,也给人启示。
首先,格雷厄姆式的价值投资在港股市场非常有效。香港市场和国内市场的估值环境存在根本的不同,由于中小盘股票市值小、流动性低,业绩不稳定,中小盘股票被机构研究员覆盖程度低,受到的关注少,股票价值未被充分挖掘。即便机构想要买入,但由于资金体量大,无法买到足够多的份额以适应分散投资需求。这就给了拥有专业知识的散户投资者充分发挥能力的空间,也是其优势所在。不过值得一提的是单纯估值指标低的股票组合未必跑得赢市场,我在选出“垃圾”组合前一年,其实已经选过第一版的“垃圾”组合。2011年9月我也选出40多只便宜的“垃圾”股票,到2012年10月再回头看这些股票,发现捡回来的真的是垃圾,股票平均下跌7%,而同期恒指上涨了4%。为什么两版组合差异如此之大?因为第一版的“垃圾”组合单纯考虑估值便宜,没有考虑是老千公司导致股票便宜的情况,选入过多老干公司,这些公司根本涨不起来,不然就是停牌。而加入了现金流、筹资情况、现金分红率等指标以防止选中老千股的第二版“垃圾”组合则表现出明显的超额收益。可是即便如此,在57只股票中仍然有1只股票思嘉集团因为财务问题停牌。
其次,单纯财务指标选股有效,是性价比最高的选股方式。选股可以很复杂,需要理解技术知识、行业前景、公司战略、领导人风格、竞争结构、市场营销、产品、价值链、企业文化、公司治理等方面。但选股也可以很简单,仅仅懂得净资产收益率、市净率、市盈率、股息率,有息负债率、现金流这几个简单指标再分散投资也可以取得良好回报。我曾经及现在持有“垃圾”组合中的股票达6只,这6只都做过更深的基本面研究,企图优中选优,但事实是不深入研究的“垃圾”组合完胜研究得辛苦的“精选”组合。这或许就是著名投资大师塞思卡拉曼所指的信息通常遵循80/20原则,即最初80%的信息可以在最初所花的20%时间内获得。卡拉曼认为知道所有的事实并不总能产生回报,商业信息很容易出现变化,试图收集所有信息只会降低投资者的回报。
最后,是无效市场中的有效性。翻看涨幅前几名的公司会发现一个有意思的现象,这些公司从来就不是完美的公司,在当时来看几乎都存在明显缺陷。涨幅第一的S.A.S.DRAGON是家电子供应链管理服务企业,行业并不算好,即便2013年创历史利润最高水平,净利润率仍然不足2%。涨幅第二的东瑞制药和涨幅第四的敏华控股在2012年净利润还分别下滑22%和51%,2013年业绩恢复,属于困境反转型。涨幅第三的华南城是开发和经营商品交易市场的房地产商,如果不是腾讯入股,被解读为线上线下业务融合,增长空间打开,市场估值还苦苦在一-倍市净率以下挣扎。涨幅第五的英皇娱乐酒店近年虽然利润一直上涨,但因为大股东的关系一直被市场怀疑是老千股。涨幅第七的互太纺织和第十五的申洲国际是夕阳产业的纺织行业,替品牌服装商打工,技术壁垒低,面临劳动力和原材料不断上涨压力,属于一看就令投资人没兴趣的行业。涨幅第九的长安民生物流专为大股东提供汽车和汽车原材料及零部件运输管理,关联交易及单一客户,依赖风险很高。涨幅第十二的中视金桥为央视广告代理商,自然供应商几乎就是中央电视台一家。
当投资者有了上述认识后,还会选择这些公司吗?难道不会选择--些更稳妥点的公司,一些自认为前景更光明的公司吗?这正是我犯的错误,涨幅最大的公司我几乎都没选上或拿住。我就成功抓住了英皇娱乐酒店这一只股票并持有至今,而敏华控股我也曾经拿过,但被巨幅利润衰退给吓跑了,几乎没盈利。涨幅第十--的天德化工,我买后因信息披露内容较少,上涨幅度过慢而卖出,结果它慢悠悠也涨了很多。我当时还买了宝业集团这只地产股,当时它的市净率、市盈率和华南城儿乎一样因而两只股票在榜单里排在一起,但宝业集团有息负债率很低,而华南城该指标较高,我保守起见就选择了宝业集团持有至今,略有亏损,而华南城则上涨了2.5倍。我后来还买入奧普集团控股和华宝国际持有至今,这两只股票提供的股息较为令人满意。“垃圾”组合里的个股I正是由于它们铰高的经营风险和不被看好的前景,市场才给了各自的低估值,可这么一群公司组合起来实质风险并不高,一方面因为各自同时发生最差情况的概率很低,另一方面整体的低估值化解了风险。
当然,非常专业的研究员或投资者通过不断地收集公司信息也可能抓住当中的牛股,可是这需要大量的研究。还需要覆盖如此之多的公司。有时候,世界就是太复杂了,根本预计不到公司的发展状况。即便收集到信息,股价非常可能早已走在前面。我观察到涨幅居前的公司目前的净资产收益率情况较选股当时几乎都有上升或者保持持平,而取得负收益的公司净资产收益率竟然全部都是下降的。港股市场价格纠正效率令人感叹。
所以,我才认为这是一个无效的市场,会存在低估的股票,然后它某种程度又是有效的,投资者对这些公司的判断很难超越市场。
不论如何,“垃圾”组合终究属于过去式了,下一个投资机会在哪里?我认为是A股的大蓝筹股,单从市场对它们的戏称“大烂臭”可见不受欢迎,但这和港股“垃圾”组合不又有异曲同工之处吗?这些“大烂臭”许多股价低于净资产,却仍然拥有不错的盈利能力,仅是股息就能够提供5%~10%的收益率。
可怕的A股大烂臭
我曾在2014年1月7日在雪球博客发布了一个名为“大烂臭”的投资组合Chttp://xueqiu.com/2751308955/26986348),结果2014年该组合平均收.益率为70%,超过当年指数水平,而且在2015年仍然显示出了超额收益。从2014年初到2015年7月17日,该组合平均上涨123.6%,而同期的沪深300指数、中小板指数、创业板指数收益率分别为78.2%、75.6%、113.4%。