
現金流量表是公司財務報表中最重要但又常常被忽視的組成部分之一。它能讓分析師、投資者、信貸提供者或審計師等各方全面瞭解公司現金的來源和用途。
如果沒有適當的現金管理,無論一家公司的銷售額或損益表上的利潤增長得有多快,一家公司都無法生存,除非它仔細確保其收入大於支出。
分析公司現金流量表時,必須考慮影響現金狀況整體變化的各個組成部分。很多情況下,公司在某個季度可能出現負現金流,但如果公司能夠通過業務運營產生正現金流,那麼負現金流未必是壞事。
下面我們將介紹籌資活動產生的現金流量,這是現金流量表三大主要組成部分之一。另外兩個部分分別是經營活動產生的現金流量和投資活動產生的現金流量。籌資活動產生的現金流量通常列於經營活動和投資活動之後。
要點總結
- 現金流量表反映的是一家公司內部的現金流入和流出情況。
- 如果一家公司的業務運營能夠產生正現金流,那麼整體現金流爲負並不一定是壞事。
- 籌資活動產生的現金流量是現金流量表的三大類別之一。
- 現金流量表中的融資活動側重於公司如何通過資本市場籌集資金並償還給投資者。
- 籌資活動現金流量表中金額最大的項目是支付的股息、回購普通股和發行債務所得款項。
- 融資活動產生的現金流可以幫助投資者瞭解公司籌集資金的頻率和金額以及資金來源。
- 如果一家公司的現金流來自正常的業務運營,這通常是良好投資的標誌。如果該公司不斷髮行新股或舉債,則可能並非理想的投資選擇。
融資活動產生的現金流量
現金流量表中的融資活動部分主要關注公司如何通過資本市場籌集資金並償還給投資者。這些活動還包括支付現金股利、增加或變更貸款,以及發行和出售更多股票。現金流量表的這一部分衡量的是公司與其所有者和債權人之間的現金流動。
正數表示公司現金流入,從而提升了其資產水平。負數則表示公司已支付資本,例如償還長期債務或向股東支付股息。
公司融資活動產生的常見現金流量項目示例包括:
如果一家公司能夠通過其運營產生正現金流,那麼整體現金流爲負並不總是壞事。
融資原因
融資活動能夠清晰地向投資者展示公司如何爲其業務籌集資金。如果企業需要額外資金來擴張或維持運營,它會通過發行債券或股票進入資本市場。選擇債務融資還是股權融資取決於多種因素,包括資本成本、現有債務契約以及財務健康比率。
規模龐大、發展成熟的公司,由於增長前景有限,通常會選擇以股息的形式向投資者返還資本,從而實現股東價值最大化。希望爲投資者創造價值的公司也可以選擇股票回購計劃,而不是支付股息。企業可以通過回購自身股票來增加未來的收入和每股現金回報。如果高管認爲股票在公開市場上被低估,那麼股票回購就成爲一種實現股東價值最大化的有效途徑。
以蘋果公司( AAPL )2014年的10-K報告爲例。融資現金流量部分中最大的幾個項目分別是支付股息、回購普通股和發行債券所得款項。支付股息和回購普通股屬於現金支出,而發行債券所得款項則屬於現金來源。
作爲一家成熟的公司,蘋果公司認爲,與其將現金用於償還債務或資助增長計劃,不如將現金返還給股東,這樣才能最大程度地提升股東價值。儘管蘋果公司在2014年並非處於高速增長階段,但高管層很可能將低利率環境視爲以低於預期資產回報率的資本成本獲取融資的良機。
同樣,可以參考Kindred Healthcare公司2014年的10-K報告。該公司在宣佈收購其他企業的意向後,於2014年開展了多項融資活動。融資現金流量部分值得注意的項目包括:循環信貸額度下的借款所得、發行票據所得、股權發行所得、循環信貸額度下的借款償還、定期貸款償還以及支付的股息。
儘管金德醫療集團派發了股息,但股權發行和債務擴張纔是其融資活動的主要組成部分。金德醫療集團的高管團隊已經發現了需要額外資金的增長機會,並通過融資活動爲公司抓住這些機會做好了準備。
2018 年,Kindred Healthcare 被收購,成爲一傢俬營公司。
會計準則:國際財務報告準則與美國通用會計準則
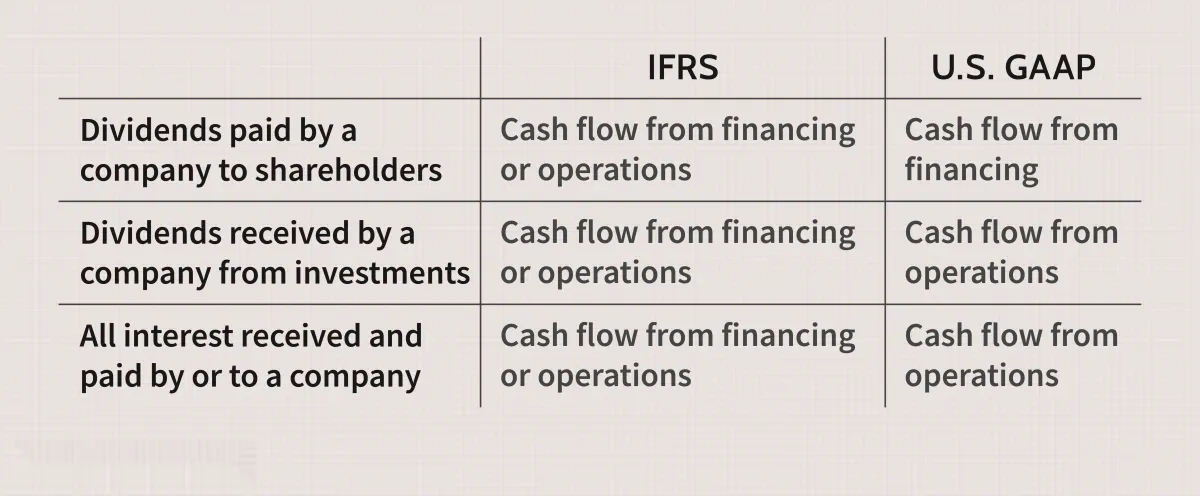
美國公司必須按照公認會計原則(GAAP) 進行財務報告。美國以外的公司則採用國際財務報告準則(IFRS)。以下是兩種準則之間的一些主要區別,主要體現在現金流量項目的分類選擇上。這些分類差異是投資者在分析和比較美國公司與海外公司的現金流量表時需要注意的。
瞭解資產負債表
分析現金流量表極其重要,因爲它能夠對資產負債表上的期初現金和期末現金進行覈對。對於大多數上市公司而言,由於財務報表包含成千上萬個項目,這項分析頗爲困難,但理解其理論基礎至關重要。
公司的籌資活動現金流量通常與資產負債表中的權益和長期負債部分相關。觀察籌資活動現金流量變化的一個好方法是查看合併權益變動表。以下是科萬塔控股公司2011年的相關數據:
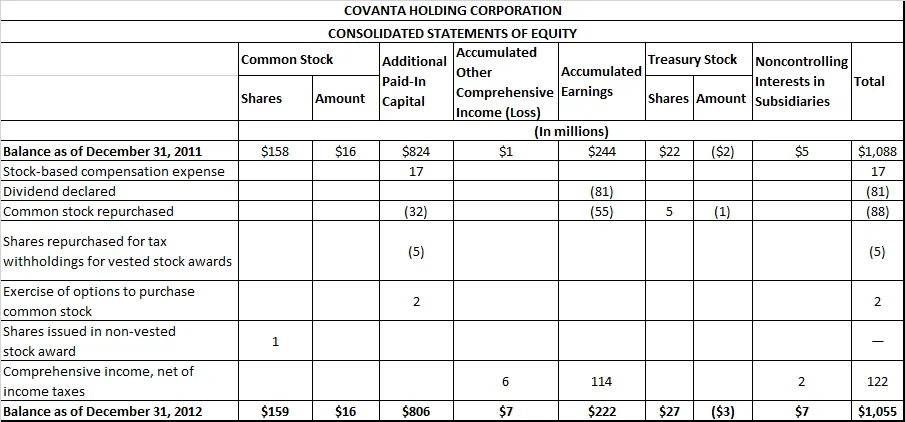
8800萬美元的普通股回購包括實收資本和累計收益的減少,以及庫存股減少100萬美元。在Covanta的資產負債表中,庫存股餘額減少了100萬美元,這體現了所有主要財務報表之間的相互影響。
爲了總結公司資產負債表與籌資活動現金流量之間的其他聯繫,長期債務的變動可以在資產負債表以及財務報表附註中找到。已付股利可以通過以下方式計算:用資產負債表中的期初留存收益餘額加上淨利潤,再減去資產負債表中的期末留存收益餘額。這等於本年度已付股利,該金額列於現金流量表的籌資活動項下。
需要注意什麼
投資者希望仔細分析一家公司籌集資金的規模、頻率以及資金來源。例如,如果一家公司嚴重依賴外部投資者進行大量、頻繁的注資,一旦資本市場像2007年信貸危機期間那樣陷入困境,該公司就可能面臨問題。
確定債務的到期日也至關重要。股權融資通常被視爲獲得穩定、長期的資金來源。長期債務也是如此,它賦予公司更大的靈活性,使其能夠在更長的時間內償還債務。短期債務則可能帶來更大的負擔,因爲它必須在短期內償還。
結論
公司的融資活動現金流是指公司因發行債券、發行股票、支付股息和回購現有股票而產生的現金流入和流出。這對投資者和債權人至關重要,因爲它反映了公司現金流中有多少來自債務融資或股權融資,以及公司支付利息、股息和其他債務的記錄。公司的融資活動現金流與其在資本市場和投資者中的運作方式息息相關。
通過現金流量表的這一部分,我們可以瞭解一家公司多久一次(以及每次籌集多少)資金來自債務和股權融資,以及如何償還這些資金。投資者非常關注公司的現金來源。如果現金來自正常的業務運營,這通常意味着這是一項不錯的投資。但如果公司不斷髮行新股或舉債,那麼它可能就不是一個有吸引力的投資機會。
債權人不僅關注公司目前的債務規模,也關注其過往的償債記錄。如果公司負債過高且未能按時支付月息,債權人不應向其放貸。相反,如果公司債務水平低且償債記錄良好,債權人則應考慮向其提供貸款。