
现金流量表是公司财务报表中最重要但又常常被忽视的组成部分之一。它能让分析师、投资者、信贷提供者或审计师等各方全面了解公司现金的来源和用途。
如果没有适当的现金管理,无论一家公司的销售额或损益表上的利润增长得有多快,一家公司都无法生存,除非它仔细确保其收入大于支出。
分析公司现金流量表时,必须考虑影响现金状况整体变化的各个组成部分。很多情况下,公司在某个季度可能出现负现金流,但如果公司能够通过业务运营产生正现金流,那么负现金流未必是坏事。
下面我们将介绍筹资活动产生的现金流量,这是现金流量表三大主要组成部分之一。另外两个部分分别是经营活动产生的现金流量和投资活动产生的现金流量。筹资活动产生的现金流量通常列于经营活动和投资活动之后。
要点总结
- 现金流量表反映的是一家公司内部的现金流入和流出情况。
- 如果一家公司的业务运营能够产生正现金流,那么整体现金流为负并不一定是坏事。
- 筹资活动产生的现金流量是现金流量表的三大类别之一。
- 现金流量表中的融资活动侧重于公司如何通过资本市场筹集资金并偿还给投资者。
- 筹资活动现金流量表中金额最大的项目是支付的股息、回购普通股和发行债务所得款项。
- 融资活动产生的现金流可以帮助投资者了解公司筹集资金的频率和金额以及资金来源。
- 如果一家公司的现金流来自正常的业务运营,这通常是良好投资的标志。如果该公司不断发行新股或举债,则可能并非理想的投资选择。
融资活动产生的现金流量
现金流量表中的融资活动部分主要关注公司如何通过资本市场筹集资金并偿还给投资者。这些活动还包括支付现金股利、增加或变更贷款,以及发行和出售更多股票。现金流量表的这一部分衡量的是公司与其所有者和债权人之间的现金流动。
正数表示公司现金流入,从而提升了其资产水平。负数则表示公司已支付资本,例如偿还长期债务或向股东支付股息。
公司融资活动产生的常见现金流量项目示例包括:
如果一家公司能够通过其运营产生正现金流,那么整体现金流为负并不总是坏事。
融资原因
融资活动能够清晰地向投资者展示公司如何为其业务筹集资金。如果企业需要额外资金来扩张或维持运营,它会通过发行债券或股票进入资本市场。选择债务融资还是股权融资取决于多种因素,包括资本成本、现有债务契约以及财务健康比率。
规模庞大、发展成熟的公司,由于增长前景有限,通常会选择以股息的形式向投资者返还资本,从而实现股东价值最大化。希望为投资者创造价值的公司也可以选择股票回购计划,而不是支付股息。企业可以通过回购自身股票来增加未来的收入和每股现金回报。如果高管认为股票在公开市场上被低估,那么股票回购就成为一种实现股东价值最大化的有效途径。
以苹果公司( AAPL )2014年的10-K报告为例。融资现金流量部分中最大的几个项目分别是支付股息、回购普通股和发行债券所得款项。支付股息和回购普通股属于现金支出,而发行债券所得款项则属于现金来源。
作为一家成熟的公司,苹果公司认为,与其将现金用于偿还债务或资助增长计划,不如将现金返还给股东,这样才能最大程度地提升股东价值。尽管苹果公司在2014年并非处于高速增长阶段,但高管层很可能将低利率环境视为以低于预期资产回报率的资本成本获取融资的良机。
同样,可以参考Kindred Healthcare公司2014年的10-K报告。该公司在宣布收购其他企业的意向后,于2014年开展了多项融资活动。融资现金流量部分值得注意的项目包括:循环信贷额度下的借款所得、发行票据所得、股权发行所得、循环信贷额度下的借款偿还、定期贷款偿还以及支付的股息。
尽管金德医疗集团派发了股息,但股权发行和债务扩张才是其融资活动的主要组成部分。金德医疗集团的高管团队已经发现了需要额外资金的增长机会,并通过融资活动为公司抓住这些机会做好了准备。
2018 年,Kindred Healthcare 被收购,成为一家私营公司。
会计准则:国际财务报告准则与美国通用会计准则
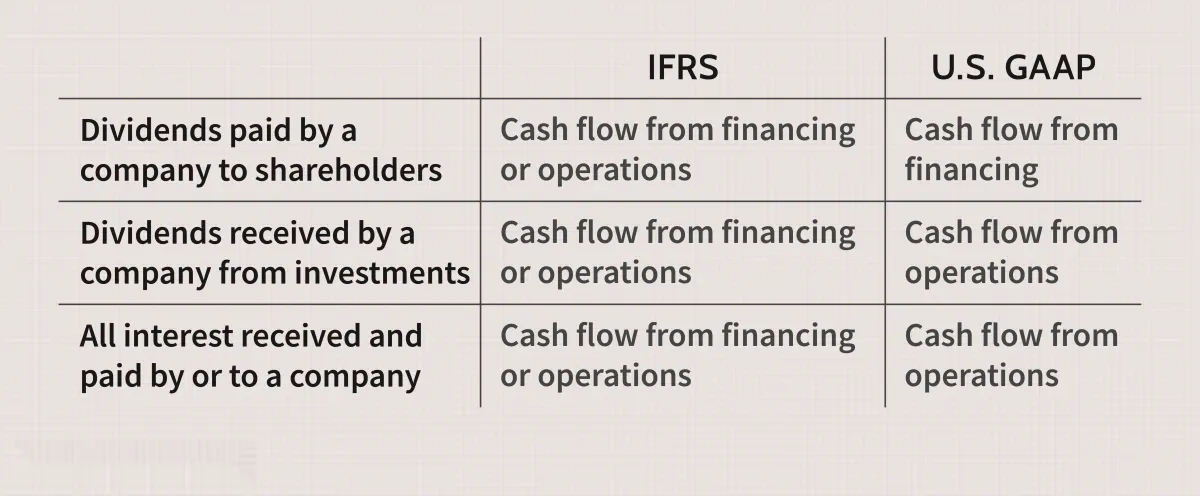
美国公司必须按照公认会计原则(GAAP) 进行财务报告。美国以外的公司则采用国际财务报告准则(IFRS)。以下是两种准则之间的一些主要区别,主要体现在现金流量项目的分类选择上。这些分类差异是投资者在分析和比较美国公司与海外公司的现金流量表时需要注意的。
了解资产负债表
分析现金流量表极其重要,因为它能够对资产负债表上的期初现金和期末现金进行核对。对于大多数上市公司而言,由于财务报表包含成千上万个项目,这项分析颇为困难,但理解其理论基础至关重要。
公司的筹资活动现金流量通常与资产负债表中的权益和长期负债部分相关。观察筹资活动现金流量变化的一个好方法是查看合并权益变动表。以下是科万塔控股公司2011年的相关数据:
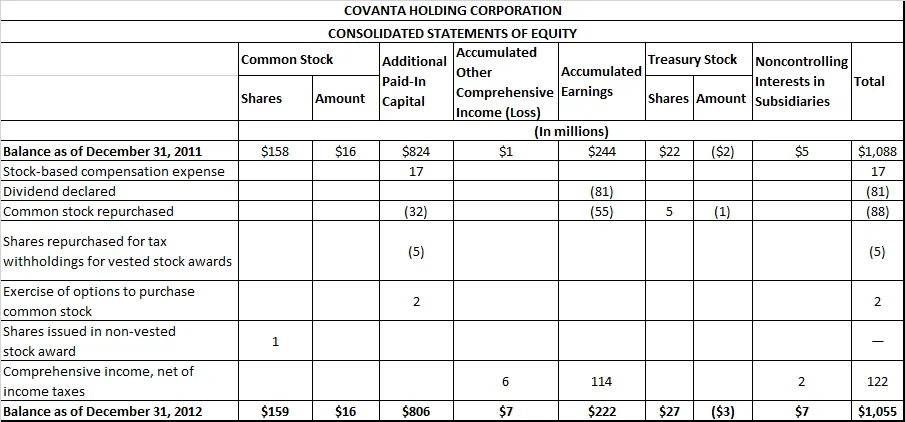
8800万美元的普通股回购包括实收资本和累计收益的减少,以及库存股减少100万美元。在Covanta的资产负债表中,库存股余额减少了100万美元,这体现了所有主要财务报表之间的相互影响。
为了总结公司资产负债表与筹资活动现金流量之间的其他联系,长期债务的变动可以在资产负债表以及财务报表附注中找到。已付股利可以通过以下方式计算:用资产负债表中的期初留存收益余额加上净利润,再减去资产负债表中的期末留存收益余额。这等于本年度已付股利,该金额列于现金流量表的筹资活动项下。
需要注意什么
投资者希望仔细分析一家公司筹集资金的规模、频率以及资金来源。例如,如果一家公司严重依赖外部投资者进行大量、频繁的注资,一旦资本市场像2007年信贷危机期间那样陷入困境,该公司就可能面临问题。
确定债务的到期日也至关重要。股权融资通常被视为获得稳定、长期的资金来源。长期债务也是如此,它赋予公司更大的灵活性,使其能够在更长的时间内偿还债务。短期债务则可能带来更大的负担,因为它必须在短期内偿还。
综述
公司的融资活动现金流是指公司因发行债券、发行股票、支付股息和回购现有股票而产生的现金流入和流出。这对投资者和债权人至关重要,因为它反映了公司现金流中有多少来自债务融资或股权融资,以及公司支付利息、股息和其他债务的记录。公司的融资活动现金流与其在资本市场和投资者中的运作方式息息相关。
通过现金流量表的这一部分,我们可以了解一家公司多久一次(以及每次筹集多少)资金来自债务和股权融资,以及如何偿还这些资金。投资者非常关注公司的现金来源。如果现金来自正常的业务运营,这通常意味着这是一项不错的投资。但如果公司不断发行新股或举债,那么它可能就不是一个有吸引力的投资机会。
债权人不仅关注公司目前的债务规模,也关注其过往的偿债记录。如果公司负债过高且未能按时支付月息,债权人不应向其放贷。相反,如果公司债务水平低且偿债记录良好,债权人则应考虑向其提供贷款。