
150年前,約翰.斯圖爾特,米爾(Jathn Stuant Mill)在其著作《政治經;濟學原理》(Principles of Plical Eeomomy) 中假設,資本價值的漲跌是基於人類異想天開的天性。當股價上漲時,大衆視之爲獲利機會。將股價進一步推高,並應驗自我實現預言:股價F跌時則激發相反的情緒反應。米爾寫道:“人類的性格本身就容易導引出其所期望的效果來。”
股票的漲跌通常並沒有什麼道理可言,它不過是受市場中大衆的恐慌、激情、貪婪的情緒和慾望的推動所致。雖然人類的這種天性有缺陷,卻是我們所能理解的人類情感之一。股市中那種甄怒無常的拉解戰,提供給我們巨大的獲取利差的機會,尤其是當一家公司的價直被市場錯估或低估時更是如此。然而,水能載舟,亦能覆舟。人類的這種數情同樣也可能顛覆股市,給投資者,甚至給一個國家或地區帶來金融風暴衝擊波, 199年墨西哥金融危機,1997年亞洲金融風暴,以及2001年再次發生在南美諸國的金融危機無不說明這個道理。
本書的目的就是告訴投資人在風雲變幻的股市中,只要運用“價值投資法則" (value invsting).你就可以跑贏股市。價值投資法則20世紀30年代中期產生於美國,常被世界上許多最偉大的市場專業人士採用。本書描述的沃倫.巴菲特( Warren Bufett) 沃爾特.施洛斯(Walter Seblos),馬里奧.嘉伯禮(Mario Cablli)、邁克爾.普賴斯(Michael Price、 約輸,內夫(JohnNef)、約翰.坦普爾頓(John Templean)等世界公認的20世紀最偉大的投資大師,以低廉的價格買F公司股票的方法已被屢屢證明是歷史上最成功的選股方法。有了價值投資法則,等於擁有了神奇的鍊金術。投資者可以買進全球最受歡迎的公司股票,然後運用價值投資法點石成金,坐享其成。同時,由於沒:有支付不合理的高價,投資者的利潤必定會相應提高,其所面臨的風險也相對降低。
然而在中國,時至今8依然沒有多少人認真地把價值投資法則當成-項重要的原則,相反認爲參與金融業投資就是一件冒風險的事,投資人無法知悉更多的信息,也不必去深入瞭解。這種論調使得許許多多投資人成爲受市場波動影響的犧牲品。報紙雜誌中諸如“當前十大好股”的標題,就可以很容易地誘導投資大衆輕率地作出購買股票的決定,面市場分析師更是I於心計地讓投資人換股票比換舞伴還快。投資業界也從未領悟到股票投資單純性的問題,即投資人只要以低於股票價值的價格買進,然後耐心地抱牢持股即可。簡言之,投資並非是快板的華爾茲舞,面是慢四的交誼舞。不幸的是,緩慢面穩定的成功在市場上卻一直被當成價值投資法則中的異類而不被人看好。
今天的中國股票市場上,全國城鎮有近半數的家庭參與了股票投資。其中,絕大多數投資人在規劃其股票投資組合時所花的時間甚至還不如會一次客、做一頓飯、度一次假,或買一件衣服的時間長。長達t多年來不斷反覆震盪的多、空頭市場,使得投資人形成了一種單一的思維模式,即沒有必要去花費更多時間進行小心冀翼的股市研究。於是,預期買人股票短時間內- -定 會獲利的增長型投資法( growth invesing)大行其道,充斥市場。就像人類所有的壞習慣可能導致不幸後果一樣, 對投資人來說,由錯誤的投資理念帶來的金融悲劇一再上演。而更可悲的是,當災難過後不久。投資人又輕易忘記了昨天剛剛發生過的悲劇,照樣周面復始地從事新一輪投資行爲。
我們的研究表明,無論是美國股市,還是中國股市,股票會隨着時間的延長而緩慢不斷上漲,類似1997年的亞洲金融風暴和2008年世界金融大危機,從一個歷史長河看總是一個例外,總是非常短暫。在大多數情況下,世界總是不斷進步的,經濟增長高潮迭起,股市也總呈現出線性向上發散的大趨勢。觀察段市線性向上的發展趨勢圖(見圖1、圖2),我們可以發現,曲線儘管跌宕起伏,但總趨勢一直向上。
按照道氏理論,只要“一浪高過一浪”就是牛市,因此按最長期趨勢將得出。
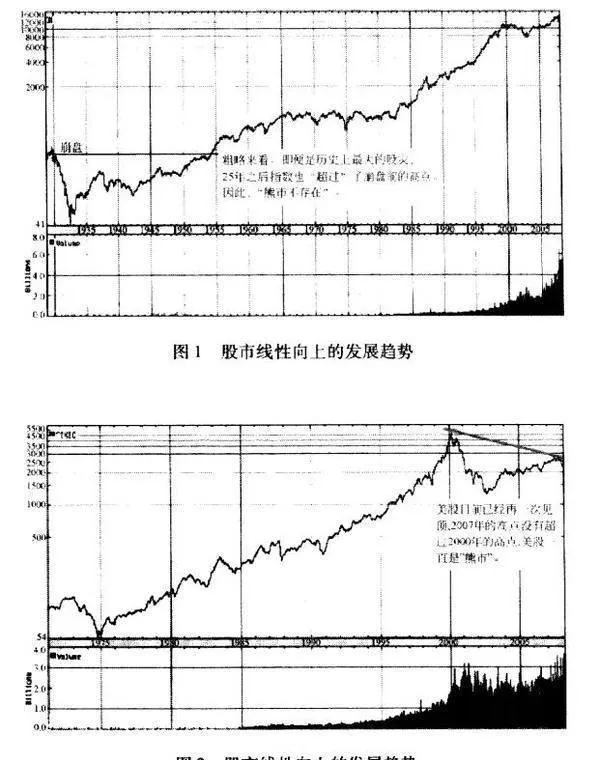
“股票市場上只有牛市,沒有熊市。”(見圖2)
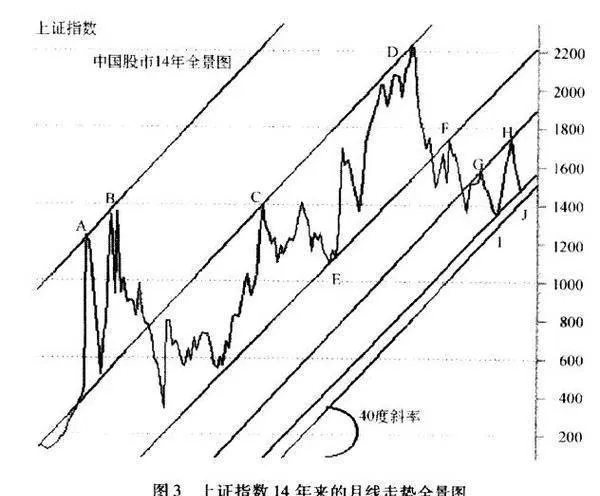
觀察上證指數14年來的月線走勢全景圖(見圖3).我們可以發現一個神奇的40度斜率現象,即一些重要的高點或低點,包括A-B, C-D、E-F. G-H,都落在了40度斜率這條線上。這是一種偶然的巧合,還是一種內在的必然規律使然?答案是後者。股指歷來高低起伏,但大多數股價從長期來看,星現上升趨勢,這與上市公司穩定增長的趨勢是一致的。
鑑於此,投資人應謹記,要想獲得100元的利潤,就必須做好忍受暫時虧損40元錢的心理準備。除非他們注意到了價值投資法則,否則這種進兩步退一步的現象會成爲許多人無法忍受的痛苦。
遺然的是,中國股市裏的絕大部分投資人都沒有注意到上述這一-趨勢,市場上也很少有投資人能爲經濟增長週期和股市週期帶來的-時損失做好充分的心理準備。有太多的投資人固執地將投資視爲世界上最好的鍊金術,即今日買人股票,明天它就會上漲,到了退休年齡,他們便會出神入化地變成百萬級、千萬級甚至億萬級的富翁,坐擁大把大把的鈔票安享晚年。在這些投資人身邊始終圍繞着一大批增長型投資基金的經理人、分析師和財經媒體,他們大肆鼓吹快速短線賺取熱錢的方法,而對其伴離的風險卻不事先安民告示。
中國股市太需要正本清源了。他山之石,可以攻玉。早已在世界發達國家盛行的價值投資法則,爲中國投資者如何在賺取100元的同時又能規避40元虧損風險提供了不可多得的寶責經驗。本書作者旨在闡明價值投資的一些法則精要,在用大量筆墨詳細剖析巴非特等歐美投資大師是如何用價值投資法來建立其投資王國的基礎上,進一步創設了自身最新的“ 價值低估法”觀點,即只要買到一隻價值被低估的股票,則你的下半生就喫喝無憂。
作者進一步圍繞內在價值和安全邊際這兩項投資原則,直接、間接提供了許多方法,如把投資股票和購房、買日常用品做類比,通過財務報表尋找價值投資標的,以66分錢賣1元錢,等等。通過“幾要幾不",作者指導投資者如,何找到最能體現內在價值和安全邊際的好公司。同時,也提醒投資者要對哪些公司敬謝不敏。
大道至簡,本書將價值投資法則最後簡化爲:追隨/模仿巴菲特投資企業一.樣投資股市標的,選擇長期獲利高於市場平均水平的績優股或成長股,在投資標的內在價值的三分之-或更低時買進,井將資金重押在這幾隻股票上,保持投資組合至少5年不變。如可能的話,越久越好。做好充分的心理準備,不論短期股票市場如何震盪,都對自己所持的股票長抱不放。
無疑,本書的研究和分析將爲廣大讀者打開一扇真正走入世界最偉大的投資學派和投資大師內心世界的心靈之門,更重要的是,讀者將會第一次領略什麼是真正的價值投資法則精髓。而這正是他們投資理財必修的重要一課。