相對價值
同行業公司賣高買低
同行業中,某些公司發展狀況在短期內會呈現一致性,表現爲收入、利潤增速的一致性,盈利能力的一致性。在股票市場上,股價表現雖然總:體表現一致,但因爲市場情緒,股價表現在某些時段並不致,股價表現會交替領先,股價價差的變動會時大時小。這時候就存在賣出股價漲幅高的股票,頭入股價漲幅低的股票,或者賣出估值高的,買入估值低的,以等待它們之間的股票價差重新回到平均水平。股價價差的迴歸是基於公司之間基本面的一致性,在短時間內上述規律是成立的,但在長時間內,公司之間的發展終究會不同,類似的股價套利行爲也存在失效的風險。
案例:招商銀行與興業銀行互換
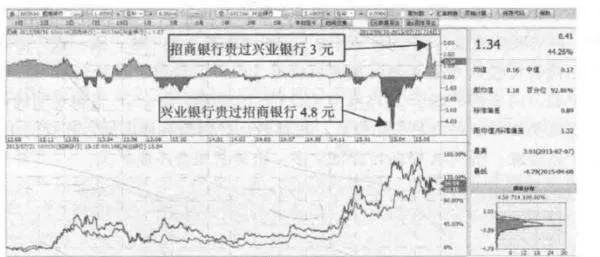
招商銀行和興業銀行均是中國領先的股份制商業銀行,兩者近年來在盈利能力和利潤增速等方面呈現出一致性,圖10-16所示爲兩者近年的股價價差,可以看到兩者股價表現交替領先,但最終會不相上下。2015年4月份左右,由於市場情緒等因素,興業銀行股價曾經漲至20多元,而招商銀行的股價還停留在15元多,興業銀行股價最多高過招商銀行4.79元,偏離歷史均值很多,這時候投資者可以將興業銀行賣出,轉而買入招商銀行。
後來受到招商銀行員工持股計劃等消息影響,招商銀行股價表現更好,價差又同歸到了零,在2015年7月中小盤公司股災期間,可能國家偏好購買招商銀行,招商銀行股價上漲到20元,而興業只有17元左右,招行貴過興業3.01元,投資者這時又可以將手中的招行賣出,換回興業。如果投資者這段時間一直持有興業銀行,會遭受損失,但通過賣高買低,即便不能做到在價差最大時交易,最終結果也能略有盈利。
我記得在2013年2月初,民生銀行一*度漲到2倍市淨率,而交通銀行也在上漲但市淨率僅爲1倍,雖然民生銀行較交通銀行公司質地好很多,但是在中國銀行同質化的背景下,民生銀行的估值是否應該是交通銀行的2倍存疑。結果從那時的高點至2015年7月,民生銀行僅上漲了5%,而質地差的交通銀行同期上漲了65%,超額收益高達60%。2015年7月民生銀行的市淨率爲1.31倍,交通銀行爲1.23倍,估值差幾乎消失,在此基礎上,未來民生銀行較交通銀行超額收益的概率更大。
A/H股套利
同行業的不同公司股票互換是存在風險的,畢竟公司與公司長期發展;肯定會不一樣。但是同一家公司不同市場上市的股票肯定是一樣的,如果抱有長期投資的心態,理智的做法是哪個市場便宜買哪個,此前我們也論述過一樣的公司,便宜股票的長期收益率最終會更高。中國市場上存在着;同時具有A股和H股的公司,特別是滬港通開通後,爲A/H股套利行爲提供了便利。
案例:招商銀行A/H股套利
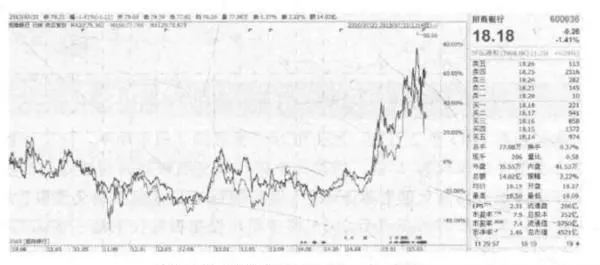
以招商銀行A/H股爲例,圖10-17所示爲兩者股價走勢,可以看到有時侯A股招商銀行走勢更好,而另一些時候H股招商銀行走勢更好。當A/H股招商銀行兒乎一樣時,我們持有A股招商銀行,因爲如果存在炒作,往往A股漲起來更快。而當H股招商銀行明顯便宜時,我們可以賣出A股招商銀行通過滬港通立刻買入H股招商銀行,如果之後A股又變得便宜,我們賣掉H股招商銀行,由於滬港通資金不能夠立刻到賬,可以藉助融資賬戶買入A股招商銀行,等資金到賬再償還負債。2015年7月,由於中國A股中小盤股票發生股災,國家購買大藍籌託市,其中就包括A股招商銀行,但港股招商銀行就沒那麼走運了,繼續恐慌下跌,這一漲一跌,使得11股招商銀行較A股招商銀行最多折價近30%,我進行了換股交易,後來股市平穩,兩者價差截至2015年7月23日已經縮小到5%。值得說明的是,進行此類交易立足點是長期投資,短期的話,因爲各種因素,便宜的H股不一定會漲,貴的A股還可能漲更多,價差甚至會不斷擴大。