
巴菲特式的股票價值投資可濃縮爲“三好”標準:好股、好價、好管理。好股票就是好企業,好價格就是要有安全空間,好管理就是公司管理者誠信可靠爲股東着想。在2010年10月分析和投資中國聯通時,它一條都沾不上邊,但本人爲什麼把它納人了分析、投資的範圍呢?^下面對教訓的原因分析,可以時時提醒自己:多變易變行業不要沾,管理平庸不可信。
在國家2009年發放無線通訊3G牌照僅三年時間,中國移動、中國電信、中國聯通各自爲3G投入了上千億的設備建設、終端補貼等。但是,進程還未過半,代表4G的TD-LTE (中國移動標準)就在廣州、上海、杭州、南京,深圳、廈門等多個城市登場,得到工信部的大力支持。據報道,TD-SCDMA (中國移動3G)向TD-LTE (中國移動4G)升級相當平滑簡單。在產業發展方面,TD-LTE吸取了TD-SCDMA 發展時的前車之鑑。TD-LTE發展得益於中國多個運營商的強大推動力,系統、芯片、終端、網規測試等環節均爲齊頭並進,不存在制約產業發展的“短板”。有專家預計中國移動將在2012年年末獲得TD- LTE牌照,至此TD-LTE商用已展現出車輪滾滾,不可阻擋之勢。這是2011年6月的一篇新聞報道的部分內容。
通訊行業雖然在我國是屬於國家壟斷行業,但是除了國有企業固有的效率低下的頑疾外,從上述報道可以看出,通訊行業還具有技術更新快、資本投人大、營銷成本高和折舊率太高等行業劣勢,這些劣勢使三大通訊營運商成了吞金怪獸。首先是吞沒了大量的投資資本;其次是吞沒了大量穩定而寶貴的經營淨現金流。通訊行業成爲總資產與淨資產回報率較低的行業之一。通訊行業這些特徵性不足本應是價值投資者回避的對象,但本人還是在2011年的年底對其進行了-定權重的投資。現在把當時投資這隻股票的理由理-理,有以下幾條教訓在以後的股票投資中具有借鑑意義。
1.未能透過現象看本質。2011 年“十一”長假期間旅遊,在火車站候車室觀察到,幾乎所有的候車一族都擺弄着手機, 有上網的、聊天兒的、聽歌的等。上了火車,看到的還是相似的場景。於是我想到了通訊營銷商,便隨意問了幾個學生模樣的人用的是哪家的電話卡,結果大多回答說是聯通的。我想到了客戶、流量、收費的增加。由此,我寫了一篇不短的分析文章。
由於對有利的一面分析過於樂觀,所以對技術型行業的本質劣勢出現了不應有的忽略。作爲一個股票投資者來說,這違背了看不懂的不做、易變多變的行業不做這條最爲基本的投資原則,如果勉強爲之其投資必然不會有滿意的結果。
2.過於看重聯通拿到一張3G的好牌。2009 年初,在中國移動、中國電信和中國聯通三個通訊營運商分別獲得TD一SCDMA、CDMA2000. WCDMA標準的3G通訊網絡的營運牌照。在這三個牌照中,中國聯通拿到了當前最佔優勢的WCDMA通訊標準的牌照,它是世界佔70%市場份額的技術標準。它手機終端產品豐富,這就意味着在中國通訊市場具有先天的優勢。中國電信的CD-MA2000也是國際技術標準,但在營運商和手機終端方面遠不如WCDMA.中國移動的TD-SCDMA屬國產技術標準,其技術的不成熟和終端手機缺乏,是三個牌照中最差的一個。
WCDMA作爲促進中國聯通經營改善、搶佔市場份額的利器,確實起到了關鍵性作用,3G用戶從2009年的274.2萬戶,猛增到2012年9月的6686.3萬戶,增長23倍多,但其主營收入從1600多億元增加到2500多億元(預計2012年),增幅只有56. 25%。2012年1~9月的利潤雖然同比增長29%,但仍只有2009年1~9月的60%。
這幾個數據主要是告訴大家:一是聯通3G客戶發展很快,但2G、固話客戶流失也很快,基本抵銷了3G發展的優勢;二是銷售收人年平均增長不到7% (客戶自然增長可能更高一些), 大致可以判斷3G客戶的單個貢獻率不高,與2G客戶相差無幾,也可能暗示通訊行業一個可怕的惡夢,就是在相當一段時間裏,通話費用、短信、彩信仍是通訊行業營運收人的主宰。移動和電信可能遇到了同樣的問題,否則中國移動就不會急於推出TD- LTE 了,這樣既可以平滑TD-SCDMAT和TD-LTE 兩極層面的技術投資,又可以相對經濟的在競爭對手之前佔領4G技術高地,打破其在3G技術竟爭中的被動局面。
3.沒有想到通訊技術升級換代這麼快。想一想開始大哥大模擬信號在中國運用興起於20世紀80年代末90年代初,10多年才過渡到數字信號(GSM)時代,我不知道這個過程中有無技術升級換代,我也不知道這個GSM是不是俗稱的2代,但我知道中國在2009年迎來了3G時代,三年後的2012年4G技術又粉墨登場了。
三大營運商3G鉅額投資還未過半,4G是不是在3G的基礎上做簡單升級改造?還是要做繁雜的升級改造?或許更是另起爐竈?另外,移動、電信和聯通的4G是統一技術標準,還是與3G一樣各有一套?如果各有一套技術標準,必將涉及4G終端設備、手機制式和系統軟件等一系列問題是否能得到解決?網絡通訊的發展會不會使通訊營運商淪爲流量通道的邊緣角色?這些快速的技術進步和涉及相關問題的理解已遠遠超出了我們這些普通投資者的知識範圍,要想通過學習弄懂技術本身和技術進步等也不是一件容易的事。
我個人的教訓是,還是規避技術型股票爲宜,在技術型行業我們圈外人確實無優勢可言。
4.對歷史表現平庸的管理團隊報有幻想。中國聯通自成立以來,無論是市場佔有率,還是盈利水平,向來乏善可陳,在非業內人士中一般印象它就是行業老三。銷售收入增長居然沒有中國GDP增長快,雖然毛利率歷年平均達30%以上,淨資產收益率近三年卻一直徘徊在2%左右的可憐低位。本人卻忽略了聯通這些並不出色的歷史經營軌跡,以爲一張WCDMA好的3G牌照就可以改變其管理水平,進而提高經營成效。這一點看來大錯特錯了。一個平庸的管理團隊要改變成-個好的團隊是非常困難的。因爲企業管理實際上是一種企業文化建設,無論是一種好的企業文化,還是一種差的企業文化,其形成或延續需要相當長的時間和過程,具有較強的傳承性和穩定性,塑造、改造和改變也是需要較長的時間和過程的。對於投資者來說,任何時候都不要對歷史表現平庸的管理者抱有任何幻想,更不能投資由平庸管理者把持公司的股票。
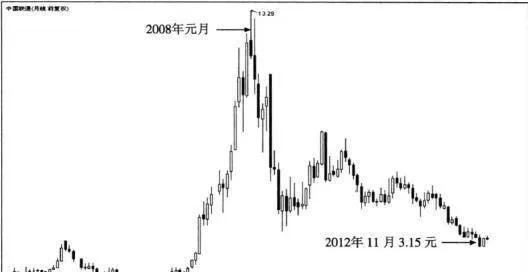
5.錯把聯通當作困境反轉型企業。首先要問聯通是不是困境反轉型企業?一是這個企業經營從來沒有出色過。一個從未出色過的企業可能從來就在困境之中,它又能反轉好到哪裏去呢?二是困境反轉型企業應該是曾經優秀,由於行業週期性衰退或企業本身遇到短期非根本性的困難而出現經營暫時的困難,之後隨着行業的復甦或暫時困難的解決,使企業重新恢復從前的榮光。如彼得。林奇在汽車蕭條週期大量投資於福特、凱迪拉克等公司,在汽車行業進人繁榮期時賺取了鉅額利潤。對困境反轉型企業的股票投資策略是麥哲倫基金最主要的賺錢策略之一。聯通公司並未遇到行業衰退,反而是行業大發展階段。如果它在行業大發展階段仍抓不住機會的話,真正到了行業衰退期就可能深陷困境難以自拔,也就更談不上困境反轉了,三是像聯通這樣平庸的企業,在行業繁榮或股市牛市中的表現也好不到哪裏去,但在行業衰退或股市熊市中的表現卻會比大多企業表現更糟糕。聯通公司上市以來的歷史股票價格充分證明了這一點,就是在2007年下半年的大牛市中股票最高價格也未超過14元,在2012年12月29日的熊市中股價曾一度跌到3.39元的每股淨資產以下,收盤爲3.15元,創四年多來股價的新低。