
困境反轉
困境反轉型的公司是受事件影響暫時生產經營困頓的公司,這類公司原先經營狀況不錯,業績可以,但因爲某些災難事件,生產經營暫時出現困頓,或者僅僅是對投資者的心理產生影響,股價被恐慌心理打壓得比較便宜,如果能夠從困頓中恢復過來,投資收益率可觀。
會對公司生產經營產生重大影響的危機事件從宏觀上可以分爲:1. 經濟危機,例如次貸危機和歐債危機;2. 政治危機:3. 戰爭危機:4. 政策危機,因爲國家頒佈的整頓行業相關政策所引發的危機;5. 自然災害,包括地震、海嘯、火災、傳染疾病等。
從微觀上看,危機事件可以分爲:1. 重大事故,包括安全事故、環保事故:2. 產品、服務質量危機:3. 輿論危機,因爲公司或領導人不恰當的言行造成的輿論壓力:4. 投資失敗:5. 其他導致需求消失事件。
投資困境公司就是相信公司能夠走出困境,這需要考慮公司有下列條件支持。1. 大股東背景,實力雄厚的大股東一般不會對旗下上市公司陷入困境置之不理; :2. 公司自身根基,包括此前在顧客心中樹立的品牌、產品品質、營銷能力、公關能力、行業地位等因素,例如肯德基爆出了多次食品安全問題,可每次事件都沒過去多久,消費者還是繼續喫。在釣魚島事件中,日企汽車雖然受到衝擊,但憑着一貫優秀的產品品質,事件消退後銷量就恢復了。3. 關聯程度越小越好,事件沒有直接涉及公司,最好僅是:對投資者心理產生影響,顧客推遲購買、減少購買,但不會永遠不購買。4. 檢查是否存在別的主要原因導致長期下跌趨勢,而危機事件可能只是加重了下跌,即便危機解決了,公司也無法扭轉長期頹勢。⑤事件不具備反身性,事件不會因爲造成了公司股價的下跌而反過來對公司的經營產生影響。一.些靠融資而活的公司和金融類公司就存在反身性。⑥資產負債表是否足以應對事件衝擊。危機事件的爆發對公司股票影響的情況不一,有的是事件爆發後僅僅一天就能夠見底,而有的則可能需要幾個月的時間才見底。
投資困境公司需要結合估值狀況,需要足夠便宜,在入場時機上最好等待恐慌情緒釋放完畢,因爲危機事件股價下跌會異常快,短期均線(例如10日)走穩是買入信號,保守點等待中長期均線走穩入場。恐慌情緒的高潮點往往會在股票已經便宜得不能再便宜的基礎上,開盤交易時,仍然立刻大幅下跌20%~30%甚至更多,但會很快回升,K線帶有很長的下影線,基本這是見底信號。即便如此購買困境公司仍可能會短期套牢,但就是要買在血灑街頭時,包括自己的血。
案例:11事件帶來的投資機會
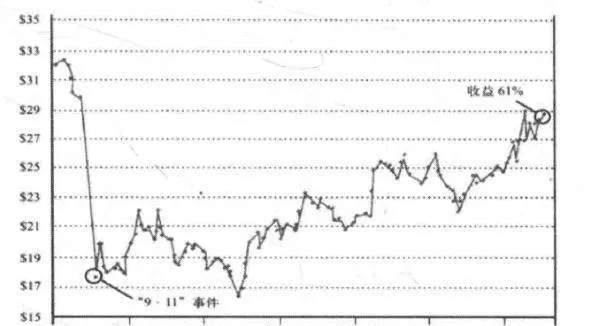
提及逆向投資又不得不提約翰·鄧普頓,1939年,正值第二次世界大戰爆發後,全球經濟處於恐慌時,年僅26歲的鄧普頓用借來的1萬美元,買進104只股價在1美元以下的股票,4年後全數出售,獲利高達3倍,賺 進人生的第一桶金。後來,美國9.11恐怖表擊事件發生,全美陷入恐慌之中,鄧普頓故伎重演,逆向買入最受衝擊的美國航空業,爲了避免單一公司破產倒閉風險,組合包含多隻航空公司個股,其中美洲航空公司股票,不到半年時間,該筆投資獲利高達61%,如圖10-1所示,而其他航空公司股票也獲利頗豐。雖然恐怖襲山事件發生後,短時間內造成沒什麼人敢乘坐飛機,但事實上飛機作爲長距離最快速便捷的交通工具,人類無法擺脫乘坐飛機的需求,恐怖事件只會暫時推遲這種需求,而且此後美國安保加強,再發生類似的概率微乎其微。如果小概率事件在近期沒有發生,那麼人們就會低估它們的發生概率;如果近期發生過小概率事件,那麼人們就會高估其發生的概率。巨災發生,雖然保險公司可能賠得很慘,但卻強化了人們的災難意識,購買保險意願上升,保險公司同樣會受益。
案例:溫州動車事故
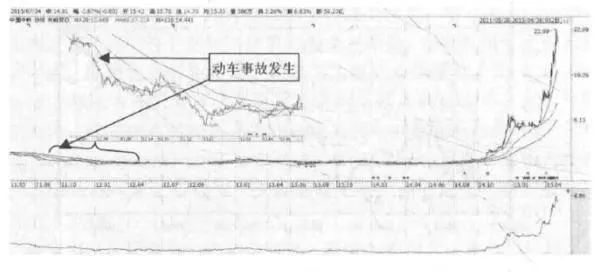
2011年7月23日,D301次動車運行至雨溫線永嘉站至溫州南站間路段,與前行D3115次動車發生追尾事故,後車四節車廂從高架橋上墜下,事故造成40人死亡,約200人受傷,舉國震驚。7月25日股市交易,高鐵板塊個股悉數下跌,其中中國中鐵(SH:601390)下跌5.7%,無疑市場認爲中國高鐵的發展會因此事件停滯。事實上,中國每天在路上死於車禍的人數更多,只是不那麼集中,高鐵仍然是最快捷和安全的出行方式之-,出現事故概率極小,但一旦發生傷亡慘重,給人心理造成嚴重震撼。不過,中國中鐵在該事件發生後並未立刻跌到谷底,而是又連續下跌5個月,再跌去了33%,至2012年1月6日才跌到了幾乎是歷史最低點2.22元。從估值角度考慮,7月25H即便經過下跌,中國中鐵市淨率倍數是1.14倍,而此前年度淨資產收益率也就在10%左右,即便考慮增長因素,合理的市淨率倍數應該在1倍多,所以1.14倍的市淨率並不顯得有多便宜。而階段低點2.22元對於的市淨率爲0.75倍,則是比較具備吸引力的估值水平。中國中鐵的歷史最低價格出現在2013年6月25日的2.20元,對於0.63倍市淨:率,應該是具備吸引力了。從均線角度看,中國中鐵直至10月17日才向上突破20日均線,如果此時買入,則再跌18%到歷史底部,如果等到向上突破120口均線,則需等到2012年5月初才能買入,這時較歷史底部高出約13%。此後受到“一帶一路”政策刺激,如果從歷史底部2.22元算起,至2015年6月初,中國中鐵最多上漲了874%,如圖10-2所示。一隻業績平平股票受一壞一好消息影響,4年間竟然華麗地成了10倍股。類似的案例還有因爲日本海嘯而造成的福島核電站泄漏事件,雖然和中國沒什麼關係,但同樣影響了中國核電業的發展。
案例:次貸危機和歐債危機
2008年的美國次貸危機震撼全球,其高潮應該是2008年9月15日美國投行雷曼破產。2008年10月股神巴菲特買入並呼盱買入,股指仍然繼續下跌,至2009年3月最低點6469點,離巴菲特呼籲買入時點也套了20%~30%,但是此後卻開啓了美國長達6年多的牛市,如圖10-3所示。如果投資者選擇根據120日均線操作,應該能夠在8000多點買入。
歐債危機始於美國次貸危機之後,2011年9月,歐債危機到達階段高潮,全世界媒體都在鋪天蓋地地報道歐債違約事件,當中以希臘違約最嚴重,金融界的“地震”、“海嘯”又捲土重來,彷彿世界命懸一線。這本來與香港市場並無直接關係,香港上市公司多爲中國內地公司,受到歐債危機影響很小,但無奈香港是國際金融中心,歐債危機使得米自各國的機構投資者不得不抽出資金以應對,這就使得恒生指數大跌,衆多缺乏流動性的中小盤股票跌得就更慘了。如圖10-4所示,恒生指數最低曾跌倒了16000多點,但奠定了日後牛市的基礎,至2015年4月,恒生指數上漲到28500多點。不幸的是,恒生指數在2015年的6. 7月份又再次受到希臘違約的爛事影響,外加中國中小盤股票股災,在估值不費的情況下又大幅下挫至22800多點,港股中小盤股票幾天內跌幅超過50%的比比皆是。不過,我認爲,這又爲恒指另一輪的牛市打開了空間。
案例:三聚氰胺與伊利股份
2008年9月,三聚氰胺毒奶粉致嬰兒死亡事件持續發酵,進入高潮,首當其衝的三鹿集團後來就在此次事件中倒閉破產。值得思考的是同樣涉及三聚氰胺事件的上市公司伊利股份爲什麼能夠在此次事件中起死回生呢?第一,性質惡劣的程度不同,三鹿集團奶粉抽樣樣品100%不合格,而伊利35份樣品中1份不合格,三鹿集團是該事件的發源地,矛頭直指。第二,人們更多地將三聚氰胺和乳製品中的奶粉聯繫,三鹿集團奶粉佔其收入的40%,比例較高,面伊利的奶粉銷售佔收入的15%,伊利在消費者心目更熟知的是液態奶。第二,絕大部分的奶企都涉及其中,因而大多數涉案企業的市場份額都不會被競爭對手奪走,伊利作爲奶企龍頭,產品質量相對保障,消費者迫於無奈也只好爛中選優。三聚氰胺對當時整個乳品行業造成了非常嚴重的負面影響,但是顯然人們無法擺脫對乳製品的需求,這種需求只會被推遲。伊利股份在當時一個月多內股價跌掉一半後見底,市淨率最低1倍,此後至2015年6月,股價令人瞠目結舌地上漲了18倍,如圖10-5所示。不過,三聚氰胺事件的飛刀並不好接,伊利股份2008年度虧損16.87億元,原因在於三聚氰胺事件影響造成存貨報廢8.85億元和爲恢復市場銷售大幅增加促銷和宣傳費用,虧損後歸屬於,上市公司淨資產只剩27.89億元。顯然如果乳品需求持續不恢復,伊利股份也不見得能支撐多久。換另一個角度看,與其接牽涉其中股票的飛刀,不如考慮誰能夠從中獲益。無疑,事後來看是海外的乳品企業和豆漿機制造商。
案例:牽涉政治案的雅居樂
雅居樂地產(HK:3383)是全國排名前20名的地產商,近年來銷售收入高達三百多億元,ROE常年百分之十幾。2014年10月10日,雅居樂公告公司董事局主席陳卓林已經在9月30日晚間被昆明檢察院執行了“指定居所居住”的措施。據悉,此事緣起紀檢部門在對原雲南省委常委張田欣進行調查時,發現了雅居樂地產因雲南地產項目行賄官員的線索。次交易日雅居樂股價大跌,股票竟然以0.3倍市淨率交易。12月14日,雅居樂宣佈,“指定居所居住措施”對陳卓林已不適用,陳卓林將恢復履行其作爲雅居樂執行董事、董事會主席及公司總裁的職務。我此前直關注雅居樂地產,覺得該公司有息負債並不高,即便實際控制人被檢察院控制,公司2014年10月、11月兩個月仍然分別獲得50.6億元及52.6億元的銷售金額,運作正常。2015年7月,雅居樂公佈上半年營運數據實現累計銷售208.1億元,已完成全年業績目標46.3%。公司的確定性在增加,不過目前股價仍然以0.44倍市淨率交易,對應股息收益率高達8%,我認爲目前價位機會大於風險。
案例:一蹶不振的霸王集團
霸王集團(HK:1338)以銷售含有中藥配方的洗髮水聞名,公司最高淨利潤曾達4.1億元。2010年7月14日,據香港媒體報道,霸王品牌旗下的中草藥洗髮露、首烏黑亮洗髮露以及追風中草藥洗髮水,經香港公證所化驗後,均含有致癌的二惡烷。消息一出,公司頓時陷入輿論的風口浪尖,股票更是暴跌了14%。15日,霸王強調並無刻意在產品中添加二惡烷,其產品中所發現的二惡烷是生產過程中產生的“自然殘留”,且是目前技術上無法避免。16日,國家食品藥品監督管理局通報霸王洗髮水二惡烷含量水平不會對消費者健康產生危害。我也認爲這確實是沒什麼大不了的,相信其他洗髮水也有。然而霸王受此事件一.蹶不振,此後五年每年鉅虧,公司淨資產從23億元虧到了只剩1.9億元,股價也是一跌再跌,最多曾跌掉95%。爲什麼霸王反轉不了呢?我從事後的角度歸納總結投資者如何能避免投資到霸王第一,霸王2009年7月上市屬於新股,業績的真實性和持續性有待時間考證;第二,霸王在危機公關事件中表現極差,居然爆出上門毆打財經記者的事情:第三,霸王危機事件爆發前公司估值過高,市淨率高達8倍,單一的洗髮水業務居然支撐起160億元的市值,下跌空間本身巨大:第四,霸工產品本身過度依靠營銷銷售,依靠着“中藥世家”“防脫”這兩個概念進行營銷上的狂轟濫炸,2006年~2009年,公司肯運收入分別爲3.9億元、9.8億元、15.6億元、199億元,成長驚人,但是“中藥世家”的故事成疑,“防脫”效果也未必如宣傳所說,公司的根基不穩定。而致癌化學物質的曝光,和中藥純天然的屬性矛盾,直接衝擊了霸王在消費者建立起來的心智,即便花再多的營銷費用,也挽回不了消費者受騙後失去的信任,上述因素或許是霸王銷售收入從19.9億元又迅速打回3.7億元的原因:第五,如果參考均線所發出的信息,等待120H長期均線走穩,或者跟隨20日短期均線交易,投資者也能夠避開很大幅度的下跌。