
事件驅動
有些事件的發生會顯著改變市場對公司價值的判斷,這就考驗投資者對信息的反應速度,能否充分對信息深入解讀,合理地判斷信息對公司價值的影響。信息出來股價會一-步到位,甚至漲過頭,但是也存在即便上漲也仍然未充分反應公司價值的股票,投資者的機會就在那裏。下述事件大多可以被認爲是股價的催化劑,它們的發生可能會誘使低估的股票更快向價值迴歸。值得說明的是事件驅動未必能夠保證投資者的絕對收益,但大部分的事件驅動主題股票在大概率上能夠跑贏行業指數,因而事件驅動策略更多具備的是對沖後的超額收益價值或者是套利的價值。市場會存在一個有趣的現象,它經常過分高估某些信息對公司的短期影響,但可能會低估這些信息對公司的長期影響。
開展相關新業務
原理:公司專注某項業務時,隨着時代和技術的發展,該項業務的內涵和空間都在不斷擴展,很可能某項業務的產品將來運用到看似不相關的其他行業上。
案例:使用新能源的格力電器 格力電器原先專注於空調生產,經過多年發展,在空調市場已經佔領了40%~50%市場份額,繼續提升的空間已經很小。格力電器轉而開發中央空調,太陽能空調,無污染供暖,空氣能熱水器等市場,格力搖身一變已經有新能源供應商的概念,加之霧霾天氣,格力進入空氣淨化領域,和環保行業又沾上了邊。通過上述市場進入,爲格力營業收入從1000億元向2000億元提供了空間。格力股價已在近十年中上漲了數十倍!
引入業務協同股東
原理:吸引業務上有協同效應的股東,能夠充分利用雙方優勢資源,共同打開業務市場,企業增長空間及盈利上升,估值上升。
引入業務合作伙伴
原理:與潛在業務合作伙伴建立合作關係,能夠充分利用雙方優勢資源,共同打開業務市場,企業增長空間及盈利上升,估值上升。
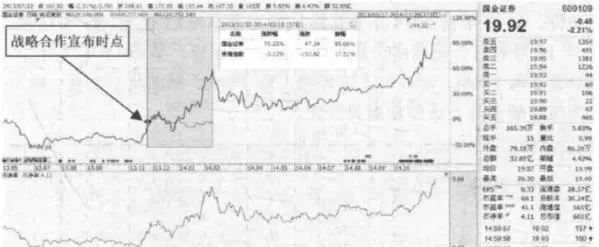
案例:國金證券與騰訊戰略合作
2013年11月22口,國金證券發佈公告,將與騰訊進行戰略合作,在網絡券商、在線理財、線下高端投資活動等領域展開深入合作,協助國金進行用戶流量導入。同時,騰訊還將爲國金開通微信官方公共賬戶。在合作中,與騰訊網開展的網絡券商、在線理財及線下高端投資者活動在協議期內均爲獨家合作,與騰訊的其他合作爲非獨家合作。上述事件發生後三個月內,國金證券相對券商指數最多獲得78%的超額收益,其股份走勢如圖10-11所示。
不良資產剝離
原理:假設A上市公司無負債,擁有B、C兩個業務。B業務每年賺10元,淨資產爲50元,C業務每年虧損2元,淨資產爲20元。整個A公司利潤爲10+-2=8元,市場給10倍市盈率,市值爲80元。A公司出售C業務,但由於C業務虧損,以很低的價格賣出(低於淨資產),例如10元B公司還給10倍市盈率,甚至擺脫了C的拖累市場可能給出更高溢價,那麼就值100元。而C公司賣出價格10元股東財富變成了110元,比原來80元還多出來30元!
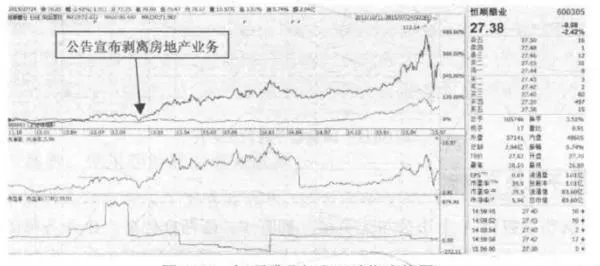
案例:剝離房地產業務的恆順醋業
恆順醋業(SH:600305)是中國規模最大、經濟效益最好的醬醋生產企業。公司是鎮江香醋的發源地,前身是成立於1840年清朝時期的一家制醋企業,擁有古老的歷史,“恆順香醋釀造技藝更被列入第一批國家級非物質文化遺產名錄。但是由於前幾年房地產市場火爆,公司進入不熟悉的房地產領域,拖累整體盈利。2012年12月6日公司發佈了一則公告“根據公司未來發展需要,爲實現對現有產業佈局實施戰略性調整,提高公司核心競爭力,加快我公司非主營業務的整合和剝離,儘快調整非主營業務”發揮上市公司再融資功能,經本公司第五屆董事會第十次會議審議通過,批准恆順置業及其全資子公司恆順房地產存續分立方案”。該方案即宣佈了恆順醋業向大股東剝離房地產業務。201年公司房地產業務虧損近1億元,造成公司淨利潤爲-0.37億元。次日公司股價漲停。剝離了不良資產房地產業務後,公司迴歸主業,公司一方面採取找準細分品類定位市場、增加銷售終端、加大市場價格體系管控等措施,通過營銷改革促進銷量增長;另一方面進行產品結構升級,通過擴大黑醋、年份醋等高檔產品銷售比例以提升均價。2013年及2014年公司淨利潤上升至0.37億元、0.75億元。自2012年12月6日公司剝離房地產業務公告發布後,至2015年7月24日,公司股票上漲350%,而同期上證綜指上漲100%,超額收益明顯圖10-12所示爲恆順醋業與上證綜指走勢對比。
破產、清算
公司破產、清算確實不是好事,可卻能夠形成獨特的回報。公司經營業務停頓瀕臨破產,但是通過重組注入新的資產或新的業務,股價就會大幅上揚。然而,資產重組本身具備很大不確定性,此外,注入新資產或新業務後,公司是否真能起死回生也未知。因此,對於一般投資者而言,投資這類公司股票的風險是不言而喻的,投資者需要具備板高的從公開信息推斷重組概率的能力,否則只能通過內幕交易獲利。在中國,這種投資演變爲炒ST股,賭退不了市,還能借殼上市。彼得.林奇對於投資這類公司有獨到見解,他認爲:投資困境反轉型公司股票的最大好處是,這類股票的上漲利下跌與整個股票市場漲跌的關聯度最小:雖然多數困境公司並不能反轉,投資此類公司股票-一旦失敗有可能分文不值,但只要在十隻這種類型的股票中找到一隻能夠獲取十倍收益的股票,足以抵消其他九隻股票投資失敗帶來的損失。
在中國ST股的價格根本不便宜,保守的價值投資者不會參與這種投機。我不建議買快耍破產清算公司的股權,不過可以買它們的債券。這類垃圾債券如果能夠以賬面價值的2~3折交易,也是具備投資吸引力的。債券的清償順序排在股票前,需潛心研究公司的資產能否以償還負債,即便只能償還六成的債券,以2~3折買入也會大賺一筆。購買垃圾債券有講究,除非價格無法抗拒,否則只投資破產公司中的好公司。破產公司中有的是因爲發展過快,財務結構不合理導致破產,本身經營狀況尚可,具備穩固的市場壁壘、品牌、或者行業地位等優秀基因,這種就是破產公司中的好公司。破產公司中的好公司一是存在着自救可能,只要時間允許,業務可以恢復,二是本身具備價值,股權容易被其他實力買家接盤,債券得以償還的概率更高。不過,投資者仍需做好債務重組談判曠日持久的心理準備。在國外,經過債務重組,公司的債券可能被轉爲股票,但大部分的債權所有者不會對持有轉換過後的股票感覺興趣,他們會在這些股票上市時,趕快賣掉處理,造成了這些股票的低估,因此,同樣存在投資機會。
案例:佳兆業集團的垃圾債券
佳兆業集團(HK:1638)是中國排名靠前的地產商,總資產高達1000;億元,銷售接近200億元,公司原本經營正常,但2014年10月原深圳市常委、政法委書記蔣尊玉因涉嫌大運會工程腐敗、與地產商權錢交易落馬,後傳聞佳兆業董事局主席郭英成捲入此案。2014年11月28日佳兆業兩千套房源處於被深圳政府鎖定狀態。自此,公司現金流出現問題,金融機構開始催債,公司債券出現違約風險,價格一“路殺跌,2015年1月份時佳兆業的部分離岸債價格曾經暴跌至30美元,出現抄底時機,後來一度反彈到70美元左右。佳兆業畢竟是地產商,本身的資產和行業地位都有在價值,.相信政府也不願意看到佳兆業倒團衝擊到員工、客戶、供應商、債權人等多方面利益。2015年1月底融創中國(HK:1918)曾一度想收購佳兆業,但後來沒和相關各方達成協議。2015年5~6月,佳兆業集團在國內各地的樓盤也陸續解封,又獲得深圳、佛山休育中心運營權,似乎危機情形得到緩解。
收購
原理:收購同行業公司,能夠使市場份額擴大和集中,議價能力增強,規模擴大,業務協同,帶來成本下降。而且以高市盈率收購低市盈率公司,同樣的盈利賣出更高的價格,收購後市值膨脹更厲害!收購上下游公司也可能在原材料掌控及更貼近市場方面起到協同效應。不過外延式的收購增長很難持久,樹不會長到天上,上市公司本身就是各予行業的龍頭公司,經過一兩輪收購後,很難再找到業務規模足夠大的行業前兒名公司收購,繼續收購面臨着越收越小,越收越差的可能,收購的邊際效應遞減。此外,收購後有6成案例整合失敗,收購行爲是把雙刃劍!
目前,中國A股上市公司正不斷湧現併購潮,並且市場不問併購成效,凡是併購發生都亂漲通,未來終究自食其果。
如果被收購的公司是上市公司,還可以衍生出併購套利。收購方會向上市公司股東發出要約收購,如果以現金收購,出價一般會高於被收購公司現有價格,公司股票會上漲,但股票價格因爲收購存在失敗風險一般不會立刻上漲到收購價格,存在套利空間,需要投資者自行平衡收益與風險。如果是換股收購,收購方向被收購方支付一定比例收購方股票,通常支付的收購方股票價值會高於被收購方的股票價值,但收購方股票存在下跌風險,因而投資者可以融券賣空收購方股票,買入被收購方股票,鎖定價差收益空間,如果收購成功,被收購方股票成功轉化爲收購方股票,投資者這時再用這些股票償還融券所欠的股票,並有盈餘。併購套利面臨的都是併購交易失敗的風險。
業務分拆
這裏所說的分拆會有兩種情況,第一種是指母公司將旗下某一塊業務獨立出來,拆分上市,並且仍然擁有拆分後子公司的股票:第二種是母公司拆分出某一塊業務成爲獨立公司並上市,但是這個獨立子公司的股票分配給母公司原來的股東,母公司不再擁有子公司股票。不論如何,拆分的行爲總能增加母公司的股東價值。
第一種分拆的原理在於,拆分出來的公司混在原有公司中價值不易被看清,通過拆分並上市,價值獲得巨大增長。此外拆分出去的公司更爲獨立,管理層權力更大,也更易於進行股權激勵,並且拆分出去的公司更便於吸收其他戰略投資者,利用其他股東資源,共同做大公司。
同方股份(SH:600100)由清華大學的校辦企業改制上市,除了是一個高科技企業,還是科研成果的轉化基地。同方股份擁有兩千多項專利,兩百多家子公司。董事長陸致成認爲如果分拆不受限,同方股份市值能上千億元。他表示,公司把做大單個項目的辦法寄託在分拆上,由於一些機:制方面的原因,一個子公司如果能分拆出去引進戰略投資者甚至獨立上市,肯定比在同方股份內部更利於發展壯大。比如,公司以同方國芯(SZ:002049)爲載體分拆微電子集羣上市,市場寄予了很高的評價和估值。公司早先分拆了同方泰德(HK:1206)在中國香港地區上市,把建築節能業務放在泰德,結果公司從一百萬美元發展到幾十億美元的市值。
第二種分拆增值原理:公司存在A、B兩種不同業務,A業務可能風險低、現金流穩定,B業務可能成長高、風險高。但是將2個業務合併在一塊估值變低,因爲想買穩健A業務的投資者看見還有高風險的B,不想買,而想買高成長業務B的投資者看到公司還有個拖後腿的A業務,也不買了,因此業務分拆,變成兩個公司能夠達到1+1>2的效果!對於分拆出來的子公司也會因爲第一種分拆的原因,公司價值得到增長。不過第二種分拆類型A股目前並不存在,存在於港股市場。:
賓州州立大學針對美國市場的研究顯示,在截至1988年的25年內,分拆出來的公司的股票在分拆後的前3年內,每年的表現超過同行業以及標準普爾500指數約10%。從分拆出來公司股票獲得最多利潤並不是來自分拆後的第一年,而是第二年,這可能是因爲分拆出來的公司股票需要花一整年的時間才能消化掉最初的賣壓(投資者可能因爲偏好、分拆公司規模太小等原因便宜賣掉所獲得的分拆公司股票)。母公司的股票表現也不錯,在分拆之後的前3年內,每年的回報均較同行高6%以上。
股票擁有分拆概念是件錦上添花的事情,有時候分拆出來的業務市值隨時會大於未分拆前,最好符合3個條件:1. 母公司長期受忽略,股價很大程度沒有反映公司的非主要業務,即將要分拆的業務:2. 分拆出來的業務要較母公司本業受市場歡迎,例如新興產業業務,這樣有機會享受高市盈率,增加母公司價值;3. 分拆出來的業務最好規模相對母公司較大,這樣纔可以令母公司顯著增值。
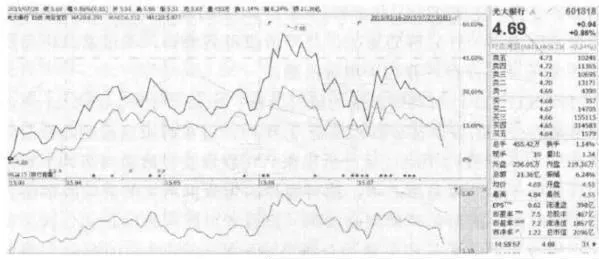
案例:分拆理財業務的光大銀行
2015年3月16日上午,中金公司稱銀行將分拆資產上市,想象空間巨大,理財業務、信用卡、私人銀行,乃至託管、投行、互聯網金融業務等中問業務來源大部分都可以分拆運作。僅從銀行理財和信用卡資產分拆重估考慮,中金認爲,對現有市值拉動最大的是光大、平安、交行、興業等,拉動幅度分別爲53%、32%、34%、26%。3月18日,光大銀行(SH:601818)發佈澄清公告“本公司按照監管機構的政策導向,正在研究推進理財業務改革試點,包括設立獨立子公司。該事項尚需履行本公司內部審議決策程序,以及報請監管機構審批,存在不確定性。本公司目前亦無分拆資產上市的相關工作計劃”。然而光大銀行當天股價大漲9.5%。3月27口晚,光大銀行公告“董事會同意本公司全資設立理財業務子公司,該事項需報請監管機構審批。”,標誌着拉開了銀行業務分拆設立子公司的大幕。從風險隔離的角度出發,理財業務是一個相對弱離的板塊,探索實行子公司後,可以實現風險隔離,理財業務也可擺脫市場對原有銀行業務的低估值。圖10-13所示爲中金公司發佈分拆信息後,光大銀行與銀行指數收益率走勢圖,光大銀行顯示出了超額收益。類似的案例還有中國石化引入戰;略投資者分拆石化銷售公司,當時也成爲國企混改的熱點事件。
股權激勵
原理:股權激勵能在一定程度上將公司高管及核心團隊成員的利益和公司股東利益捆綁起來,使得它們利益一致,減少代理人風險,共同推進公司發展,公司價值上升。有研究表明,實施股權激勵的公司在預案披露後一段時間內股價總體能跑贏大盤。
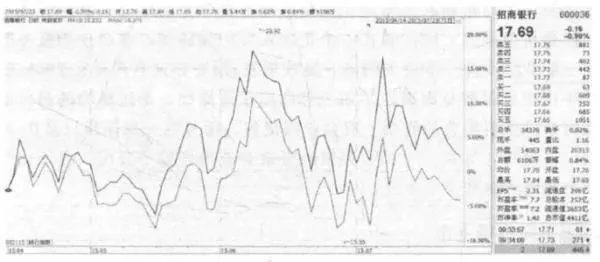
案例:招商銀行員工持股計劃
招商銀行2015年4月11日發表公告稱將實施員工持股計劃,以非公開發行方式向招行及子公司員工發行最多4.34億股A股,集資60億元,員工持股計劃對象爲董事、監事、高級管理人員、中層幹部、骨幹員工等,人數不超過8500人,以現金認購。此次發行價格爲13.8元人民幣,較停牌前15.66元人民幣,折讓約12%,員工持股計劃通過公司非公開發行所認購股票,持股期限不低於36個月。4月13日招行股票復牌,當日漲停,即便按4月14日可以買入招行股票計算,至2015年7月22日,招行股票較銀行指數已經顯示出了超額收益。招商銀行13.8元的員工定增價基本在2015年末每股淨資產附近,平均每個員工要買70萬元,至少持有3年,在便宜的價格基礎上,加之公司也不會欺騙廣大職工,昭告了此價就是銀行股的地板價。圖10-14所示爲宣佈員工持股計劃後招商銀行股價與銀行指數走勢圖。
需要強調的是,股權激勵也要結合估值情況來看,如果股票明顯高估,公司還推出股權激勵,不是使員工就是使受此消息買入的投資者遭損失。
股票回購
股票回購是指上市公司利用現金等方式,從股票市場上購回本公司發行在外的一定數額的股票的行爲。公司在股票回購完成後可以將所回購的股票註銷。但在絕大多數情況下,公司將回購的股票作爲“庫藏股”保留,不再屬於發行在外的股票,且不參與每股收益的計算和分配。庫藏股日後可移作他用,如發行可轉換債券、僱員福利計劃等,或在需要資金時將其出售。股票回購可以當作股利政策,可有抵稅功能。
大規模持續的股票回購說明公司認爲自身股價太便宜了,與其投資其他項目,不如投資自己公司。股票回購後,在外流動股數減少,每股收益增加,有助於公司股價上升。當然,要特別小心有的公司裝模作樣,股票估值很高也回購一小部分股票,用來挽回股價不斷下跌的頹勢。
美國聯合電信器材公司1975-1986年期間,一直採用股票回購現金紅利政策,使公司股票價格從每股4美元上漲到每股35.5美元。
股票再融資
原理:在牛市時,股價高企,啓動股票增發,外部股東高溢價入股,淨資產增厚,估值下降,而籌集的新資金可用於壯大主業,從而使得牛市時,股價表現更驚喜。
案例:增發奠定龍頭地位的萬科 2006. 2007年地產股龍頭萬科兩次進行股票增發,每增發一輪股價就上漲一輪。當時市場的邏輯是土地是房地產競爭力的核心,拿地越多,房地產股票價值越高。因此存在一個正向反饋的循環圈:拿地→增發股價上漲→要業績支持拿→更多的地→繼續增發。而中信證券同樣在2006,2007年的牛市中再融資從而莫定了如今券商的龍頭地位。不過事物的另一面是熊市時候這些再融資的股票一般會跌得更慘,而且這一規律也只是在A股適用,在港股,如果一個公司頻繁融資就會被當作騙子公司,股價在宜布融資方案時大多數立刻下跌。
一不同市場上市
原理:各個證券市場由於投資者的不同,擁有不同的投資偏好,造成;了同樣的公司在不同市場上擁有不同的估值水平。從估值低市場退市轉而上估值高市場,或者直接在估值高的市場發行新股都能夠令原有股東受益。
案例:子公司轉A股的新城發展控股
港股新城發展控股(HK:1030),通過新城控股持有新城B股(SH:900950)58.86%的股權,新城B負責做住宅地產,而大股東新城控股做商業地產。2014年7月31日起,新城B宣佈停牌進行重大資產重組。新城B的身份特殊,是純B股公司,公司後續公告提及停牌是爲了解決B股問題。衆所周知,B股市場是歷史遺留問題,國家也在積極解決,此前已經有東電B股轉A股的先例,新城B大股東已在港股上市,擁有港股融資平臺,新城B轉H意義不大。在早先2014年3月時,新城B證券事務代表表示,“按照公司的情況,新城B轉H並不是最好的選擇,目前正在研究B轉A的方案”。因此,市場基本已經確定新城B的重大資產重組和轉A股上市相關,且獲證監會批准概率極高。不過,新城B在停牌前,股價是不斷下跌的,加上B股整體便宜,停牌時的市淨率僅大約0.7信左右,市盈率3~4倍之間。新城B本身質地不錯,2013年前公司ROE都接近30%,2013、2014年公司淨利潤分別爲16億元和11.7億元。新城發展控股在新城B停牌後仍然繼續交易,但股價也在不斷走低,估值在0.4倍左右市淨率,顯然港股市場並沒有意識到新城B轉A對新城發展控股重人的價值增長,而買不到停牌的新城B股完全可以有長達幾個月充裕的時間購買新城發展控股,此後,新城發展控股從最低0.6元上漲到了1.85元。2015年5月11日,重組方案宣佈,新城控股以發行A股方式換股吸收合併新城B,新城B轉A正式確定,當日新城發展控股大漲10%。吸收合併後的新城控股承諾2015年盈利15.5億元,按照A股中小地產股估值15~20倍市盈率計算,新城控股價值在230億~300億元之間,而新城B後來連續出現15個漲停板,市值最高也達到過230億元,2015年7月回落到160億。如果交易順利,新城發展控股會持有68.27%股權,市值也將超過上百億元。2015年7月新城發展控股1.27元,對應市值爲71億港幣,即便已經大幅上漲,股價也是便宜的。
公司股票轉市場上市還有其他投資方式,例如港股公司籌劃發行A股,特別是中小公司所發A股股價將會明顯高於港股,高價發行將增厚原有股東權益,老股東受益,如果港股便宜,擁有發行A股主題無疑多了收益保障和向上空間,當然發行失敗,股價便宜拿着也無妨。具體的例子有新華文軒(HK:0811)市淨率1.1倍,泰港股份(HK:3369)市淨率1.2倍,上述公司都有發行A股計劃。
二私有化套利
2015年上半年A股TMT行業走出大牛市行情,相關上市公司股價暴漲,與此形成鮮明對比的是在美國上市的同行業中國概念公司股票市盈率卻始終在個位數或+位數徘徊,價值得不到認可,融資功能得不到最大化發揮,高達數十家中概股公司上半年決定私有化想退回A股上市。中概股股價本就不高,爲了順利私有化,要約入給出的股權收購價普遍溢價,大約高出私有化前交易股價的10%~40%。所以對投資者來說,就存在私有化套利的機會。私有化消息一經宣佈,股價多數上漲,但不會立刻漲到收購價格,因爲還存在私有化不成功的風險,投資者需要判斷其中概率,一旦私有化失敗,股價就會打回原形。