
風險價值 (VaR) 被稱爲“風險管理的新科學”,它是一種用於預測特定時間段內可能的最大損失的統計指標。
VaR(風險價值)常用於金融公司和商業銀行的投資分析,它可以確定投資組合潛在損失的程度和概率。風險管理人員利用VaR來衡量和控制風險敞口水平。
在第 1 部分中,我們計算納斯達克 100 指數( QQQ ) 的風險價值 (VaR),並確定 VaR 回答了一個包含三個部分的問題:“在一定的置信水平下,我在特定時期內可以預期的最壞損失是多少?”
要點總結
- 風險價值 (VaR) 是風險管理中用於預測特定時間段內可能的最大損失的統計量。
- VAR 由三個變量決定:週期、置信水平和可能損失的大小。
- 計算風險價值 (VaR) 的方法有三種,包括歷史方法、方差-協方差方法和蒙特卡羅模擬法。
風險價值 (VaR) 的要素
傳統的風險衡量指標是波動率,投資者最關心的是虧損的概率。風險價值(VaR)統計量包含三個組成部分:週期、置信水平和損失金額或損失百分比,可以解決這些問題:
- 下個月,如果我有 95% 或 99% 的把握,我預計會損失多少美元?
- 在未來一年內,我預計的最大損失百分比是多少(置信度爲 95% 或 99%)?
這些問題包括高度的信心、投資期限以及對投資損失的估計。
VaR 的計算方法
讓我們評估一下納斯達克100指數的風險,該指數的交易方式與股票類似,並通過景順QQQ信託進行交易。QQQ是納斯達克交易所交易的最大非金融類股票指數。
計算風險價值 (VaR) 的方法有三種,包括歷史方法、方差-協方差方法和蒙特卡羅模擬方法。
1. 歷史方法
歷史收益率法只是簡單地將實際的歷史收益率按從差到好的順序重新排列。然後,它假設從風險角度來看,歷史會重演。我們來看一下納斯達克100指數ETF,其交易代碼爲QQQ。
風險價值
風險價值 = vm (vi / v(i - 1))
M = 選取歷史數據的天數
vi = 第 i 天的變量數量。
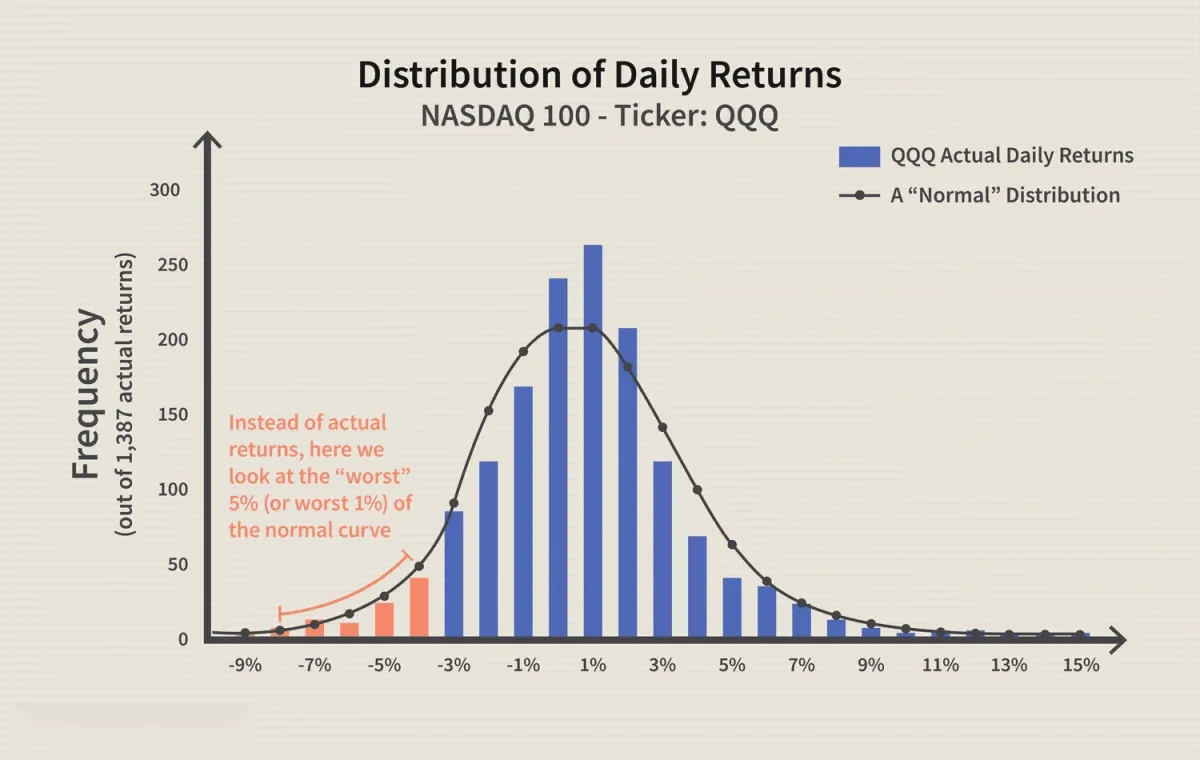
在計算每日收益率時,我們生成了一個包含超過 1400 個數據的豐富數據集。讓我們將它們放入一個直方圖中,比較不同收益率“區間”的頻率。
在最高的柱狀圖中,有超過 250 天的日收益率介於 0% 和 1% 之間。在最右側,13% 處的一個小柱狀圖代表五年多時間裏,QQQ 日收益率達到 12.4% 的某一天。
2. 方差-協方差法
該方法假設股票收益率服從正態分佈,僅需估計兩個因素:預期收益率和標準差,從而構建正態分佈曲線。上圖展示了該正態分佈曲線與實際收益率數據的對比。
方差-協方差法與歷史方法類似,區別在於它使用一條熟悉的曲線而非實際數據。正態曲線的優勢在於,它能清晰地顯示最差的5%和1%在曲線上的位置。這些位置取決於所需的置信度和標準差。
| 信心 | 標準差 (σ) 的數量 |
| 95%(高) | - 1.65 x σ |
| 99%(非常高) | - 2.33 x σ |
上圖曲線基於QQQ的實際日標準差,即2.64%。由於平均日收益率恰好非常接近於零,因此爲了便於說明,可以假設平均收益率爲零。以下是使用實際標準差代入上述公式後的結果:
| 信心 | σ 的個數 | 計算 | 等於 |
| 95%(高) | - 1.65 x σ | - 1.65 x (2.64%) = | -4.36% |
| 99%(非常高) | - 2.33 x σ | - 2.33 x (2.64%) = | -6.15% |
3. 蒙特卡羅模擬
蒙特卡羅模擬是指任何隨機生成試驗的方法,但它本身並不能告訴我們任何關於底層方法的信息。
對大多數用戶而言,蒙特卡羅模擬相當於一個生成隨機概率結果的“黑箱”生成器。這項技術利用計算模型來模擬數百甚至數千次迭代的預期收益。
如果對QQQ進行100次假設的月度收益率試驗,最差的五個結果中,有兩個可能在-15%到-20%之間,三個可能在-20%到25%之間。這意味着最差的五個結果都低於-15%。
因此,蒙特卡羅模擬得出以下VaR類型的結論:有95%的置信度,我們預計在任何給定的月份中損失不會超過15%。
使用風險價值的缺點是什麼?
雖然風險價值 (VaR) 有助於預測投資風險,但它也可能產生誤導。一個批評是,不同的方法會得出不同的結果:歷史方法可能會得出悲觀的預測,而蒙特卡羅模擬則相對樂觀。此外,計算大型投資組合的 VaR 也比較困難:不能簡單地計算每項資產的 VaR,因爲許多資產之間存在相關性。最後,任何 VaR 計算的準確性都取決於所使用的數據和假設。
使用風險價值 (VaR) 有哪些優勢?
VaR(風險價值)是一個單一數值,用於表示特定投資組合的風險程度,可以用價格或百分比來衡量,因此很容易理解。它可以應用於各種資產。
例如債券、股票和貨幣,銀行和金融機構利用風險價值 (VaR) 來評估不同投資的盈利能力和風險,並根據風險價值分配風險。
高VaR值意味着什麼?
置信區間百分比越高,意味着對預測結果的可能性越有信心。反之,預測結果過高則並非理想情況,從統計學角度來看,這意味着可能會出現更大的經濟損失。
結論
風險價值 (VaR)用於計算在給定時期和特定置信水平下,投資預期的最大損失。我們探討了三種常用的 VaR 計算方法。在本系列的第二部分中,我們將向您展示如何比較不同的時間跨度。