
风险价值 (VaR) 被称为“风险管理的新科学”,它是一种用于预测特定时间段内可能的最大损失的统计指标。
VaR(风险价值)常用于金融公司和商业银行的投资分析,它可以确定投资组合潜在损失的程度和概率。风险管理人员利用VaR来衡量和控制风险敞口水平。
在第 1 部分中,我们计算纳斯达克 100 指数( QQQ ) 的风险价值 (VaR),并确定 VaR 回答了一个包含三个部分的问题:“在一定的置信水平下,我在特定时期内可以预期的最坏损失是多少?”
要点总结
- 风险价值 (VaR) 是风险管理中用于预测特定时间段内可能的最大损失的统计量。
- VAR 由三个变量决定:周期、置信水平和可能损失的大小。
- 计算风险价值 (VaR) 的方法有三种,包括历史方法、方差-协方差方法和蒙特卡罗模拟法。
风险价值 (VaR) 的要素
传统的风险衡量指标是波动率,投资者最关心的是亏损的概率。风险价值(VaR)统计量包含三个组成部分:周期、置信水平和损失金额或损失百分比,可以解决这些问题:
- 下个月,如果我有 95% 或 99% 的把握,我预计会损失多少美元?
- 在未来一年内,我预计的最大损失百分比是多少(置信度为 95% 或 99%)?
这些问题包括高度的信心、投资期限以及对投资损失的估计。
VaR 的计算方法
让我们评估一下纳斯达克100指数的风险,该指数的交易方式与股票类似,并通过景顺QQQ信托进行交易。QQQ是纳斯达克交易所交易的最大非金融类股票指数。
计算风险价值 (VaR) 的方法有三种,包括历史方法、方差-协方差方法和蒙特卡罗模拟方法。
1. 历史方法
历史收益率法只是简单地将实际的历史收益率按从差到好的顺序重新排列。然后,它假设从风险角度来看,历史会重演。我们来看一下纳斯达克100指数ETF,其交易代码为QQQ。
风险价值
风险价值 = vm (vi / v(i - 1))
M = 选取历史数据的天数
vi = 第 i 天的变量数量。
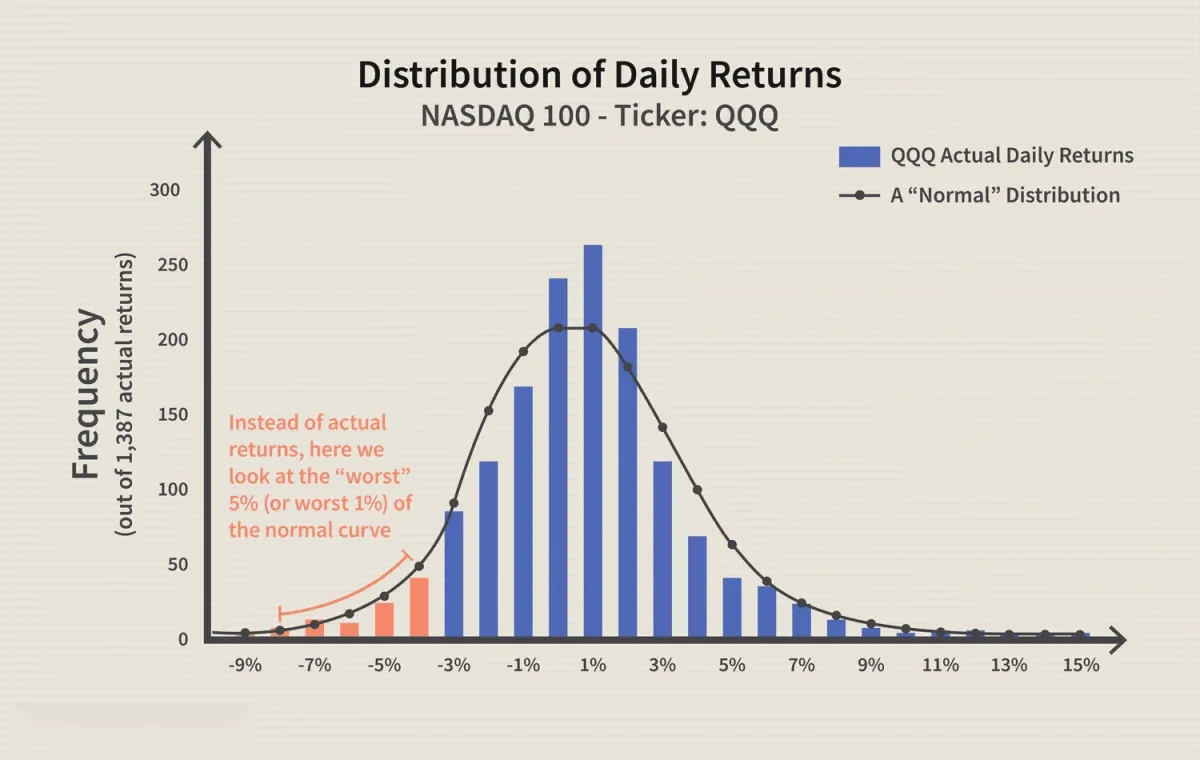
在计算每日收益率时,我们生成了一个包含超过 1400 个数据的丰富数据集。让我们将它们放入一个直方图中,比较不同收益率“区间”的频率。
在最高的柱状图中,有超过 250 天的日收益率介于 0% 和 1% 之间。在最右侧,13% 处的一个小柱状图代表五年多时间里,QQQ 日收益率达到 12.4% 的某一天。
2. 方差-协方差法
该方法假设股票收益率服从正态分布,仅需估计两个因素:预期收益率和标准差,从而构建正态分布曲线。上图展示了该正态分布曲线与实际收益率数据的对比。
方差-协方差法与历史方法类似,区别在于它使用一条熟悉的曲线而非实际数据。正态曲线的优势在于,它能清晰地显示最差的5%和1%在曲线上的位置。这些位置取决于所需的置信度和标准差。
| 信心 | 标准差 (σ) 的数量 |
| 95%(高) | - 1.65 x σ |
| 99%(非常高) | - 2.33 x σ |
上图曲线基于QQQ的实际日标准差,即2.64%。由于平均日收益率恰好非常接近于零,因此为了便于说明,可以假设平均收益率为零。以下是使用实际标准差代入上述公式后的结果:
| 信心 | σ 的个数 | 计算 | 等于 |
| 95%(高) | - 1.65 x σ | - 1.65 x (2.64%) = | -4.36% |
| 99%(非常高) | - 2.33 x σ | - 2.33 x (2.64%) = | -6.15% |
3. 蒙特卡罗模拟
蒙特卡罗模拟是指任何随机生成试验的方法,但它本身并不能告诉我们任何关于底层方法的信息。
对大多数用户而言,蒙特卡罗模拟相当于一个生成随机概率结果的“黑箱”生成器。这项技术利用计算模型来模拟数百甚至数千次迭代的预期收益。
如果对QQQ进行100次假设的月度收益率试验,最差的五个结果中,有两个可能在-15%到-20%之间,三个可能在-20%到25%之间。这意味着最差的五个结果都低于-15%。
因此,蒙特卡罗模拟得出以下VaR类型的结论:有95%的置信度,我们预计在任何给定的月份中损失不会超过15%。
使用风险价值的缺点是什么?
虽然风险价值 (VaR) 有助于预测投资风险,但它也可能产生误导。一个批评是,不同的方法会得出不同的结果:历史方法可能会得出悲观的预测,而蒙特卡罗模拟则相对乐观。此外,计算大型投资组合的 VaR 也比较困难:不能简单地计算每项资产的 VaR,因为许多资产之间存在相关性。最后,任何 VaR 计算的准确性都取决于所使用的数据和假设。
使用风险价值 (VaR) 有哪些优势?
VaR(风险价值)是一个单一数值,用于表示特定投资组合的风险程度,可以用价格或百分比来衡量,因此很容易理解。它可以应用于各种资产。
例如债券、股票和货币,银行和金融机构利用风险价值 (VaR) 来评估不同投资的盈利能力和风险,并根据风险价值分配风险。
高VaR值意味着什么?
置信区间百分比越高,意味着对预测结果的可能性越有信心。反之,预测结果过高则并非理想情况,从统计学角度来看,这意味着可能会出现更大的经济损失。
归纳总结
风险价值 (VaR)用于计算在给定时期和特定置信水平下,投资预期的最大损失。我们探讨了三种常用的 VaR 计算方法。在本系列的第二部分中,我们将向您展示如何比较不同的时间跨度。