隱蔽資產
隱蔽資產是指公司擁有價值未被市場認識或者被忽視的資產。隱蔽資產可以是現金,可以是公司沒有按市價入賬的房地產與股權投資,可以是公司所擁有而未被利用的各種礦產資源,可以是特許經營權,可以是尚未發揮效益的公司專利技術,甚至可以是未來盈利時可以用來抵稅的鉅額虧損。隱蔽資產可能會在公司的財報或各種報告中尋找到蛛絲馬跡,但是爲了更加充分了解隱蔽資產的價值,投資者需要尋找更多的信息來確認。一旦瞭解了公司隱蔽資產的真正價值,投資這類公司股票的風險是時間,因爲你不知道公司的這種價值何時才能夠釋放出來,而且隱蔽資產因爲公司治理的因素很可能和中小投資者無關,它們寧被管理層爛在手裏,也不會交給中小投資者,這種潛在的資產價值會隨着時間的推移而消失。隱蔽資產最好結合催化劑,催化劑包括管理層釋放隱蔽資產價值的意願,隱蔽資產的價格上漲,隱蔽資產價值即將實現(例如所投資股權即將IPO)或者與隱蔽資產相同的資產突然成了市場關注熱點等。隱蔽資產型公司非常適合信奉股東激進主義且實力雄厚的投資者購買,將部分甚至絕大部分的股份喫下,然後要求管理層通過拆分、變賣發放股息、實物發放等多種方式釋放出隱蔽資產的價值。
案例:擁有龐大旅遊資源的香港中旅
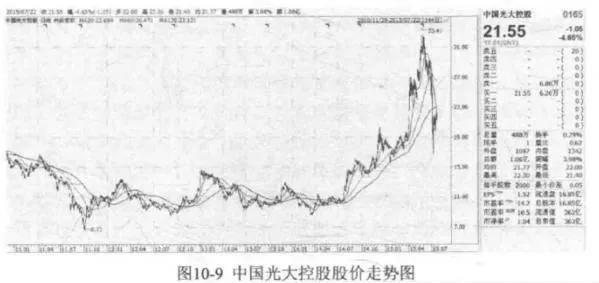
香港中旅(HK:0308)主要從事旅行社及相關業務、酒店業務、景區業務、度假區業務、客運服務、高爾大球會所業務、演藝業務及發電業務。公司最具價值的資產是擁有很多稀缺性的旅遊景區,然而公司的主要盈利由酒店、客運、火電、旅行社等傳統行業貢獻,景區資產因大多處於前期投入階段及各種原因,目前對公司的盈利貢獻較低。公司擁有深圳世界之窗(5A景區)51%股權,錦繡中華(4A景區)51%股權,河南嵩山景區(5A景區和世界地質公園)51%股權,河南雞公山(4A景區)65%股權、寧夏沙頭坡(5A景區)51%股權、江西廬山秀峯客運索道80%股權、黃山玉屏客運索道20%股權、黃山太平索道30%股權、南嶽索道17%股權、安吉靈峯旅遊度假區、海泉灣溫泉休閒度假村(佔地5.1平方公里)等,還達成聯合開發山東水泊梁山景區協議(4A景區)。旅遊景區資源作爲稀缺獨佔資源,在未來國人出遊越來越多的情況下,資產具備良好的升值前景。香港;中旅近來也出售發電業務、虧損的芒果網、盈利不住的上海維景酒店,並表示要集中資源發展旅遊目的地業務。我2014年6月9日在雪球博客發表的《現金分紅股價上漲奧祕與“菸蒂”股投資策略》曾提過香港中旅,當時公司以0.6倍市淨率交易,股價便宜得驚人,即便公司目前1.2倍市淨率,市值189億元港幣,也遠遠不能夠反映景區資源長期的價值。香港中旅股價走勢如圖10-8所示。
案例:免費贈私募股權基金的中國光大控股
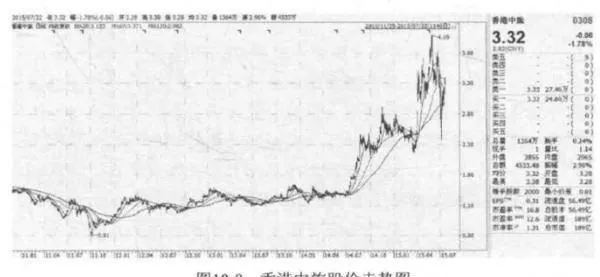
中國光大控股(HK:0165)爲一家跨香港地區和中國內地的多元化金融控股公司,是光大證券(SH:601788)第二大股東(持股比例33.3%)和光大銀行(SH:601818)第三大股東(持股比例3.37%)。截至2015年7月28日,光大銀行2080億元市值,公司持股價值是70億元,光大證券708億元市值,公司持股價值235億元,此外,中國光大控股持有中國飛機租賃(HK:1848)36.7%的股份,值15億元。光大證券股權價值加中國飛.機租賃股權價值是250億元,但中國光大控股按被投資公司的賬面淨資產計算,資產負債表上僅體現爲134億港幣(107億元),該兩項資產就被低估了143億元,而2014年底,公司歸屬上市公司的所有者權益約爲280化元。低估的並非上述兩項資產,中國光大控股管理着503億港幣的各類私募股權基金和產業基金,2009--2014年,管理資產規模複合年均增長高達56%,可見私募股權類基金的快速發展。私募股權基金管理是公司未來發展的主要業務,市場已經越來越清晰地看到了中國光大控股的業務轉型。在管理的503億元資產中,中國光大控股自己出資佔比19%,相當於95億港幣,這部分資產的價值其實也是被低估的,因爲這些未上市公司股權,一旦上市價值將顯著增值。在這些風險投資中,中國光大控股跟投並管理的基金就有投資號稱生物界騰訊的華大基囚4億元,顯然,這類型的公司上.市後價值將天翻地覆。中國光大控股受到股災拖累,2015年8月股價從33元回落到20元左右,市值363億港幣,僅值1信賬面淨資產。如果將其資產全部重置計算,管理幾百億港幣私募股權基金的業務相當白送。我2014年6月9日在雪球博客發表的《現金分紅股價上漲奧祕與“菸蒂”股投資策略》也提過中國光大控股,當時公司以0.6倍市淨率交易,市值不過200億港幣,重置資產後的市淨率更低,其股價走勢如圖10-9所示。