
雖然華爾街可能會讓你迷戀,你或許希望把注意力轉移到拉薩爾街(LaSalleStreet)。這條街位於芝加哥,芝加哥期貨交易所就在這條街上,這個期貨市場是投資者和交易商投機買賣真實物品的場所。當你停下來想想,誰也不需要微軟的股票或IBM的股票。你的餘生,如果沒有股票,你照樣可以活下去。
但是如果你沒有棉花、銅、小麥、大豆、豆油、銀、金以及交易所交易的其他各種商品,你就無法生活下去。因此,比起股市,我們在這些市場上有更好的供需數字可供分析。如果你研究期貨和商品的歷史,你會發現過去幾年,它們大致呈嚴重的下降趨勢。在某一時點,這一情況必將發生改變。農民和牧場主爲美國和世界生產糧食這麼久,卻賺不到什麼錢。到了某個時候,這個形勢會改變,可能因爲發生旱災或供不應求的情況發生。到了某一時刻,這種失衡必將改變。當情況真正發生時,這些自然資源類商品中應該會出現絕佳的牛市。
你可能不需要直接購買商品來利用這些機會。你可以追蹤那些受商品影響的公司,比如,受咖啡豆影響的星巴克公司(Starbucks);大型商品公司如康尼格拉公司(ConAgra)、阿徹丹尼爾斯米德蘭公司(ArcherDaniels)、好時公司(Hershey’s)、通用磨坊公司(GeneralMills)等。
人們通常可以用一兩種方法,判斷一種商品什麼時候短缺。第一種也是最簡單的一種方法是我們要關注美國政府每週報道的數據。這些週報顯示投資圈的人進行多少買賣。每週我們可以發現,他們是買進還是賣出以及交易哪些商品。當他們持有的倉位達到相對極端情況時,比如說他們看漲,此時股市通常上漲。同樣的道理,當他們大量做空,股市通常下跌。
圖13-2所示的玉米價格走勢圖只是這種強大關係中的一個例子。2000年年初,商業用戶是玉米市場中的主要做空者,導致玉米價格下跌。到了年中,商業用戶建立大的多頭倉位,因爲他們開始積極買進。你瞧,玉米價格上漲了吧,直到2001年年初,商業用戶再次做空爲止。這一年開始時,以我的方式衡量其活動,只有15%的商業用戶做多。這意味着,在那個時候有85%的人做空。所以,你可以猜想到,玉米價格一路下跌至年中,直到短暫的牛市活動才使玉米價格止跌回升。
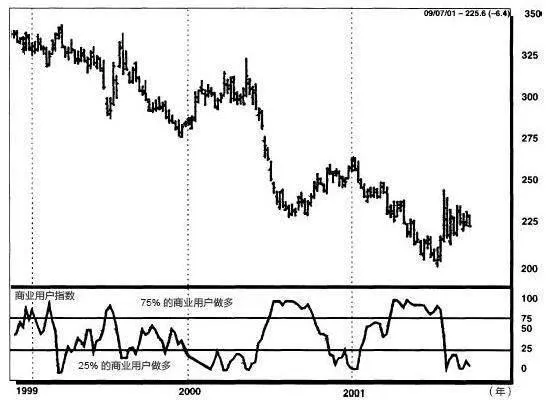
圖13-2 玉米價格與商業用戶的關係
如果我們再來看看黃金市場的同樣數據,就可以看出這些商業用戶具有多麼強大的影響力。2000年第一季度末,黃金價格出現了強勁反彈,但商業用戶中有92%做空,8%做多。難怪黃金價格之後再度下降,直到2000年6月,58%的商業用戶做多,引起了價格反彈,一直持續到86%的商業用戶持有淨空頭倉位的時候。2000年11月,商業用戶再次達到較高的買入位,當然,黃金價格也隨之上漲。
到了2001年冬季,商業用戶十分看好黃金市場,其中71%的人看漲,黃金開始真正變得熱門,漲勢迅猛。然後橫盤只爲了支持和補充,直到5月,98%的商業用戶再次做空,只有2%的商戶看漲!我很清楚地記得那次。我的讀者,特別是黃金迷讀者,他們都在極力主張黃金迷期盼多年的黃金價格大漲終於開始了。這是可能的,金價可能會上漲。
但黃金迷的期待不可能實現,因爲商業用戶過度看漲時,金價大部分時間會上漲。而當商業用戶過度看跌,如本例中,金價大多會下跌。
隨之而來的是金價下跌,只要是關注我過去30年裏所做研究的人,一點也不感到意外。