
要點總結
- 分析師預計調整後每股收益爲 -0.57 元人民幣(-0.09 美元),而 2020 財年第四季度爲 -1.05 元人民幣。
- 蔚來汽車的交付量已公佈,同比增長速度強勁。
- 儘管增速持續放緩,但預計營收將保持健康增長。
儘管面臨持續的供應鏈挑戰,蔚來汽車( NIO )的電動汽車銷量依然保持快速增長,這有助於公司縮小虧損。然而,近幾個季度以來,其增長速度有所放緩。在中國經濟整體放緩的背景下,整個中國汽車行業都經歷了汽車銷量的下滑。
投資者將密切關注這些更廣泛的經濟因素如何影響蔚來汽車(NIO)的財務業績,該公司將於2022年3月24日公佈2021財年第四季度財報。分析師預計,這家電動汽車製造商的每股虧損將較去年同期大幅收窄。營收預計將保持穩健增長,但增速將遠低於近幾個季度。請注意,本文中提及的蔚來汽車股票均指在紐約證券交易所上市的美國存託憑證( ADS ),股票代碼爲NIO。
投資者也對蔚來汽車的銷量或交付量很感興趣。這家電動汽車製造商在1月初公佈了第四季度的汽車交付量。總交付量超出分析師預期,但增速較前幾個季度大幅放緩。
過去一年,蔚來汽車(NIO)的股價表現遠遜於大盤。該股在過去一年中波動劇烈,曾在2021年6月下旬至7月初短暫跑贏大盤。然而,此後其表現持續落後,且自11月下旬以來,與大盤的差距顯著擴大。蔚來汽車的股價總回報率爲-49.3%,遠低於標普500指數14.5%的總回報率。
2022年3月9日,蔚來汽車宣佈其A類普通股已成功在香港聯合交易所有限公司(聯交所)主板上市,股票代碼爲“9866”。這些股份與該公司在紐約證券交易所上市的美國存托股份完全可互換。
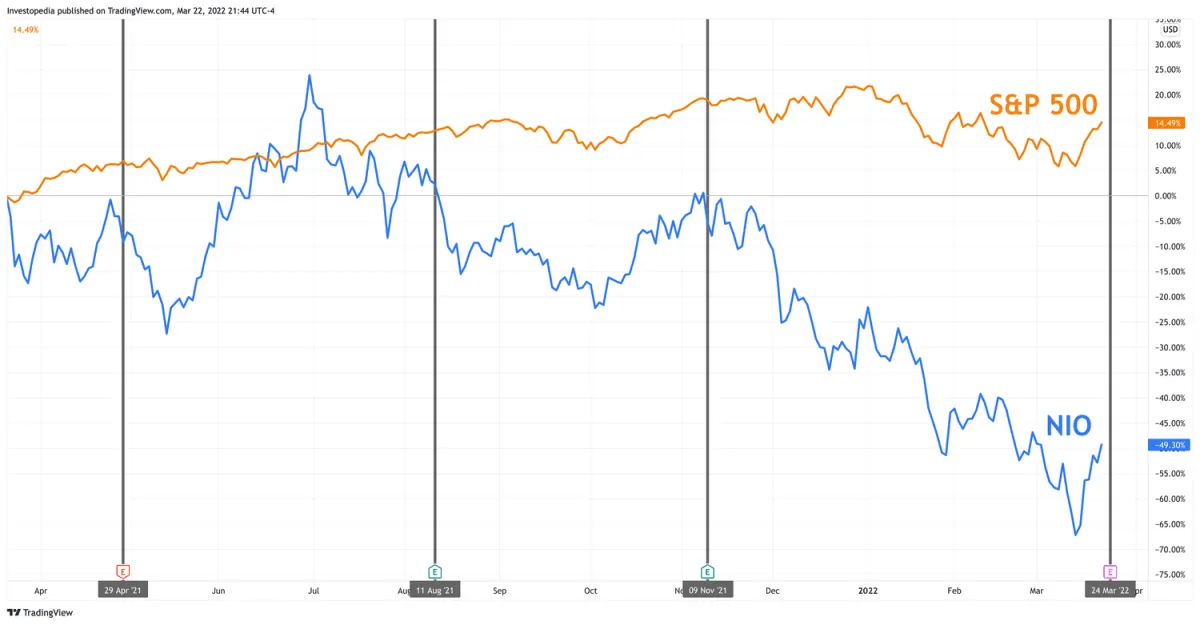
來源:TradingView。
蔚來汽車盈利歷史
蔚來汽車在2021財年第三季度財報中公佈了喜憂參半的業績。該公司公佈的每股虧損遠超分析師預期。然而,營收卻超出分析師預期,同比增長116.7%。但營收增速較前兩個季度有所放緩。蔚來汽車在季度財報新聞稿中表示,儘管供應鏈持續波動,但公司正與合作伙伴緊密合作,以確保第四季度的供應和生產。
2021財年第二季度,蔚來汽車公佈的財務業績超出分析師的普遍預期。該公司每股虧損創至少十個季度以來的最低水平。營收同比增長127.2%。但即便如此強勁的增長速度,也較上一季度481.8%的同比增長幅度大幅放緩。蔚來表示,其全球供應鏈仍面臨諸多不確定性,但公司正與合作伙伴緊密合作,以提升整體產能。
分析師預計蔚來汽車2021財年全年每股虧損將較去年同期及上一季度有所收窄。營收預計同比增長46.8%,爲該公司自2020財年第一季度營收下滑以來的最低增速。分析師預計蔚來汽車2021財年全年每股虧損將較上年擴大,但仍將是近五年來第二小的年度每股虧損。全年營收預計增長119.1%,爲至少近三年來的最快增速。
| 蔚來汽車關鍵數據 | |||
|---|---|---|---|
| 2021財年第四季度 | 2020財年第四季度 | 2019財年第四季度 | |
| 每股收益(元) | -0.57(估計值) | -1.05 | -2.81 |
| 營收(十億元人民幣) | 9.7(估計值) | 6.6 | 2.8 |
| 汽車交付 | 25,034(實際) | 17,350 | 8,220 |
資料來源: Visible Alpha和NIO Inc.
關鍵指標
如上所述,投資者也在關注蔚來汽車每個季度的汽車銷量。蔚來汽車也將汽車銷量稱爲車輛交付量。蔚來汽車的部分收入來自其提供的其他產品和服務,但大部分收入仍來自汽車銷售。該公司交付三種類型的車型:ES8,其六座或七座旗艦智能電動SUV;ES6,其五座高性能智能電動SUV;以及EC6,其五座電動轎跑SUV。車輛交付量反映了市場對蔚來汽車的需求以及該公司的產能擴張能力。對於蔚來汽車而言,在全球芯片短缺和其他供應鏈限制的影響下,其產能擴張能力面臨挑戰。然而,中國汽車芯片短缺的情況正在緩解。
蔚來汽車的銷量在過去幾年中顯著增長。2018財年,公司共售出11,350輛汽車。到2019財年末,這一數字同比增長81.2%。2020財年,增速加快至112.6%,蔚來汽車全年交付約43,730輛汽車。這一增長勢頭延續至2021財年第一季度,汽車交付量同比增長422.7%。2021財年第二季度,增速放緩至111.9%,第三季度再次放緩至100.2%。在最近的第四季度,汽車銷量增速大幅放緩至43.7%。2021財年全年,蔚來汽車交付量同比增長109.1%,達到91,429輛。