
有形資產與無形資產:概述
資產分爲兩大類:有形資產和無形資產。有形資產通常是指公司擁有的實物資產或財產,例如計算機設備。有形資產是公司生產產品和服務的主要資產類型。
無形資產雖然沒有實物形態,但由於代表潛在收益,因此具有貨幣價值。歌曲版權就是一種無形資產。擁有版權的唱片公司每次歌曲播放時都會獲得版稅。
資產有多種類型,可分爲有形資產和無形資產,其中一些是短期資產,一些是長期資產。
要點總結
- 有形資產通常是指公司擁有的實物資產或財產,例如設備、建築物和庫存。
- 有形資產是公司用於生產產品和服務的主要資產類型。
- 無形資產是指不具有實物形態但具有貨幣價值的資產,因爲它們代表着潛在的收入。
- 無形資產包括專利、版權和公司品牌。
有形資產
有形資產是指公司運營中使用的有形且可計量的資產。例如,房產、廠房和設備等都屬於有形資產。有形資產是公司業務的支柱,爲公司生產商品和服務提供了必要的手段。由於有形資產是實物資產,因此它們可能會因自然災害等因素而受損。
這些資產包括:
- 土地
- 車輛
- 設備
- 機械
- 傢俱
- 存貨
- 證券,例如股票、債券和現金
有形資產分爲兩種類型:
流動資產
流動資產包括現金、存貨和有價證券等。這些資產通常在一年內使用完畢,因此更容易出售以籌集應急資金。
固定資產
固定資產是指公司在經營活動中使用超過一年的非流動資產。它們在資產負債表中列爲“固定資產” (PP&E),包括卡車、機器、辦公傢俱、建築物等資產。公司利用有形資產產生的收入在利潤表中列爲“營業收入”。固定資產是企業持續經營所必需的。
擁有有形資產的公司類型
許多行業的公司都擁有較高比例的有形資產。
製造業:從事商品生產的公司擁有有形資產,例如汽車和鋼鐵行業。工廠設備、計算機和建築物都屬於有形資產。
科技:從事智能手機、電腦和其他電子設備生產的科技公司利用有形資產來生產其產品。
石油天然氣行業:石油天然氣行業的公司也擁有大量有形固定資產。例如,石油鑽探公司擁有鑽井平臺和鑽井設備。石油生產商是資本密集型企業,這意味着他們需要大量資金來購買有形資產。
無形資產
無形資產通常是指長期使用的非實物資產。無形資產往往是知識資產,因此,由於未來收益的不確定性,很難爲其估值。
無形資產是指非實物資產,它們能增加公司的未來價值,其價值可能遠高於有形資產。這兩種資產最初都會記錄在資產負債表上,這有助於投資者、債權人和銀行評估公司的價值。
無形資產是指包括以下方面的知識產權:
- 專利賦予發明人財產權。
- 商標是指能夠識別特定產品並區分不同公司的可識別短語或符號。
- 特許經營權是一種許可,一方(加盟商)購買該許可後,即可使用公司的品牌並以自己的名義銷售商品。
- 商譽是指另一家公司爲收購目標公司而支付的、超出目標公司資產本身價值的部分。
- 版權是指受保護的知識產權,未經授權的各方不得複製。
根據企業類型的不同,無形資產可能包括互聯網域名、演出活動、許可協議、服務合同、計算機軟件、藍圖、手稿、合資企業、醫療記錄、許可證和商業祕密。無形資產能夠提升公司未來的潛在價值,其價值可能遠高於有形資產。
品牌資產
品牌是公司用來區分自身產品與競爭對手產品的識別符號、標誌或名稱。品牌資產被認爲是一種無形資產。 因爲品牌的價值並非有形資產,而是最終取決於消費者對品牌的認知。品牌資產有助於提升公司整體資產的價值。
當消費者對某個產品或公司抱有好感,從而提升品牌價值時,就會產生積極的品牌資產。當消費者願意爲具有知名品牌名稱的產品支付比普通產品更高的價格時,就能實現積極的品牌資產。
如果公司的聲譽因任何負面行爲而受損,則可能導致品牌價值下降。
例如,消費者可能願意花 4.99 美元購買一支舒適達牙膏,而不是購買價格更低的 3.59 美元的超市自有品牌抗敏牙膏。舒適達品牌具有積極的品牌價值,這能爲製造商帶來溢價。
當消費者不願意爲品牌產品支付額外費用時,就會出現負品牌資產。例如,牛奶和雞蛋等大宗商品生產商可能會面臨負品牌資產,因爲許多消費者並不關心他們購買的牛奶和雞蛋的具體品牌。
品牌資產與公司的知識產權和商譽一樣,屬於無形資產,因此難以在公司財務報表中體現;然而,一個知名的品牌名稱仍然可以爲公司創造巨大的價值。投資於產品質量和創意營銷計劃,可以對品牌資產和公司的整體生存能力產生積極影響。
擁有無形資產的公司類型
一些行業的公司擁有很高比例的無形資產,其中包括以下行業:
技術:技術 對於公司而言,尤其是在計算機公司領域,版權、專利、關鍵員工以及研發成果都是重要的無形資產。蘋果公司(AAPL)通常擁有大量無形資產。
娛樂業:娛樂和媒體公司擁有出版權和重要人才等無形資產。例如,音樂行業的無形資產包括音樂人所有歌曲的版權。音樂家和歌手也可能擁有與其相關的品牌知名度。音樂製作公司可能擁有歌曲的版權,這意味着每當歌曲被播放或銷售時,都會產生收入。雖然這些資產沒有實物形態,但它們能爲音樂公司和音樂人帶來未來的經濟收益。
消費者:消費品和服務公司擁有配方和工藝專利以及品牌知名度等無形資產,這些在競爭激烈的市場中至關重要。可口可樂公司(KO)就是一個典型的例子,其廣爲人知的品牌價值幾乎無法估量,是可口可樂公司成功和盈利的關鍵驅動因素。
醫療保健:醫療保健行業往往擁有較高比例的無形資產,包括品牌名稱、寶貴的員工以及藥物和護理方法的研究與開發。
汽車行業:汽車行業也高度依賴無形資產,主要是專利技術和品牌名稱。例如,“法拉利”這樣的品牌價值數十億美元。
特殊考慮
有形資產也最容易估值,因爲它們通常具有有限的價值和使用壽命。有形資產最初記錄在資產負債表上,但隨着其消耗,會轉入利潤表。
例如,存貨是一種有形資產,當其被使用時,就會計入公司的銷售成本。銷售成本是指與商品生產直接相關的成本。存貨在生產過程中被消耗,其消耗部分也會計入銷售成本。
固定資產,如廠房和設備,是資產負債表上記錄的另一種有形資產,但隨着其使用壽命的減少,這部分資產會在損益表中計提費用,這個過程稱爲折舊。
折舊是指將資產成本的一部分在多年使用過程中分攤到各個單位,以用於公司創造收入的過程。折舊有助於反映有形資產在其使用壽命期間的損耗。
從會計角度來看,無形資產的估值更具挑戰性。某些無形資產有初始購買價格,例如專利或許可。與固定資產類似,無形資產最初在資產負債表中也作爲長期資產入賬。
某些無形資產的成本可以分攤到該資產爲公司創造價值的年限內,或分攤到其使用壽命內。有形資產採用折舊法,而無形資產則採用攤銷法。
攤銷與折舊的概念相同,但它僅用於無形資產。攤銷將資產成本分攤到每年,並在損益表中計入費用。
有形資產與無形資產示例
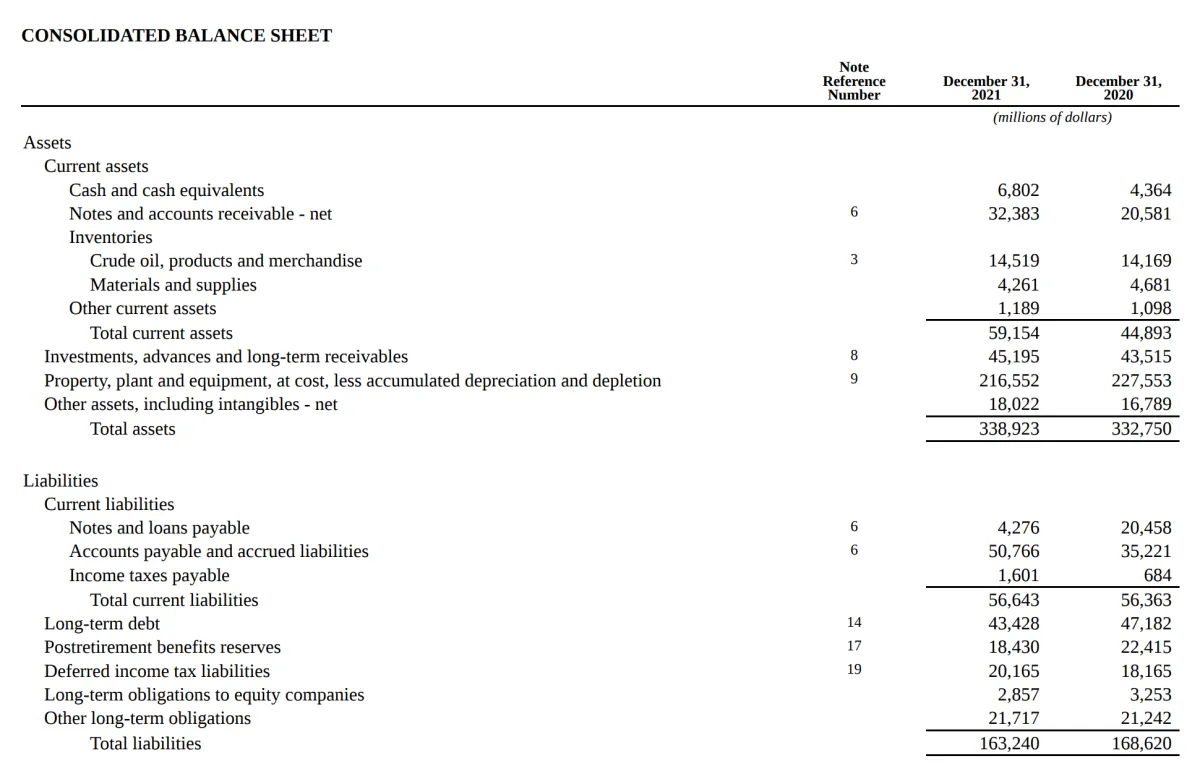
以下是埃克森美孚公司 ( XOM ) 截至 2021 年 12 月 31 日的資產負債表的一部分,該數據來自該公司的年度 10-K 報告。
流動資產列於報表頂部,反映公司的短期資產。長期資產列於“流動資產總額”下方。
- 該公司有形資產記爲固定資產,截至 2021 年 12 月 31 日總額爲 2170 億美元。我們可以看到,該公司 2021 年的固定資產較 2020 年的 2270 億美元有所減少。
- 2021 年無形資產和其他資產爲 180 億美元,比 2020 年 12 月 31 日的 168 億美元有所增加。
商譽是無形資產嗎?
是的,商譽是一種無形資產。當一家公司收購另一家公司時,就會產生商譽。商譽是指收購價格中超出被收購公司資產和負債公允市場價值的部分。商譽旨在體現公司品牌、客戶羣、與利益相關者的關係以及員工關係等方面的價值。
無形資產的主要類型有哪些?
無形資產的主要類型包括商譽、品牌資產、知識產權(如專利)、研發和許可。
固定資產屬於無形資產還是有形資產?
固定資產由於具有實物形態,始終被視爲有形資產。固定資產包括房產、廠房和設備等。固定資產是長期資產,可以出售變現,並在其使用壽命內計提折舊。